


厚生労働省が2025年2月5日に公表した「毎月勤労統計調査 令和6年分結果速報」によると、2024年の実質賃金は前年より0.2%減少しました。これで3年連続のマイナスとなります。

物価上昇が進む現代社会で、社会保険料などの負担は今後ますます増えていくことが予想されます。現役世代の人は、毎月の給与から社会保険料が天引きされていますが、実は年金も基本的に社会保険料や税金が天引き対象となることをご存知でしょうか。
公的年金は老後の生活を支える大切な収入源ですが、年金にも「額面」と「手取り」があり、実際に受け取れる金額は思っているより少なくなる場合があります。
この記事では、老齢年金から引かれる税金や社会保険料について詳しく解説していきます。
1. 年金から「天引き」される4つのお金
老齢年金は税金や社会保険料が差し引かれるため、額面と手取りが異なります。
老齢年金から差し引かれる主な項目は、以下の4つです。
- 介護保険料
- 国民健康保険料または後期高齢者医療保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
以下で一つずつ見ていきます。
1.1 天引きされるお金1:介護保険料
介護保険料は40歳から64歳までは健康保険料に含まれていますが、65歳以上から単独で支払うことになります。
年金が年間18万円以上の場合、介護保険料は天引き(特別徴収)されます。年金額が年間18万円未満、または年金の繰下げ待機中の場合は、口座振替や納付書による支払い(普通徴収)となります。
なお、介護保険料は要介護状態の有無に関わらず、生涯にわたって支払う義務があります。
1.2 天引きされるお金2:国民健康保険料・後期高齢者医療保険料
国民健康保険料や、75歳以上が加入する後期高齢者医療制度の保険料も、一定の条件を満たしている場合に天引きされます。なお、普通徴収となるケースもあります。
1.3 天引きされるお金3:住民税および森林環境税
65歳以上で年金受給額が年間18万円以上の人は、住民税も年金から天引きされます。
また、森林環境税は2024年度から導入された税で、2024年10月から個人住民税とともに特別徴収されることになっています。
※障害年金、遺族年金は住民税の課税対象ではありません。
1.4 天引きされるお金4:所得税および復興特別所得税
公的年金は「雑所得」であり、所得税の課税対象です。
老齢年金の受給額が一定額を超えると、所得税が課税され、年金から源泉徴収されます。また、所得税と併せて復興特別所得税も徴収されます。
※障害年金や遺族年金は所得税の課税対象ではありません。
2. 〈年金シミュレーション〉平均年収400万円の人が受け取る厚生年金(額面)はいくらか
日本の公的年金制度は「1階:国民年金(基礎年金)」と「2階:厚生年金」による2階建て構造になっています。
現役時代に厚生年金に加入して働いていた人は、老後に国民年金(基礎年金)に加えて厚生年金を受給できます。

国民年金は、保険料納付済期間、厚生年金は給与や賞与などの報酬に応じて決まる保険料や年金加入期間により計算されます。詳しい計算式は、次章で解説します。
では、老後に公的年金(国民年金+厚生年金)をどのくらい受け取ることができるのか。以下のケースでシミュレーションしてみましょう。
- 就職年齢:22歳0ヶ月
- 退職年齢:60歳
- 勤務年数:38年
- 平均年収:400万円
- 加入年月:2003年4月
- 終了期間:2041年4月
2.1 平均年収400万円の人が受け取る厚生年金(+国民年金)は月額約14万5400円
シミュレーションの結果、平均年収400万円・勤続年数38年の人が受け取る厚生年金は、国民年金を含め月額約14万5400円となりました。
2.2 厚生年金の受給額の計算式
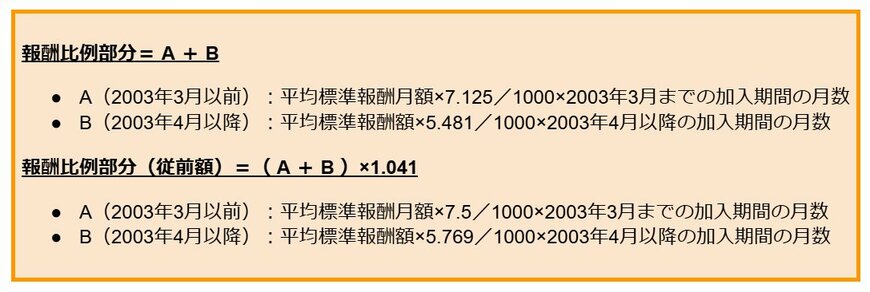
報酬比例部分= A + B
A(2003年3月以前):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
B(2003年4月以降):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
報酬比例部分(従前額)=( A + B )× 1.041
A(2003年3月以前):平均標準報酬月額×7.5/1000×2003年3月までの加入期間の月数
B(2003年4月以降):平均標準報酬額×5.769/1000×2003年4月以降の加入期間の月数
どちらかの式によって算出されます。また加入の時期によって計算式が異なるため、ここでは2003年4月以降に加入したとして試算します。
2.3 試算条件
- 年収400万円から平均標準報酬額は33万3300円とする
- 2003年4月以降に厚生年金に38年間加入した
- 国民年金は40年間未納なし
- 配偶者や扶養家族はいない
2.4 厚生年金額をシミュレーション
老齢厚生年金額=91万2800円
さらに老齢基礎年金(国民年金)の満額約83万1700円を足すと、合計で約174万4500円となります。
月額にすると約14万5400円です。
実際には38年間を通して年収400万円であるケースはまれです。また、ここから先ほどの税金や保険料が差し引かれることになりますが、老後の収入を考えるうえで一つの目安となるでしょう。
※昭和21年4月1日以前に生まれた方については、給付乗率が異なります。
※年収÷12で仮の平均標準報酬月額を算出しています。実際には「平均標準報酬月額」「平均標準報酬額」を用いるため、厳密には年収と異なります。
※あくまでも概算のため、実際の受給額とは異なるケースがあります。
※老齢基礎年金は2025年度新規裁定者の基準額です。
3. 「厚生年金・国民年金」みんなの平均額はひと月いくら?
では、令和のシニア世代が受け取る老齢年金額はどのくらいなのでしょうか。
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金と厚生年金の平均年金月額を見てみましょう。
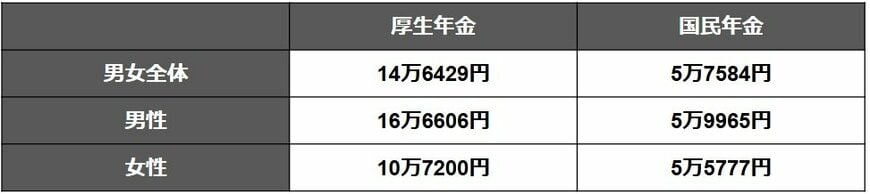
3.1 【全体・男女別】国民年金の平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 【全体・男女別】厚生年金の平均年金月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金を含む
今支払っている保険料は、将来受け取る年金の金額に大きく影響します。現在の働き方や収入を見直すきっかけにもなるため、日頃から意識しておくことが大切です。
自分の年金の加入状況や将来の見込額は、「ねんきん定期便」や「ねんきんネット」で確認できます。老後の生活を考えるためにも、定期的にチェックしておきましょう。
4. まとめにかえて
今回は、老齢年金から差し引かれる税金や保険料について解説しました。
老後の生活をより豊かにするためには、年金だけに頼るのではなく、資産運用を取り入れることも一つの方法です。資産運用にはリスクが伴いますが、自分に合った方法を選び、仕組みをしっかり理解することで、将来の安心につながるでしょう。
早めの準備が老後の安定につながります。今のうちからできることを少しずつ始めてみてはいかがでしょうか。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
年金に関する疑問や不安を解消!よくある質問を解説5/5
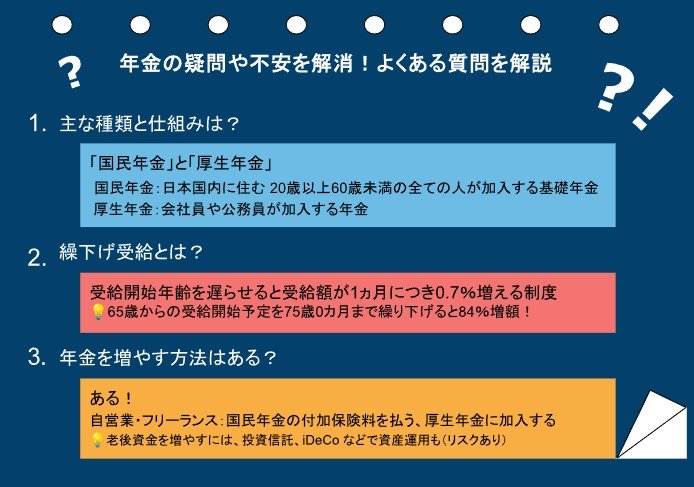
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
5.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
5.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
5.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。

参考資料
- 厚生労働省「生活設計と年金に関する世論調査(主な調査結果)」
- 厚生労働省「保険料(税)の特別徴収」
- 厚生労働省「介護保険制度の概要」
- 厚生労働省「高齢期における年金制度」2023年10月24日
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「毎月勤労統計調査 令和6年分結果速報」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「公的年金制度の種類と加入する制度」
中本 智恵


