


年金の受給開始年齢は基本的に65歳以上であるため、65歳までに「老後生活の準備を整えたい」と考えている方も多いでしょう。
老後に向けて準備しておくべきこととして、「家計収支のシミュレーション」「年金の受給見込み額の確認」「老後資金の準備」などが挙げられます。
これらを現役時に行うためには、65歳以上の年金世帯の平均的な家計・貯蓄状況を把握しておくことが重要です。
そこで本記事では、65歳以上・無職二人以上(夫婦)世帯の平均的な生活費や年金、貯蓄額などについて詳しく紹介します。
1. 【65歳以上無職夫婦】ひと月にかかる生活費はいくら?
まずは、年金暮らしである「65歳以上・無職夫婦世帯」のひと月にかかる生活費を確認していきましょう。
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみ無職世帯のひと月にかかる生活費は「25万959円」でした。
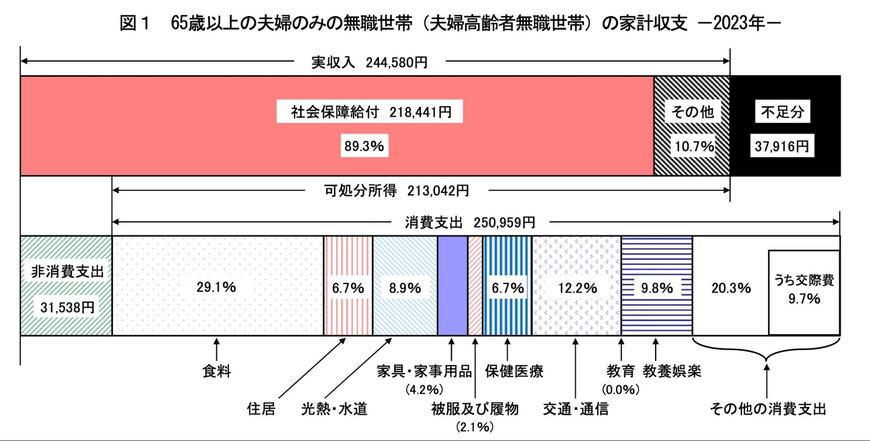
- 実収入:24万4580円
- 可処分所得(手取り収入):21万3042円
- 消費支出:25万959円
- 毎月の赤字額:3万7916円
実際の収入は24万4580円ですが、税金や社会保険料などを差し引いた後の手取り(可処分所得)は21万3042円となります。
一方で、食費や住居費を含む日常的な支出は月額25万959円に達し、毎月約4万円の赤字が発生しています。
これはあくまで一般的な収支に基づく赤字額の予測ですが、厚生労働省の「2023年 国民生活基礎調査の概況」によれば、年金だけで生活費を完全に賄えている世帯は全体の41.7%にとどまっています。
つまり、半数以上のシニア世帯が年金だけでは生活が成り立たず、赤字を抱えているのが現実です。
このような状況を考えると、「老後に年金だけでは生活が厳しい」という問題は他人事ではないことがわかります。
では、現在のシニア世代はどれくらいの年金を受け取っているのでしょうか。
2. 最新データからわかる「老後に受け取れる年金平均月額」
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金の平均年金月額は下記の結果となりました。
2.1 【国民年金】

- 男女全体平均月額:5万7584円
- 男性平均月額:5万9965円
- 女性平均月額:5万5777円
2.2 【厚生年金(国民年金部分を含む)】

- 男女全体平均月額:14万6429円
- 男性平均月額:16万6606円
- 女性平均月額:10万7200円
国民年金の平均月額は、男女共に5万円台であり、厚生年金は全体で14万円台となっていますが、男女間には金額差が存在します。
前章で紹介した老後のひと月当たり赤字額は、年金を主な収入源として夫婦2人で「約24万円」の収入がある場合を前提にしています。
しかし、夫婦のどちらか、あるいは両方の年金額が少ない場合、毎月の赤字額はさらに増加する可能性もあるでしょう。
老後に受け取る年金額は個人差が大きいため、ご自身の詳細な年金見込額をしりたい場合は「ねんきん定期便」や「ねんきんネット」を活用して、確認することをおすすめします。
3. 【65歳以上・無職二人以上世帯】平均貯蓄額をチェック
最後に、年金を主として生活している65歳以上の無職二人以上世帯の貯蓄状況を見ていきましょう。
総務省統計局の「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」によると、65歳以上・無職の二人以上世帯における平均貯蓄額は2504万円となっています。

65歳以上の無職二人以上世帯における1世帯あたりの貯蓄残高は2504万円で、前年から145万円(6.1%)の増加となっています。
さらに同調査によると、65歳以上の無職二人以上世帯の平均貯蓄額は、4年連続で増加していることが確認されています。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
この背景には、数年前に話題となった「2000万円問題」が影響し、貯蓄に対する意識が高まったことが挙げられます。
また、総務省統計局の同調査によると、近年では預貯金よりも投資に積極的に取り組む世帯が増えているようです。
実際、定期性預貯金は前年と比べて減少しているのに対して、有価証券は増加傾向にあります。
このように現代のシニアにおいては、投資を通じて資産を増やす世帯の増加がみてとれます。
4. 老後の平均的な「生活費・年金額・貯蓄額」を知っておこう
本記事では、65歳以上・無職二人以上(夫婦)世帯の平均的な生活費や年金、貯蓄額などについて詳しく紹介していきました。
現在、年金だけでは生活費を完全にカバーできない世帯が多い中で、老後資金の準備はますます重要になっています。
まずは、この記事で紹介した生活費、年金、貯蓄額などの平均値を参考にして、「家計の収支シミュレーション」を行い、足りない分を補うために貯蓄を始めることが大切です。
また、貯蓄方法としては、預貯金だけでなく、投資を活用することで効率よく資産を増やすことが可能です。
近年では、NISAやiDeCoなど、税制面で優遇がある投資制度も存在するため、こうした制度を活用して老後の資産形成を進めてみてはいかがでしょうか。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
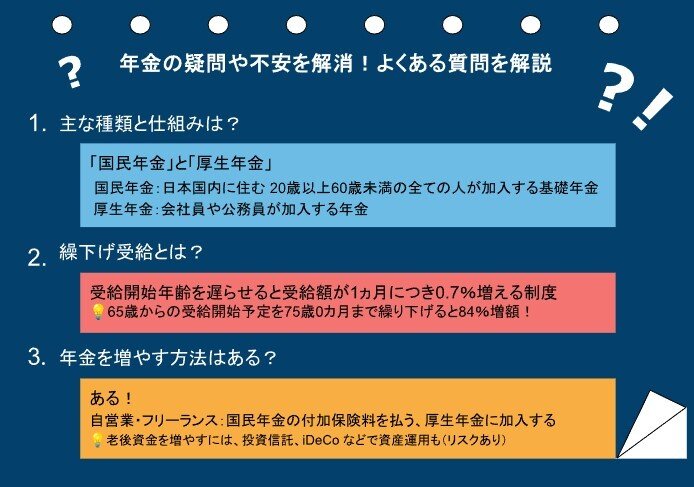
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
5.1 年金の仕組みってどうなってるの?
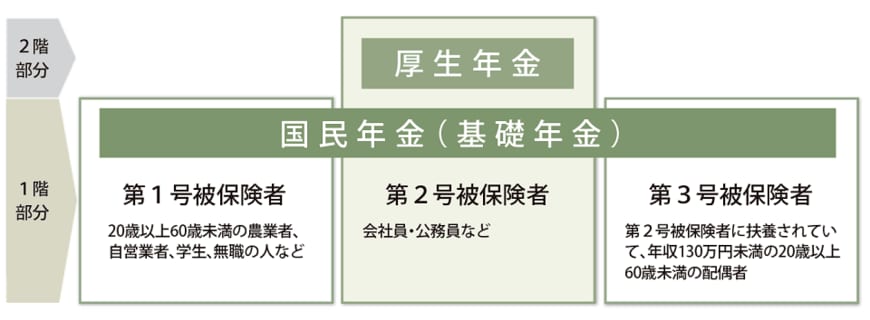
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
5.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
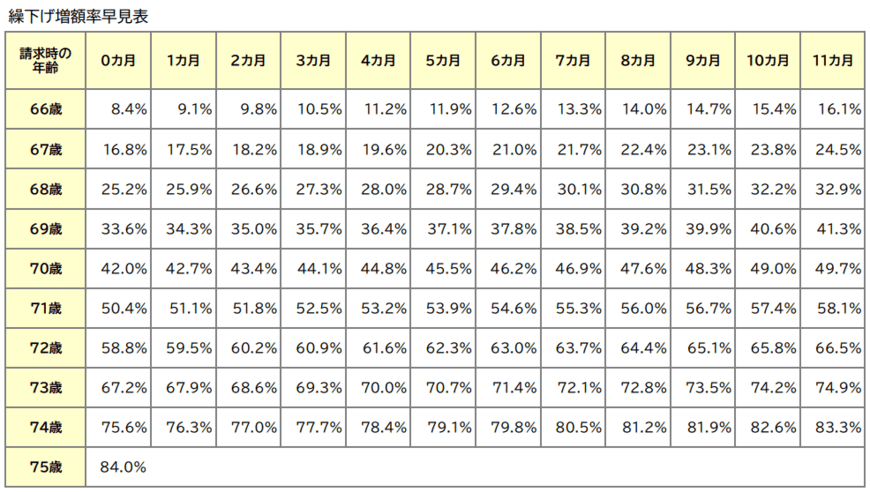
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
5.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
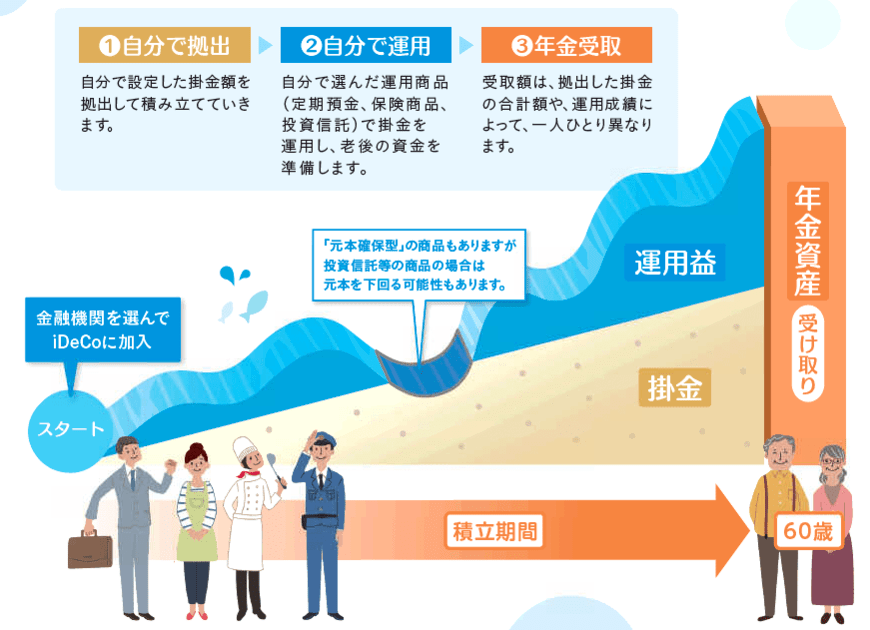
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。
参考資料
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省「iDeCoの概要」
- 日本年金機構「年金の繰下げ受給」
中本 智恵


