

現在、全国の自治体で「物価高対策」の一環として、現金給付の手続きが進んでいます。
6月27日時点で、すでに申請を締め切っている自治体もありますが、まだ受付中のところも。そこで今回は、給付の対象にもなっている「住民税非課税世帯」について、その概要や年収の目安、該当する人の割合などをわかりやすくご紹介します。
さらに記事の後半では、非課税世帯が受けられるその他の優遇措置についてもまとめていますので、ぜひ最後までチェックしてみてください。
1. 住民税非課税世帯に「3万円給付」対象を解説
現在、低所得者世帯への「3万円給付」および「子ども1人あたり2万円」の支給が進んでいます。
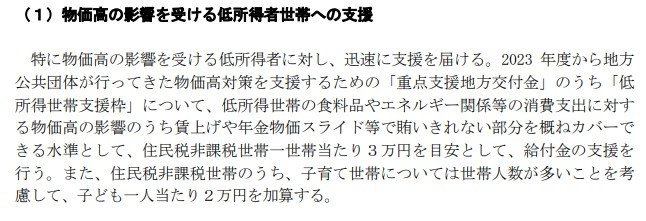
本給付金の支給対象となるのは「住民税非課税世帯」であり、一世帯あたり3万円を目安に支給される見込みです。
2. どこからが非課税?「住民税非課税世帯」の定義をやさしく整理
住民税には、所得に応じて負担額が変わる「所得割」と、一定以上の所得がある方全員が均等に負担する「均等割」の2つがあります。
住民税非課税世帯に該当するのは、世帯全員が「所得割・均等割の両方が非課税」もしくは「所得割のみが非課税」となる場合です。
2.1 所得割・均等割の両方が非課税
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4千円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
〈東京23区内の場合〉
同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
2.2 所得割のみが非課税の世帯
所得割のみが非課税となるのは、前年中の総所得金額等が下記の金額以下の方です。
同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下
同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
3. 「非課税世帯」に該当する年収はいくら?自治体の例で解説
住民税非課税世帯になる年収の目安は、住んでいる自治体によって変わる可能性があります。
例えば、東京都港区では以下の年収が目安となります。
- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
65歳以上で年金受給のみの方は155万円以下となるので、給与所得者などに比べて基準額が高くなります。
4. 住民税非課税世帯はどのくらい?2022年と2023年を比較
厚生労働省の「国民生活基礎調査」から、各年齢層の住民税非課税世帯の割合を見てみます。

- 29歳以下:2022年29.7%→2023年32.7%
- 30~39歳:2022年9.2%→2023年11.9%
- 40~49歳:2022年9.2%→2023年10.0%
- 50~59歳:2022年11.3%→2023年13.5%
- 60~69歳:2022年19.2%→2023年21.6%
- 70~79歳:2022年34.9%→2023年35.8%
- 80歳以上:2022年44.7%→2023年52.5%
- 65歳以上:2022年35.0%→2023年38.1%
- 75歳以上:2022年42.5%→2023年49.0%
60~80歳代にかけて割合が高くなっていますが、65歳以上になると年収の基準が155万円以下に上がることや、現役時代よりも収入が減少することなどが主な要因と考えられます。
また、2022年と2023年を比較すると、すべての年代で住民税非課税世帯の割合が増加していることがわかります。
5. 非課税世帯が受けられる「支援・優遇制度」まとめてチェック!
今回は、住民税非課税世帯に対する給付金の情報や、非課税世帯に該当する条件などについてご紹介しました。
給付金の支給対象となる場合は、自治体によっては1月から支給が開始されています。
支給時期や申請方法等は自治体によって異なるので、お住まいの地域の自治体が公表する情報を確認しましょう。
また、住民税非課税世帯に該当する場合、国民健康保険料や介護保険料の減額など、他にもさまざまな優遇措置が設けられています。
住民税非課税世帯への優遇措置3/3

出所:各種資料をもとにLIMO編集部にて作成
上記のように国が設けている制度以外にも、各自治体が独自で行っている助成制度などもあるので、役場の窓口や自治体の公式ホームページ等で確認してみましょう。



参考資料
- 内閣府「「国民の安心・安全と持続的な成長に向けた総合経済対策」について」
- 厚生労働省「令和4年国民生活基礎調査」
- 厚生労働省「令和5年国民生活基礎調査」
- 財務省「令和6年度補正予算」
- 東京都主税局「個人住民税(税金の種類)」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
加藤 聖人


