2024年は新NISAが大きな話題となり、多くの人が資産形成を始めるきっかけとなりました。そして2025年は、同じく非課税制度を活用できるiDeCoに関心を持ち、検討し始める人が増えているようです。
しかし、新NISAとは異なり、iDeCoには加入条件や拠出金の上限、受け取り時の制約などがあり、「仕組みが複雑でよくわからない」「自分に合っているのか不安」と感じる人も少なくありません。
果たして、iDeCoをうまく活用して資産形成を行うことはできるのでしょうか?
今回は、iDeCoでの資産形成に踏み出せない人や、うまく活用しきれないとお悩みの人のために、iDeCoを活用して資産形成を続け、1400万円まで到達したRさん(40代・会社員)にお話をうかがいました。
こちらがRさんの資産状況です。
【写真全5枚】Rさん(40代・男性・会社員)の資産状況、後半ではiDeCoの仕組みを図解1/5

出所:LIMO編集部
iDeCoでの運用イメージとして、今回のインタビューをぜひ参考にしてください。
1. Q1. iDeCoをはじめたきっかけは?
ー iDeCoをはじめたきっかけは何だったのでしょうか
以前勤務していた金融機関には企業DCの制度があったのですが、その後、転職した会社では企業DCの制度がなく、仕方なくiDeCoに切り替えました。
したがって、先の拠出金累計額は企業DCからの分と、その後にiDeCoでの拠出分が含まれています。
2. Q2.スタートする前に、どのような情報収集をしましたか?
手数料の安さでネット銀行を選んだと語るRさん2/5

出所:fizkes/shutterstock.com
ー iDeCoをスタートする前にどのような情報収集をしていましたか
iDecoを始めるためには、まずどの運営管理機関が良いかを決めなくてはいけません。
運営管理機関を選ぶ上で、運用商品のラインナップを参考にすることも大切ですが、私は維持手数料が安いことを優先して探しました。長期投資になるので、手数料はできるだけ抑えておきたいと考えたためです。
結果、手数料が安いのはやはりネット証券だなと確信したので、ネット証券で口座開設することにしました。
3. Q3. はじめからiDeCoで運用していましたか?
ー はじめに選定した商品を教えてください
実は、最初はiDeCoで運用することは全く考えていなかったので、元本確保型でしばらくそのまま放置していました。
2012年頃iDeCoに移換して2018年までそのままにしていたんです。
自動移換されてしまう前に早くiDeCoを始めたかったのが本音なんです。その頃から運用をスタートしていたら、「長期投資の恩恵をもっと受けることができたのに…」と思う時もあります。
3.1 自動移換とは
企業型年金加入者が、資格喪失後6カ月以内に、他の企業型年金、個人型年金、確定給付企業年金または企業年金連合会への個人別管理資産の移換を行わず、かつ脱退一時金の請求手続きも行わない場合に、個人別管理資産が国民年金基金連合会に自動的に移換されること(当該企業型年金の企業型年金運用指図者を除く)。(DC法第83条)
ー 企業年金連合会「自動移換」より
4. Q4.iDeCoではどのような運用をしていますか?
iDeCoの特徴を運用にいかす3/5
出所:beeboys/shutterstock.com
ー 2018年頃から運用を開始されてからはどのような運用をしていましたか
私のケースでは、毎月の掛金は制限いっぱいの2万3000円です。
世界株式に投資ができるインデックスファンドとアクティブファンドの両方に大体半分ずつくらい投資をしています。
私は40代なのですが、自分の年齢を考えると、20年以上といった長期で資産ができていればいいと思うので、債券ファンドや債券が組み込まれているバランス型ファンドには興味はないですね。
個人的な意見でいえば、資産形成層は資産を分散しないで株式に集中して資産拡大を狙った方がいいかと思います。
最近だと、ロボットアドバイザーなどが手軽なので興味がある人もいるかと思いますが、自動運用だと株式以外にも資産を分散してリスクを抑えてしまうので、結果リターンが限定されてしまいます。
したがって、選ぶ投資信託は株式一択にしています。
5. Q5. 話題の投資信託、オールカントリーも活用しているのでしょうか。
個人投資家に注目されているオルカンはどう評価しているのか4/5

出所:MIA Studio/shutterstock.com
ー やはりオルカン(全世界株式型のインデックス投資信託)にも注目されていますか?
世間では「オールカントリー」といった全世界株式のインデックスファンドが人気です。
ただ、個人的には新興国株式が好きではないので、新興国株式が入っているオールカントリーには投資したくないです。
先進国株式の方が好みですね。
ー なぜ新興国株式には投資をしていないのでしょうか。
金利水準が高いときはパフォーマンスが上がりにくいからです。低金利の時は新興国株式もパフォーマンスがでるのですが、現状はかなりきついのではないでしょうか。
オールカントリーの過去のパフォーマンスがよかったことは認めるのですが、低金利の状態が長く続いたということも忘れるべきではないでしょう。
過去のパフォーマンスを重視する運用は、車のバックミラーを見ている状況と似ていて、未来を見ているわけでは決してありませんからね。
6. Q6. iDeCoをやってみて良かったこと、難しかったことは?
ー iDeCoで運用してみて良かったことはありますか?
イデコをやってよかったというのは、結果論ですが資産が増えているということ。
また、毎年の年末調整で所得控除があり、節税ができていることでしょうか。
あまり、やってよくなかったということはないですね。
ー では、iDeCoで難しかったことはありますか?
実際に投資信託を選ぶ際に、そもそもの品揃えが多すぎて(かつ魅力的でない商品も多いし、商品の入れ替えがほぼないので本当にいい商品なのか迷います)選び難いというのが難点ですね。
私が使っている金融機関のネットの画面もあっさりしたもので、他の方はどのように投資商品を決めているのか疑問に思います。
金融機関ごとに品ぞろえも違うようですから、運用機関が偏っておらず、インデックスファンドが十分にあり、アクティブファンドも気の利いている商品が入っている金融機関がいいですね。
7. 取材を終えて
今回は、2024年の年末時点でiDeCoの運用資産が1400万円に達した40代会社員のRさんにお話を伺いました。
もともとiDeCoにはあまり関心がなかったものの、制度を再検討したことで本格的に運用を開始し、ここまで資産を増やすことができたという点は非常に興味深いものです。また、Rさんが選んだ投資商品や運用方針からは、長期投資におけるベテラン投資家の考え方が垣間見えました。
iDeCoで1400万円という資産を築いた経験は、これからiDeCoを始めようと考えている方や、すでに運用している方にとって、非常に参考になるかもしれません。しかし、これはあくまでRさんのリスク許容度や他の投資とのバランスを考えた上での決断です。
資産形成において重要なのは、自分に合った方法を見つけること。リスク許容度や将来の目標に応じた運用を考え、無理のない形で資産を育てていくことが大切です。この機会に、ご自身の投資スタイルを改めて見直してみてはいかがでしょうか。
8. ご参考
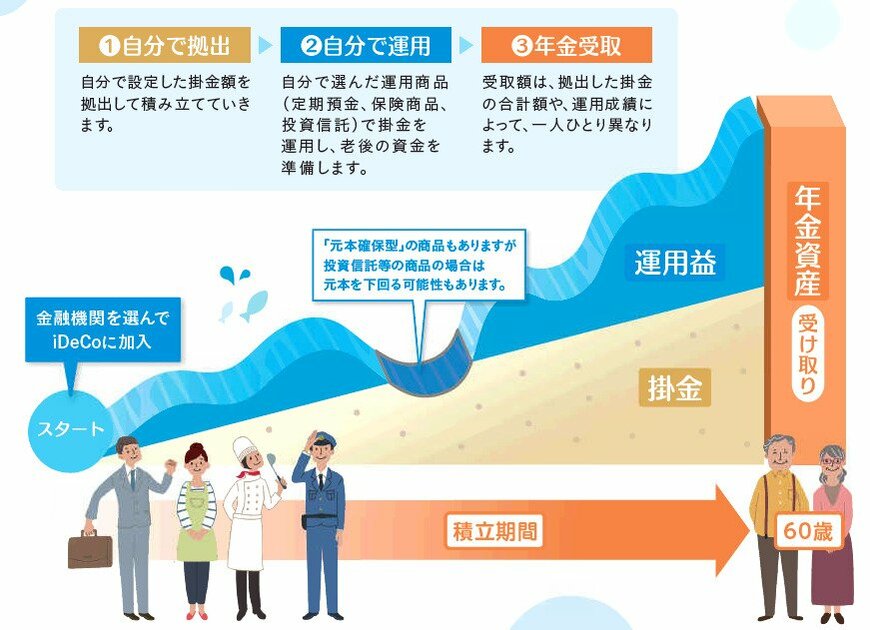
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。


参考資料
三石 由佳