
2024年12月に総務省より発表された消費者物価指数は、総合指数において前年同月比で2.9%上昇し、物価高が続いています。
日本銀行「経済・物価情勢の展望(2024年10月)」によると2025年度および2026年度も、概ね2%で推移すると予想されています。
将来の老後生活に向けた資金の貯蓄を検討している方は、生活費全般の物価高も考慮した貯蓄が必要です。
では、年金が主な収入源となっていく60歳代は、どのくらい貯蓄があるのでしょうか。
本記事では、60歳代現役シニアの貯蓄事情の解説や「貯蓄ゼロ」と「貯蓄2000万円以上」の比較をしています。
1. 【単身世帯】貯蓄ゼロ世帯は「貯蓄ゼロ」と「貯蓄2000万円以上」はどちらが多い?
はじめに、金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和5年調査結果のデータをもとに、「貯蓄ゼロ」と「貯蓄2000万円以上」はどちらが多いか、見ていきましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 【60歳代・単身世帯】「貯蓄ゼロ」のほうが多い
単身世帯では、60歳代は、「貯蓄ゼロ」は33.0%、「貯蓄2000万円以上」は23.1%で、貯蓄ゼロほうが多くなっています。
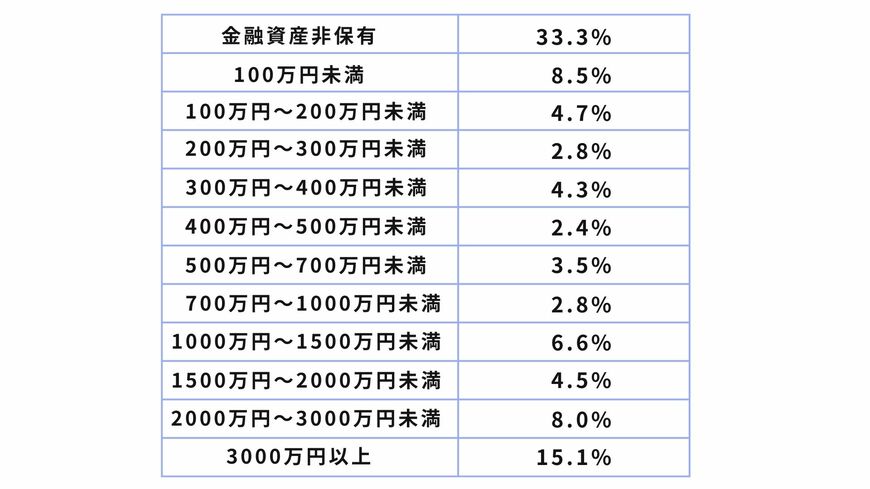
【60歳代現代シニア世代(単身世帯)の金融資産保有の割合】
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100万円~200万円未満:4.7%
- 200万円~300万円未満:2.8%
- 300万円~400万円未満:4.3%
- 400万円~500万円未満:2.4%
- 500万円~700万円未満:3.5%
- 700万円~1000万円未満:2.8%
- 1000万円~1500万円未満:6.6%
- 1500万円~2000万円未満:4.5%
- 2000万円~3000万円未満:8.0%
- 3000万円以上:15.1%
単身世帯は、貯蓄ゼロの世帯が全体の3割を占めています。
ここでいう金融資産は、預貯金や株式、債券などの金融商品、保険、外貨預金などの金融資産で、生活で使用する資金以外の金融資産を指しています。
2. 【60歳代】二人以上世帯で「貯蓄ゼロ」と「貯蓄2000万円以上」はどちらが多い?
次に、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和5年調査結果のデータをもとに、「貯蓄ゼロ」と「貯蓄2000万円以上」はどちらが多いか、見ていきましょう。
2.1 【60歳代・二人以上世帯】「貯蓄2000万円以上」のほうが多い
60歳代の二人以上世帯では、「貯蓄ゼロ」は21.0%、「貯蓄2000万円以上」は30.0%で、貯蓄2000万円以上のほうが多くなっています。

【60歳代現役シニア世代の二人以上世帯の金融資産保有額】
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100万円~200万円未満:4.5%
- 200万円~300万円未満:4.3%
- 300万円~400万円未満:3.0%
- 400万円~500万円未満:1.9%
- 500万円~700万円未満:7.2%
- 700万円~1000万円未満:6.7%
- 1000万円~1500万円未満:6.8%
- 1500万円~2000万円未満:5.4%
- 2000万円~3000万円未満:9.5%
- 3000万円以上:20.5%
貯蓄額2000万円以上保有している世帯が全体の約3割を占めているものの、貯蓄ゼロの世帯も約2割程度あり、貯蓄額の二極化が進んでいます。
3. 【60歳代現役シニア世代】単身世帯と二人以上世帯の「平均貯蓄額」と「中央値」
60歳代現役シニア世代の貯蓄額の実態として、平均貯蓄額と中央値を紹介します。
60歳代の平均貯蓄額と中央値3/4

出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和5年調査結果」、金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和5年調査結果」をもとに筆者作成
3.1 【60歳代現役シニア世代の平均貯蓄額と中央値】
単身世帯と二人以上世帯の「平均貯蓄額」と「中央値」を比較してみましょう。
単身世帯
- 平均貯蓄額:1468万円
- 中央値:210万円
二人以上世帯
- 平均貯蓄額:2026万円
- 中央値:700万円
平均値は極端に高い、もしくは低い値に影響されやすくなっています。
一方、中央値はデータの真ん中にある値を示すため、貯蓄額は中央値が実態に近い金額です。
単身世帯の中央値は210万円で、二人以上世帯の中央値は700万円です。
貯蓄額の現状は、単身世帯と二人以上世帯とともに中央値が1000万円には達していない結果となっており、老後資金としては心細い金額になっています。
4. 年金だけで生活できている高齢者世帯は約4割
2024年7月5日、厚生労働省による「2023(令和5)年国民生活基礎調査の概況」によると、公的年金や恩給だけで生活している高齢者世帯は、41.7%です。

約6割は、公的年金や恩給での生活は難しく、65歳以降も働いたり現役時代の貯蓄を取り崩したりする生活が浮き彫りになっています。
5. 老後資金は早めに準備していきましょう
65歳現役シニア世代は、貯蓄額2000万円以上の世帯は多いものの、貯蓄ゼロの世帯も同じくらい多いとわかりました。
生活するうえで食費や医療費、住宅費など、避けられない出費は多くあります。
しかし、老後生活を安心して過ごすためにも、家計の収支バランスを整えて、現役時代から早めに老後資金の準備を始めましょう。
参考資料
- 総務省「2020年基準消費者物価指数全国2024年(令和6年)11月分」
- 日本銀行「経済・物価情勢の展望(2024年10月)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和5年調査結果
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和5年調査結果
- 厚生労働省「2023(令和5)年国民生活基礎調査の概況」
円城 美由紀