


新年がはじまりました。
相次ぐ物価高に、高まる老後の不安。人生100年時代においてはまとまった貯蓄が必要ですから、今年こそ老後資金の貯蓄をはじめたいものですね。
一時期は老後2000万円問題が話題となりましたが、昨今の物価高をみるとその必要額はさらに増える可能性もあります。
貯蓄を増やす方法としては複数ありますが、住んでる地域によって平均的な貯蓄額は異なる傾向にあります。
今回は65歳以上に視点をあてて、その貯蓄額を深堀りします。
1. 【都道府県別】65歳以上の貯蓄額が最も多いのはどこか
まずは少し前の調査にはなりますが、総務省統計局「2019年全国家計構造調査」をもとに、総世帯のうち世帯主が65歳以上の世帯の金融資産残高について、都道府県別に確認します。
※金融資産残高とは銀行(ゆうちょ銀行を含む)、その他の金融機関への預貯金、生命保険・積立型損害保険の掛金、株式・債券・投資信託・金銭信託等の有価証券と社内預金等のその他の貯蓄の合計のこと。

1.1 【都道府県別の貯蓄額】65歳以上世帯
- 神奈川県:2428万円
- 奈良県:2267万円
- 愛知県:2126万円
- 東京都:2121万円
- 兵庫県:2083万円
- 岐阜県:2070万円
- 滋賀県:2058万円
- 千葉県:1952万円
- 埼玉県:1924万円
- 富山県:1910万円
最も多いのは神奈川県であり、首都圏をみると次に東京都が4位、千葉県が8位、埼玉県が9位となっています。
東京都を超えたのは、2位の奈良県と3位の愛知県。そのほか兵庫県や岐阜県、滋賀県など、東海や近畿地方も目立ちました。
2. 65歳以上の貯蓄額「平均と中央値」はいくらか。無職世帯も
では、65歳以上の平均的な貯蓄額はいくらでしょうか。
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」(2024年5月17日公表)を参考に確認します。
2.1 65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
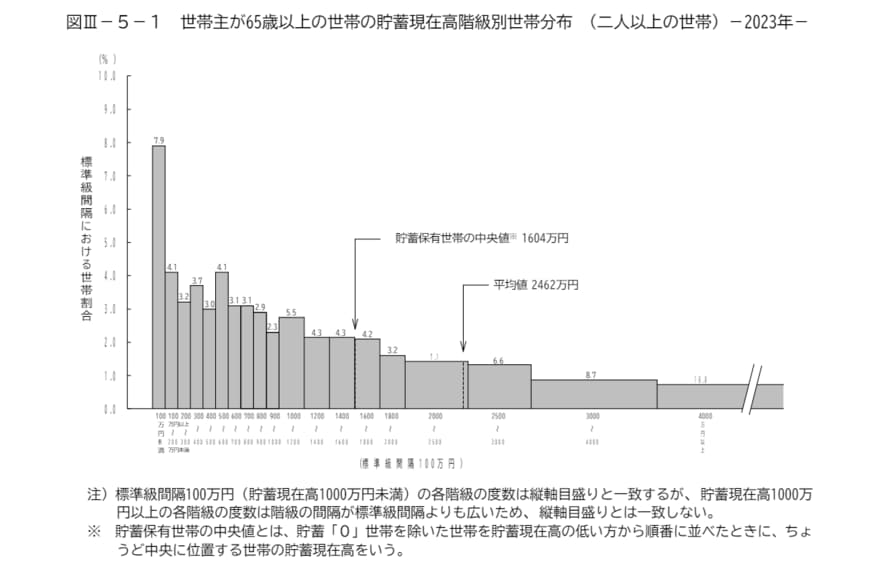
こちらは65歳以上・二人以上世帯の貯蓄額になりますが、平均は2462万円。ただし貯蓄保有世帯の中央値は1604万円まで下がりました。
グラフを見てわかるとおり、貯蓄100万円未満が7.9%な一方で、4000万円以上が18.8%など、家庭差の大きさがわかります。
同調査より、65歳以上・無職世帯の平均貯蓄額も確認しましょう。
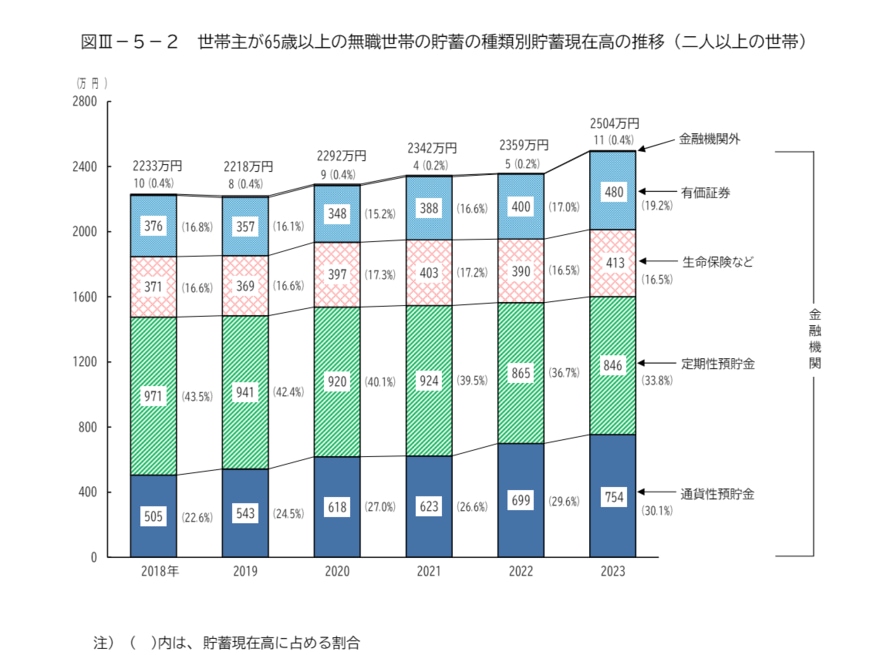
65歳以上で無職の二人以上世帯の平均貯蓄額は2504万円でした。
貯蓄には退職金や相続資産などもありますが、やはり若いころからの計画的な貯蓄も重要でしょう。
3. 65歳以上の夫婦世帯「1カ月の生活費」はいくらか
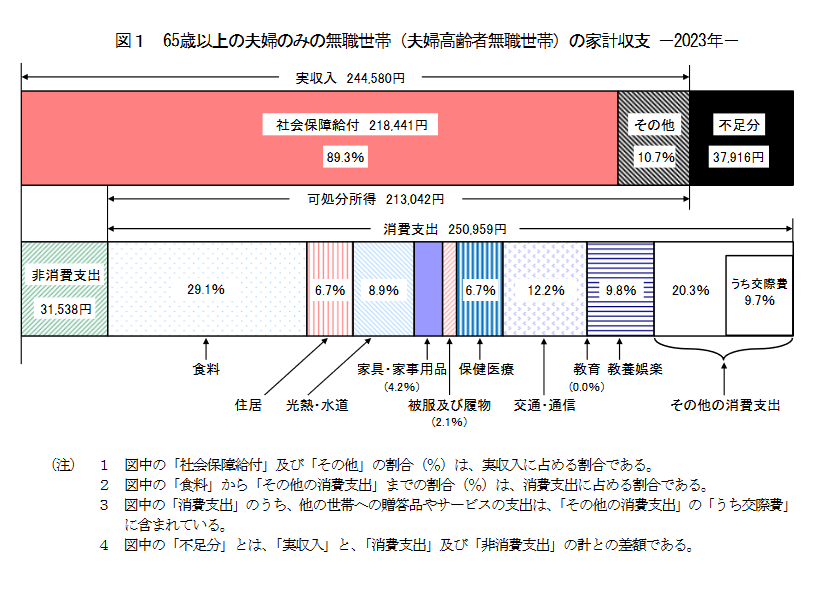
最後に総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきます。
3.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」
月の収入
収入:24万4580円(うち社会保障給付)21万8441円
月の支出
- 消費支出:25万959円
- 非消費支出:3万1538円
支出合計28万2497円
月の収支:▲3万7916円
月の収入をみると、そのうち公的年金は21万円台でした。ただし、年金は加入状況により個人差が大きくなっています。
また、支出は合計で28万円を超えています。
月の収支をみてもわかる通り、平均的に約4万円の赤字です。こちらは貯蓄から切り崩す場合もあるでしょう。
また上記は生活費のみであり、家具や車の買い替え、リフォーム費用、介護や病気の費用などは別途かかる場合もありますから、やはりまとまった貯蓄は必要でしょう。
4. 老後に向けた計画的な貯蓄を
今回は都道府県別や全体の65歳以上の貯蓄をみてきました。
実際にはグラフでもあった通り、個人差や家庭差は大きいものです。
1カ月の家庭収支では月4万円近くの赤字でしたが、こちらも加入している年金状況や生活費によって個人差があります。
また、少子高齢化や物価高の現代においては、年金の減額や物価高の可能性もあり早くから老後に備えたいところでしょう。
貯蓄を増やすためにもまずは1カ月の家計収支を見て、支出を減らしたり(固定費となっている契約の見直しなど)、収入を増やす方法を考えたり(転職や副業、働き方の変更など)することで、貯蓄にまわせるお金を生み出す、増やすことが大切です。
仕事や収入、生活費などは住んでいる地域によって変わる場合もありますから、長い目で見て考えて住む場所を検討するのも一つでしょう。
また、たとえば給料日に自動的に貯蓄できるサービスなどを利用して、自動、かつ安定的に貯蓄する仕組み作りをすることも重要です。
現代では預貯金だけでなく、運用益が非課税になる新NISAといった資産運用も始めやすくなっています。
リスクなどもありますが、貯蓄を効率的に増やすには効果的なので、情報収集からはじめてみるといいでしょう。


参考資料
宮野 茉莉子


