


もうすぐ2025年です。新年の訪れを楽しみにしている人もいるでしょう。
ただし、新年を迎える前にやっておくべきこともあります。本記事では、2024年内に確認するべきふるさと納税の枠と新NISAの成長投資枠について解説します。
具体的な数値を基に紹介するので、ぜひ参考にしてみてください。
1. ふるさと納税の枠は使い切ったか
ふるさと納税は、税金を納める代わりに自治体に寄付をすることで、返礼品を受け取れる制度です。返礼品は、食品などの地域の特産品を受け取ることができ、自治体によっては家電や旅行券なども取り扱っています。
ふるさと納税をすることで、日々の食費を抑えられたり、欲しい家電が手に入ったり旅行に行けたりとメリットが大きいです。
ただし、ふるさと納税は1月1日から12月31日までの1年間で寄付できる金額(全額控除される金額)が決まっています。この寄付上限額は年収や家族構成によって決まる仕組みです。
総務省「全額控除されるふるさと納税額(年間上限)の目安」によると、たとえば年収300万円で独身または共働きの人が寄付できる金額は年間2万8000円です。一方、年収1000万円で独身または共働きの人が寄付できる金額は年間18万円となっています。

このように、年間に寄付できる上限額は人によって大きく異なります。そのため、自分の年間上限額を確認し、今年寄付した金額が上限額に達していない場合は、残りの金額を使い切るとよいでしょう。
なお、自分の寄付上限額はシミュレーションサイトなどを利用することで、簡単に知ることができます。
2. 新NISAの成長投資枠は使い切ったか
次に、新NISAの成長投資枠に残りがないかを確認しましょう。新NISAとは、2024年から始まったお得に資産形成ができる制度です。
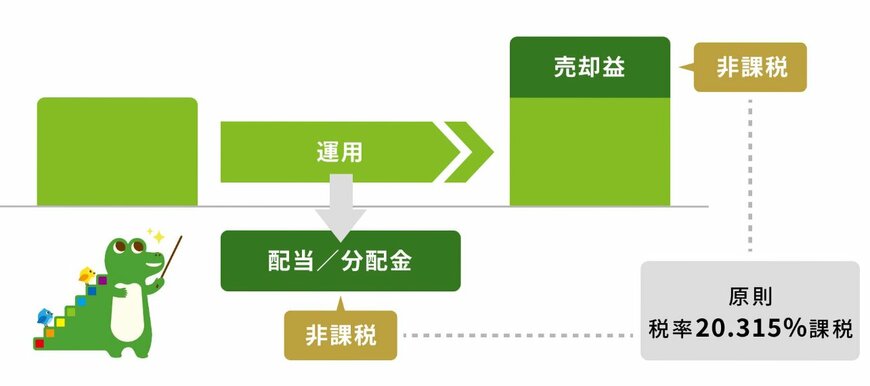
新NISA口座で投資をすると、運用で得た利益が非課税になります。通常、投資では利益に対して約20%の税金がかかりますが、新NISAではこれらの税金がかからないため、効率的に資産運用が可能です。
また、新NISAには積立投資に特化したつみたて投資枠と積立投資と一括投資ができる成長投資枠の2つに別れています。それぞれ年間に投資できる金額に上限があり、つみたて投資枠は年間120万円、成長投資枠は年間240万円です。

ある程度短期間で売買を繰り返して利益を狙う投資をしている人などは、成長投資枠の枠が残っている場合は使い切った方がいいでしょう。
一方、長期間の投資を前提とした積立投資をしている人は、非課税枠が残っているからと言って焦って投資をする必要はありません。最初に決めたペースで、毎月コツコツと積立を続けましょう。
3. 保険の見直しや金融資産の棚卸しもしよう
ふるさと納税と新NISAについて解説しましたが、年末年始は時間を取れる人も多いでしょう。
そのため、保険などの固定費の見直しと金融資産の棚卸しも同時におこなうのがおすすめです。
あまり意識せずに払っていた保険料やサブスク料金などを見直すことで、毎月の支出を軽減できるかもしれません。また、家庭の資産が全部でいくらあるのかを改めて把握することで、老後までにあといくら貯めるべきなどのシミュレーションもできるでしょう。
4. 2025年の計画を立てよう
もうすぐ2025年が始まります。新年に向け、様々な目標を立てている人も多いのではないでしょうか。その目標の一つに、お金に関する目標も決めてみてください。
「年間で◯◯万円貯蓄する」、「新NISAで毎月◯万円を積立投資する」、「転職や副業で収入を年間◯◯万円アップする」など、できるだけ具体的に目標を決めましょう。
お金と生活は切っても切れない問題です。ぜひ、お金に関する2025年の目標を決めて、新年をスタートしてみてはいかがでしょうか。

参考資料
苛原 寛


