

11月30日は「年金の日」です。
“国民お一人お一人、「ねんきんネット」等を活用しながら、高齢期の生活設計に思いを巡らしていただく日”とされています。
年金記録や年金受給見込額を確認し、老後の生活を具体的に思い描くきっかけにしましょう。
また、国民年金と厚生年金を「どのくらい受け取れるか」を確認することも大切ですが、人によっては「確定申告」が必要になる場合があることをご存知でしょうか。
今回は、国民年金と厚生年金の受給者の中で、確定申告が必要な人とそうでない人について詳しく解説します。
確定申告不要制度についても理解を深め、ご自身が申告の対象かどうかをしっかり把握しておきましょう。
1. 確定申告不要制度の対象となる人は?
通常、公的年金等の収入は「雑所得」として課税対象となっており、一定金額以上の収入を得ている場合は確定申告を行って税金の過不足を精算する必要があります。
しかし、年金受給者の確定申告手続きに伴う負担を減らすため、公的年金等に係る「確定申告不要制度」が設けられています。
確定申告不要制度の対象になるのは、以下の2つの条件を満たす場合です。
- 公的年金等の収入金額の合計額が400万円以下かつその公的年金等の全部が源泉徴収の対象
- 公的年金等に係る雑所得以外の所得金額が20万円以下
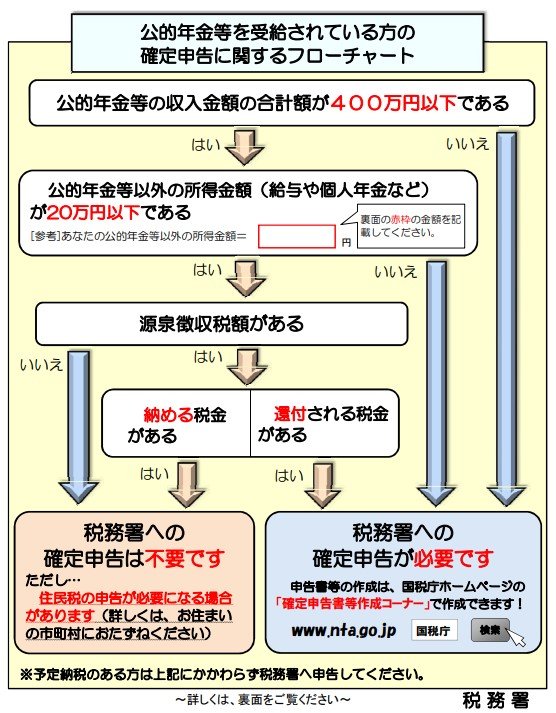
なお「公的年金等」には、国民年金や厚生年金に加え、共済組合から支給を受ける老齢年金や恩給(普通恩給)などが含まれます。
「公的年金等に係る雑所得以外の所得」は、生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金などが該当します。
公的年金だけで400万円以上を受け取る方はごく少数なので、他に収入がなければ確定申告不要制度の対象となるケースが大半でしょう。
ちなみに、国民年金部分を含む厚生年金の平均支給額は14万3973円となっており、年間にして約172万円です。
2. 公的年金の受給額のイメージ
厚生労働省の資料には、現役時代の報酬別に①~⑦まで分類し、年金への加入期間を40年とした場合の合計年金額のイメージが記載されています。

①54万9000円(※男性の平均的な収入を1.25倍):合計年金額18万6104円
②43万9000円(※男性の平均的な収入):合計年金額16万2483円
③32万9000円(※男性の平均的な収入を0.75倍):合計年金額13万8862円
④37万4000円(※女性の平均的な収入を1.25倍):合計年金額14万8617円
⑤30万円(※女性の平均的な収入):合計年金額13万2494円
⑥22万5000円(※女性の平均的な収入を0.75倍):合計年金額11万6370円
⑦14万2000円(※短時間労働者(男女計)の平均的な収入):合計年金額9万8484円
⑧国民年金のみ加入:年金額6万8000円
※2024年度の水準で示した年金額
現役時代の収入が54万9000円、加入期間が40年間の方の支給額の目安は18万6104円となっており、年間収入は約223万円となります。
平均より多くの年金を受給している方でも、他に収入がなければ原則として確定申告は不要です。
ただし、確定申告不要制度の対象者でも申告が必要となるケースがあります。
次章にて、制度対象者でも申告が必要なケースを見ていきましょう。
3. 制度対象者でも申告が必要なケース
確定申告不要制度の対象者でも、次のような場合は申告が必要です。
3.1 所得税の還付を受ける場合
公的年金等から所得税及び復興特別所得税が源泉徴収されている方で、還付が受けられる例の一部をご紹介します
マイホームを住宅ローンなどで取得した場合
住宅ローンを組んでマイホームを購入した場合、建物や所得などに関する諸条件を満たしていれば住宅ローン控除を受けられます。
住宅ローン控除を受けるには確定申告を行う必要があり、会社員などであれば2年目以降は年末調整にて控除を受けられます。
一定額以上の医療費を支払った場合
1年間に支払った医療費が一定額を超える場合、医療費控除を受けられます。
具体的には「1年間に支払った医療費の合計額」から「保険金などで補てんされる金額」を差し引いた金額が10万円(その年の総所得金額等が200万円未満の場合は、総所得金額の5%)を超える場合に控除を受けられます。
災害や盗難にあった場合
災害または盗難もしくは横領によって損害を受けた場合、雑損控除を受けられます。雑損控除の金額は、以下の2つのうち多いほうの金額が適用されます。
- (損害金額+災害等関連支出の金額-保険金等の額)-(総所得金額等)×10%
- (災害関連支出の金額-保険金等の額)-5万円
3.2 その他の申告が必要なケース
その他にも、年の途中で退職して年末調整を受けていない場合や、6つ以上の自治体にふるさと納税をしている方(もしくはワンストップ特例の申請をしていない方)も確定申告をすえば税額が控除されます。
4. まとめにかえて
今回解説したように、公的年金のみを収入源としている方の多くは確定申告が必要ありません。
しかし、他に収入がある場合や各種控除を受ける場合など、人によっては確定申告が必要となるケースがあります。
確定申告には手間がかかりますが、所得税の還付や控除を受けることで税負担を抑えられます。必要に応じてきちんと申告しましょう。
参考資料
- 国税庁「年金受給者の皆様へ」
- 厚生労働省年金局「これまでの年金部会も踏まえてご議論いただきたい論点②」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
加藤 聖人


