


年金は現役時代の平均年収や勤務期間によって受給額が異なります。
そのため、自分が受け取る年金額が周りと比較してどうなのか気になる人もいるでしょう。
そこで本記事では、年金「一人で年間200万円」が周りより多いのか、それとも少ないのか紹介します。
年間200万円の年金を受け取るために必要な現役時代の年収や、高齢者の生活実態についても説明するため参考にしてみてください。
1. 年金「一人で年間200万円」は周りと比べて多いのか少ないのか
ではさっそく、年金「一人で年間200万円(月間16万7000円)」が周りと比較して多いのか、少ないのか見ていきましょう。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額(国民年金+厚生年金)は以下のとおりです。
【写真全3枚中1枚目】厚生年金受給者の年金受給額(国民年金+厚生年金)、2枚目では平均年収ごとの目安年金受給額をチェック!老後の家計収支一覧表も!1/3
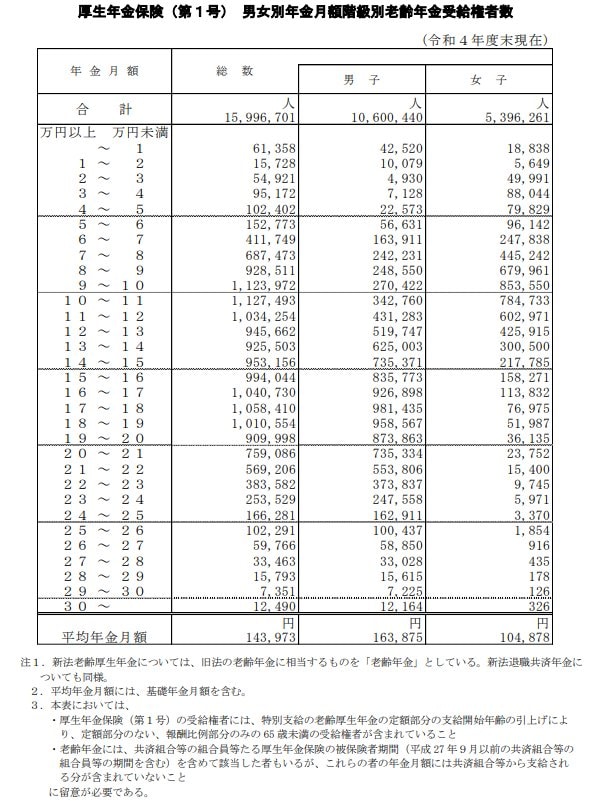
1.1 厚生年金受給者の年金受給額分布(国民年金+厚生年金)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
厚生年金受給者のうち、年金を月間17万円以上もらう人の割合は33.41%です。厚生年金受給者のうち、約3人に1人しかいません。
そのため、年金「一人で年間200万円」は周りよりも多くもらっているといえるでしょう。
なお、上記の数値は現役時代に会社員や公務員として働いた経験のある厚生年金受給者がもらう年金額です。会社員や公務員経験がない専業主婦や自営業者は厚生年金を受け取れず、もらえる年金は国民年金のみです。
2024年度の国民年金の満額は月6万8000円のため、会社員や公務員の勤務経験がない専業主婦や自営業者で公的年金を年間200万円以上受け取る人はいないでしょう。
2. 年金「一人で年間200万円」もらうために必要な現役時代の年収はいくらか
先ほど年金「一人で年間200万円」は少数派であることを確認しましたが、年間200万円(月額16万7000円)の年金を受け取るには現役時代にどれくらいの年収が必要なのでしょうか。
以下の条件で、現役時代の平均年収別に年金受給額をシミュレーションします。
- 1973年生まれ
- 23歳から64歳まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

2.1 平均年収ごとの目安年金受給額(額面)
平均年収 年金受給額の目安(額面)
- 200万円 月10万7000円
- 300万円 月12万7000円
- 400万円 月14万2000円
- 500万円 月16万2000円
- 600万円 月18万1000円
- 700万円 月19万7000円
- 800万円 月21万3000円
- 900万円 月23万4000円
平均年収が600万円以上あれば、年間200万円を超える年金を受け取れます。
日本の平均年収が460万円のため、年間200万円の年金を受け取れるのは高年収の人といえるでしょう。
3. 年金「一人で年間200万円」で老後生活は送れるのか
一人で年間200万円(月間16万7000円)の年金を受け取る場合、年金だけで老後生活を送れるのでしょうか。
総務省統計局「家計調査報告書(家計収支編)」によると、65歳以上単身無職の平均支出額は月15万7673円です。

【家計収支】
- 実収入(天引き前の収入):12万6905円
- 可処分所得(手取り収入):11万4663円
- 非消費支出(税金・社会保険料):1万2243円
- 消費支出:14万5430円
【消費支出の内訳】
- 食料:4万103円
- 住居:1万2564円
- 光熱・水道:1万4436円
- 家具・家事用品:5923円
- 被服及び履物:3241円
- 保険医療:7981円
- 交通・通信:1万5086円
- 教養娯楽:1万5277円
- その他の消費支出:3万821円
※端数処理
一人暮らしの場合、一般的な生活水準であれば年金だけで暮らせます。
夫婦で暮らす場合は、パートナーの年金支給額も考慮しなければなりません。65歳以上夫婦のみの無職世帯の平均支出額は月28万2497円のため、参考にしてみてください。
4. 支出を抑えることも検討しよう
老後はいつまで続くかわかりません。
そのため、予想よりも長生きすることでお金が足りなくなる「長生きリスク」も伴います。
年金収入よりも支出が多く、十分な貯蓄がない世帯は、支出を減らすことも考えましょう。
まずは、通信費やサブスク料金、保険の見直しなどで固定費を削減できないか検討してみてください。


参考資料
苛原 寛


