


ドラッグストアで買った市販薬の領収書が、確定申告で使える場合があります。
セルフメディケーション税制という、医療費控除の特例です。
この記事では、国税庁の資料をもとに要件を確認します。
1. 【セルフメディケーション税制】まず健診や予防接種が要る
国税庁によると、この特例は、健康の保持増進および疾病の予防への取組として一定の取組を行っている居住者が、自己または自己と生計を一にする配偶者その他の親族のために特定一般用医薬品等購入費を支払った場合に受けられます。
1.1 「一定の取組」は6つ
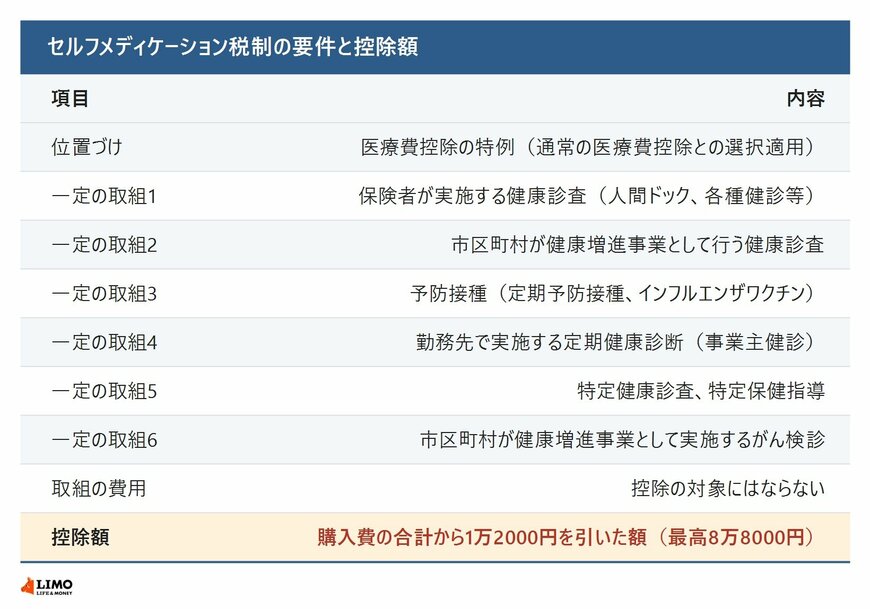
該当するのは、保険者が実施する健康診査、市区町村が健康増進事業として行う健康診査、予防接種、勤務先で実施する定期健康診断、特定健康診査と特定保健指導、市区町村が健康増進事業として実施するがん検診の6つです。
申告する本人が取組を行っている必要があります。生計を一にする配偶者や親族が受けていればよい、というものではありません。
 1/1
出所:国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)」をもとにLIMO編集部作成
1.2 対象になる薬
特定一般用医薬品等購入費とは、医師によって処方される医療用医薬品から、ドラッグストアで購入できるOTC医薬品に転用された医薬品、いわゆるスイッチOTC医薬品等の購入費をいいます。
対象商品は、購入の際の領収書等にその旨が表示されています。一部の医薬品には、パッケージに共通識別マークが掲載されています。
2. いくら引けるのか、どちらを選ぶのか
金額の計算と、通常の医療費控除との関係を押さえておきます。
2.1 1万2000円を超えた分
控除額は、実際に支払った特定一般用医薬品等購入費の合計額から1万2000円を差し引いた金額です。上限は8万8000円とされています。保険金などで補填される部分は合計額から除きます。
なお、要件になっている人間ドックなどの取組に要した費用そのものは、この特例による医療費控除の対象になりません。健診代は含められないということです。
2.2 通常の医療費控除とは選択適用
この特例は医療費控除の特例であり、通常の医療費控除との選択適用です。特例の適用を受ける場合、通常の医療費控除を併せて受けることはできません。
しかも、いずれかの適用を選択した後、更正の請求や修正申告によってこの選択を変更することはできないとされています。どちらが有利かは、申告の前に計算しておくことになります。
自治体が独自に実施している支援については、下記の記事より一部を引用・参照しています。



