日本の公的年金制度は「国民年金」と「厚生年金」に分かれています。
このうち、厚生年金は現役時代の年収や加入年数によって将来の受給額が計算されます。現役時代の働き方が老後の収入に大きく影響するということです。
ただし、公的年金制度は定期的に見直しが行われており、将来的に支給水準や受給開始年齢などが変わる可能性があります。つまり、将来の年金収入がどうなるのかは現時点で不透明ということ。
そのため、老後の生活設計を年金収入に頼るのはリスクがあると考えておきましょう。
本記事では、令和シニアの年金実態を解説します。また、年金に関する実際にあった質問も最後に紹介しますので、老後資金準備について考えるきっかけにしていきましょう。
1. 【厚生年金】「月額15万円以上」の受給者は半数以下?
厚生年金は、主に会社員や公務員が加入する年金制度です。
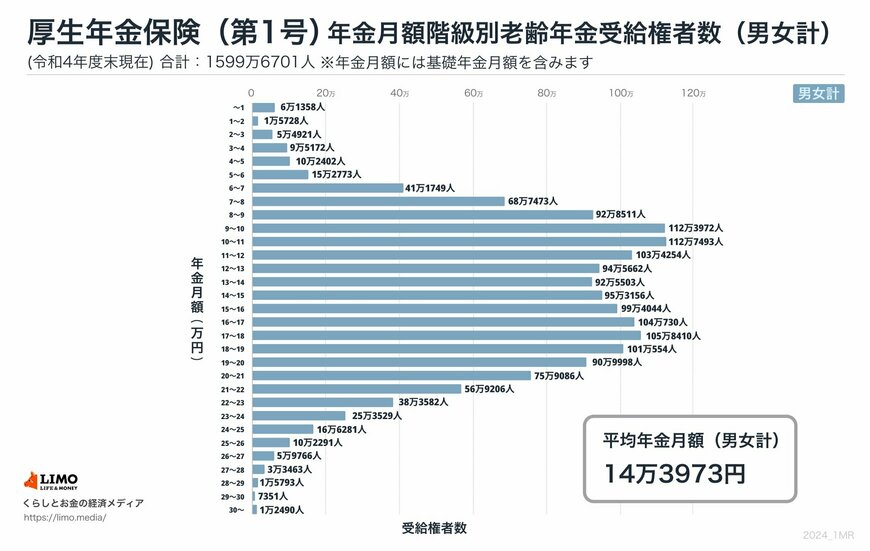
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、平均受給額は「14万3973円」で、国民年金(基礎年金)の部分も含まれています。
厚生年金は一般的に充実しているイメージがありますが、実際には現役時代の収入や加入期間によって受給額が変わるため、個人差がかなり大きいのが現状です。
では、平均額以上となる「15万円以上」を受け取っている人の割合はどのくらいなのでしょうか。
1.1 厚生年金「月額15万円以上」の割合は?
厚生労働省年金局の同資料によると、厚生年金「月額15万円以上」の割合は下記のとおりです。※国民年金の金額を含む
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
令和4年度の厚生年金受給権者は1599万6701人で、その中で月額15万円以上を受給しているのは737万6574人です。
これを割合で示すと、「737万6574人 ÷ 1599万6701人 = 46.1%」となります。
つまり、月額15万円以上を受け取っていない人のほうが多いことがわかります。
また、国民年金のみを受け取っている人も考慮すると、月額15万円以上受け取っていない人の割合はさらに増加するでしょう。
次に、低年金世帯を対象に給付される「年金生活者支援給付金」を受け取れるのはどのような人なのかを見ていきましょう。
2. 年金に最大約6万円が上乗せ支給される「年金生活者支援給付金」とは?
年金生活者支援給付金とは、所得の少ない年金受給者に対して生活支援を目的に支給される給付金です。
年金生活者支援給付金は、「老齢年金」「障害年金」「遺族年金」それぞれで受け取れる給付金の種類が異なります。
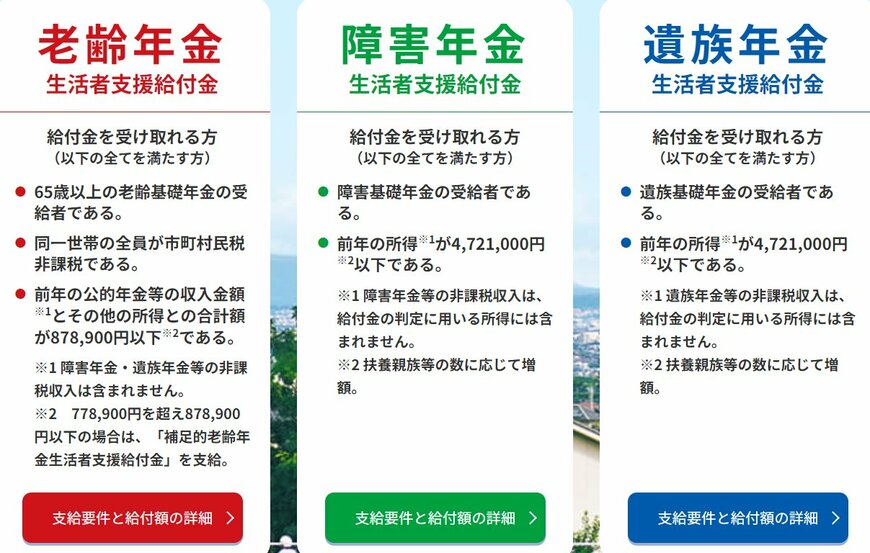
本章では「老齢年金」に焦点を当て、「老齢年金生活者支援給付金」の受給要件について解説していきます。
2.1 「老齢年金生活者支援給付金」を受給するための要件は?
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額※1とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下※2
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
2.2 「老齢年金生活者支援給付金」の給付基準額は?
「老齢年金生活者支援給付金」の2024年度の給付基準額は、月額5310円です。
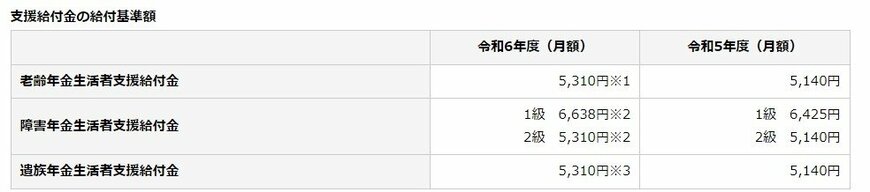
上記はあくまで基準額であり、実際は基準額をもとに保険料納付済期間によりそれぞれ計算されます。
【老齢年金生活者支援給付金の給付額の計算方法(①と②の合計額)】
- ①保険料納付済期間に基づく額(月額) = 5310円 × 保険料納付済期間 / 被保険者月数480月
- ②保険料免除期間に基づく額(月額) = 1万1333円 × 保険料免除期間 / 被保険者月数480月
基準額である月額5310円を受給できる場合、年間では6万3720円になります。
では、実際に支給されている「老齢年金生活者支援給付金」の平均給付額はどのくらいなのでしょうか。
2.3 【一覧】「老齢年金生活者支援給付金」の平均給付月額
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」によると、実際に支給された「老齢年金生活者支援給付金」の平均給付月額は下記のとおりです。
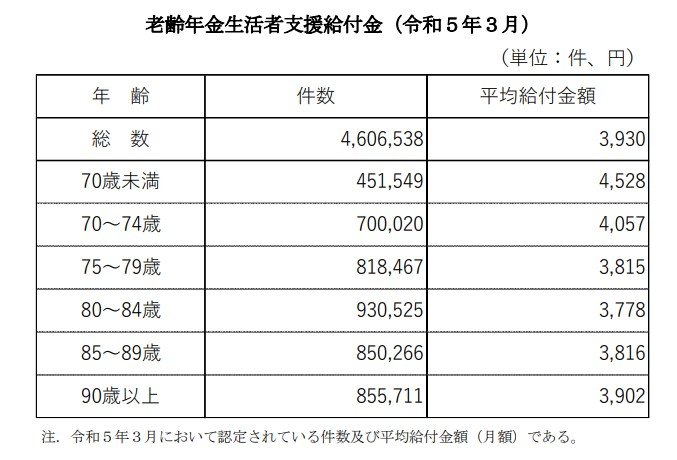
- 全体:3930円
- 70歳未満:4528円
- 70~74歳:4057円
- 75~79歳:3815円
- 80~84歳:3778円
- 85~89歳:3816円
- 90歳以上:3902円
上記の結果から、基準額に満たないケースが多いことがわかります。
新たに老齢年金生活者支援給付金の対象となる方には、毎年9月から順次「年金生活者支援給付金請求書(はがき型)」が発送されるため、対象者は忘れずに手続きを行いましょう。
3. 計画的な老後資金準備を
今回は令和シニアの厚生年金実態を解説しました。
国民年金を含んだ平均月額15万円以上を受け取っているシニアの割合が半分以下であることに驚いた人も多いかもしれません。
理想とする老後生活の水準にもよりますが、年金のみの収入で生活を送ることは現実的では無さそうです。
不安に感じた人は、計画的に老後資金の準備を始めてみましょう。
貯金で貯める方法もありますが、現在の日本の低金利の状況を考えると効率の良い手段とは言えません。
そこで候補となるのが「資産運用」で老後資金を準備することです。
資産運用の中にも、「新NISA」や「iDeCo」といった税制優遇制度を活用できる投資信託や、予め期間や金利を固定で運用できる債券など、さまざまな選択肢があります。
貯金と違い、お金が増えたり減ったりするので、リスクをしっかりと理解した上で、自分の取れるリスクの範囲で始めることが大切です。
まずは、将来受け取る年金見込額をねんきん定期便などで確認し、理想の老後生活を送る上での不足額を計算してみましょう。その上で、自分専用の老後資金準備プランを考えることができればいいですね。
4. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
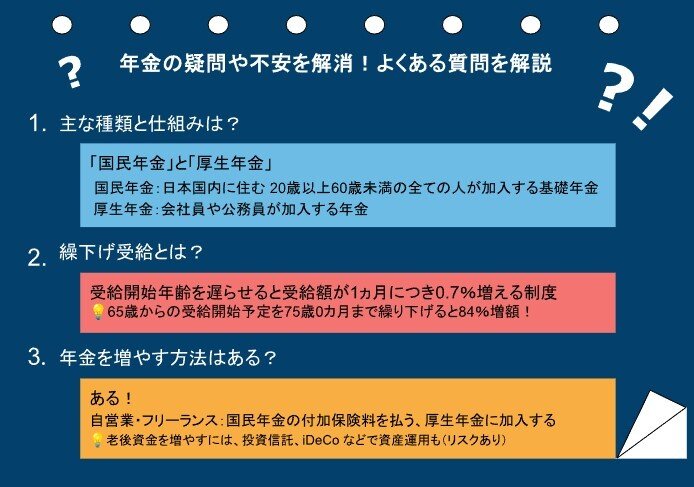
「年金は複雑だなぁ…」と思う人は多いのではないでしょうか?でも、ちょっとしたポイントを押さえると、意外と分かりやすくなります。ここでは、年金についてよくある質問を分かりやすく解説していきます。
4.1 年金ってどんな仕組み?
まず、日本の公的年金は「2階建て」の仕組みになっています。土台にあたるのが「国民年金」、その上に「厚生年金」が重なる2階建て構造です。
国民年金
国民年金は、20歳から60歳未満の全員が対象で、自営業やフリーランスの方が主に加入しています。毎月決まった保険料を払う仕組みとなっています。
厚生年金
会社員や公務員が加入するのが「厚生年金」。厚生年金は収入に応じて保険料が変わるので、将来もらえる年金額もその人の収入次第になる部分が大きいです。
4.2 「繰下げ受給」って何?
年金は普通65歳からもらうものなのですが、「もう少し働けそうだし、今すぐもらわなくてもいい」と思う人には、「繰下げ受給」という選択肢があります。簡単に言うと、受け取りを遅らせることで将来の年金が増える仕組みです。
例えば、65歳で受け取る予定を75歳まで遅らせると、年金額が84%も増えます。
もし健康で他の収入源があるなら、繰下げ受給は検討する価値があるでしょう。
4.3 年金や老後資金を増やすには?
「どうやったらもっと年金や老後資金を増やせるのか?」というのは気になるところですよね。繰下げ受給のほかにもいくつか方法があります。
国民年金の付加保険料を払う
自営業やフリーランスの方には少しだけ追加で保険料を払うことで、将来もらえる年金額を少し増やすことができます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも一つの手です。会社員になったり、厚生年金が適用される働き方を選ぶと、将来もらえる年金が増えます。
資産運用
さらに、iDeCo(個人型確定拠出年金)や投資信託で資産運用をするという選択肢もあります。ただし、運用にはリスクもあるので、始める前によく考えた方がいいですね。
これで、年金の基本が少しクリアになったでしょうか?一歩一歩理解を深めていくことで、将来への準備がしっかり進められるでしょう。


参考資料
奥野 友貴