最近、NISAやiDeCoなど資産運用を始める方が増えていますね。2024年から新NISAが始まったことにより、その注目がより高まっています。
多くの方が取り入れている資産運用ですが、皆さんは何を目的としているのでしょうか。
筆者も資産運用についてのご質問を多くいただきますが、その大半は「老後への不安とその準備のため」という方がほとんどです。
「老後は好きなことをしたい」「ゆとりある生活を送りたい」こういった希望とは裏腹に、実際には少子高齢化や物価上昇は止まらず、老後への不安が募るばかりです。
そもそもお金が手元にあればこういった不安はなくなるわけですが、そんなお金持ちの人たちはどんな考えを持っているのでしょうか。
今回は、筆者が実際に見てきた「ホンモノのお金持ち」の共通点を3つあげていきたいと思います。
ぜひ、参考にしていただけると嬉しいです。
1. 富裕層とは?その割合や資産額もチェック
野村総合研究所のデータによると、日本には純金融資産が1億円以上の世帯が、148万5000世帯存在しています。
【写真1枚目/全3枚】日本での富裕層の世帯数。以降の写真で富裕層の増加傾向を紹介1/6

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」
- 超富裕層(5億円以上):9万世帯/105兆円
- 富裕層(1億円以上5億円未満):139万5000世帯/259兆円
- 準富裕層(5000万円以上1億円未満):325万4000世帯/258兆円
- アッパーマス層(3000万円以上5000万円未満):726万3000世帯/332兆円
- マス層(3000万円未満):4213万2000世帯/678兆円
※純資産額で考えるため、たとえ金融資産が1億円あったとしても、住宅ローンなどの借入金がある場合は、その借入金を差し引いた金額で資産額を考えます
実は、資産が1億円以上のいわゆる富裕層は、2005年と比べて62万世帯増加しています。
この富裕層の増加には、どのような理由があるのでしょうか。
次章から、詳しく見ていきましょう。
2. 日本で富裕層が増加中?
先ほどと同じ資料をもとに見てみると、2005年から2021年にかけて富裕層の世帯数は、右肩上がりに増えています。
純金融資産保有額の階層別にみた保有資産規模と世帯数の推移2/6

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」
また、資産を見てみても、超富裕層と富裕層が保有する資産総額は、以下のように増加の一途をたどっています。
- 2015年:272兆円
- 2017年:299兆円
- 2019年:333兆円
- 2021年:364兆円
このように日本で富裕層が増えるのにはいくつか要因があるようです。
次章で、その要因を見ていきましょう。
3. なぜ日本で富裕層が増えているのか?背景を考察
富裕層が近年、増加しているのには、以下のような理由が考えられます。
3.1 経済の成長と資産形成の機会拡大
2005年以降、日本の経済は緩やかに成長を続けています。
この経済成長が資産形成の機会を広げ、一部の人々が富裕層になる要因となっていると推察されます。
3.2 金融政策と低金利
日本の金融政策は長期にわたり緩和的で、低金利政策が続いています。
このことによって資産形成や投資が促進され、一部の投資家にとっては大きな利益を得る機会が増えました。
3.3 株式市場の上昇
2005年以降、日本の株式市場は回復基調にあります。
株式投資や企業の成功によって多くの世帯が資産を増やし、富裕層の仲間入りを果たしました。
3.4 相続や贈与によるもの
富裕層の一部は、相続や贈与を通じて資産を受け継いでいます。
特に近年では少子高齢化が進み、世帯当たりの子供の人数が減少しているため、相続する資産額が増えています。
一般家庭でも、両親や祖父母から多額の遺産を受け取り、意図せず富裕層の仲間入りを果たす人もいます。
こうした背景を考えると、富裕層になることは簡単ではないように思えますが、富裕層にはある共通点があります。
続いて、その共通点を見ていきます。
4. 「富裕層の3つの共通点」とは
富裕層にはある共通点があるようです。
では、その3つとはいったいなんでしょうか。詳しく見てみましょう。
4.1 その1:知的好奇心が旺盛
本物の富裕層は、興味を持つ対象の幅が広いようです。
仕事やプライベートの場面で、様々なことに対して情報を吸収するためのアンテナを広く張っています。
また、情報を吸収する際に否定的な態度を取らず、何事にも「それは何?」と知ろうとする姿勢があります。
このような姿勢が、知識の幅を広げ、ビジネスに役立つことが多いのです。
4.2 その2:「自分ならできる!」と自信を持っている
富裕層は「自分のビジネスをどのように展開していきたいか」や「将来どうなりたいか」について明確な目標を持っています。
その目標に対して「自分はできる」と自信を持ち、夢の実現に向けて前向きに取り組んでいます。
また、家族や信頼できるパートナーがそばにいることも特徴です。
4.3 その3:地道に努力する
筆者が実際に会った60歳代や70歳代の資産家の多くは、20歳代から毎月少しずつ貯金していました。
富裕層になるためには、若い時から長い時間をかけて少しずつお金を貯める方法と、自分でスキルアップして収入を増やしたり、起業するなどして経済的な豊かさを得る方法があります。
どちらの方法も、時間をかけてコツコツ努力することが必要です。
富裕層になりたいと思ったら、具体的な目標を信頼できる友人などに宣言するのも良いかもしれませんね。
5. まとめにかえて
今日は、純金融資産1億円以上を持つ富裕層の割合や、彼らが大事にしている価値観についてお話ししました。
富裕層に共通しているのは、「現状に満足せずに常に向上心を持つ」という姿勢です。これは、お金持ちじゃなくても日々の生活に取り入れられる部分があるかもしれません。
もちろん、いきなり富裕層になるのは難しいでしょうが、何か一つでも興味を持って学ぶことなら、始められそうですよね。
老後の資金準備についても同じで、できることからコツコツが大事です。たとえば、以下の2つが基本です。
- 自分の老後にいくら必要かを知る:必要な金額が分かれば、そこから逆算して「今からいくら積み立てれば安心できるのか」が見えてきます。
- 自分に合った資金準備の方法を選ぶ:「みんながNISAやiDeCoやってるから、私も!」と飛びつくのではなく、それが本当に自分に合うかどうかも考えてみることも大事です。リスクが高く感じるなら、他の選択肢も検討するのもいいでしょう。
お金の話って、ちょっと難しそうで後回しにしがちですが、将来の安心のために、今できることを少しずつ始めてみてはいかがでしょうか。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
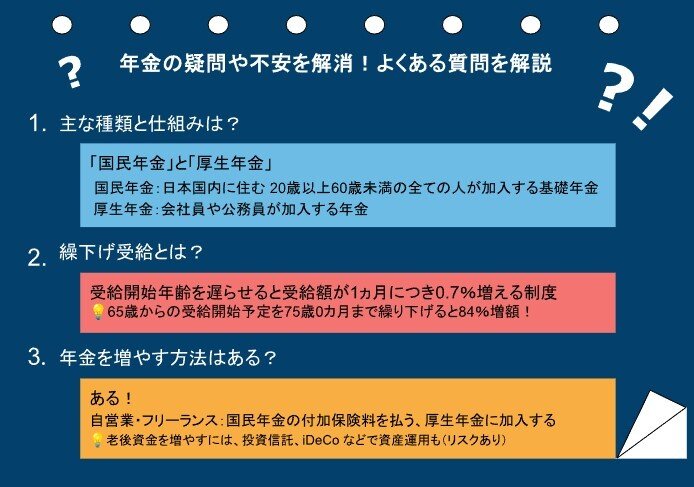
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
6.1 年金の仕組みってどうなってるの?
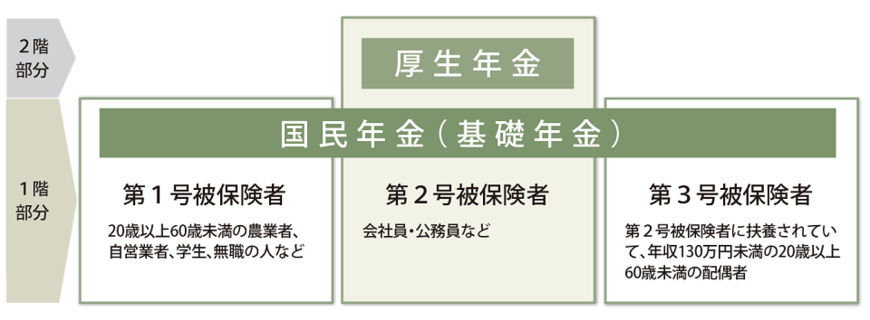
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
6.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
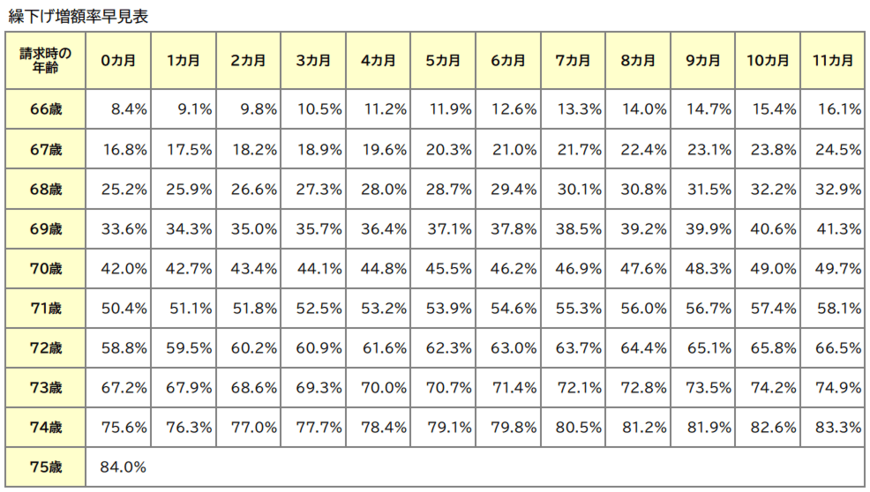
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
6.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
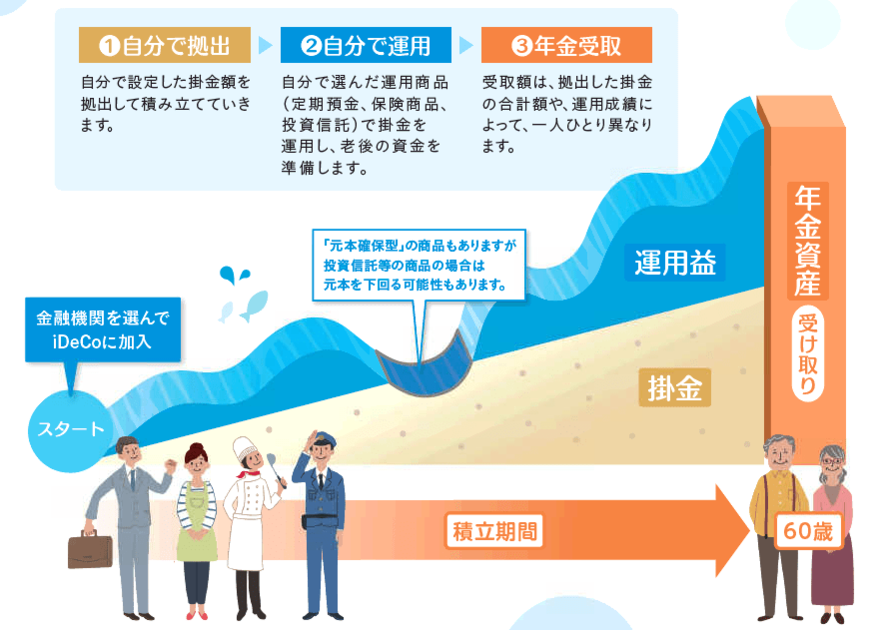
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。