


ゆとりある老後を過ごすためには、十分な貯蓄と適切な資金計画が必要となります。
しかし、実際には老後に必要となる生活費の目安や、どれくらいの貯蓄が必要なのかなど、具体的なイメージを持ちにくいものです。
本記事では、70歳代と80歳代の平均的な生活費や貯蓄額を見ていきます。また、現役で働いているうちからやっておきたい老後対策を3つ紹介するので、安定した老後を送るための準備を始めていきましょう。
1. 70歳代・80歳代の平均的な生活費
総務省統計局の「家計調査」によると、70歳代と80歳代の消費支出は以下のようになっています。
<二人以上世帯・世帯主の年齢階級別に見た消費支出>
- 70~74歳:27万2657円
- 75~79歳:24万5107円
- 80~84歳:22万4648円
- 85歳~:22万8685円
世帯主の年齢階級別に見ると、70歳代前半から80歳代半ばにかけて消費支出が減少傾向にあることがわかります。
なお、単身世帯については60歳以降のデータとなりますが、平均的な消費支出は15万2743円となっています。
2. 老後の生活費はいくら不足する?
総務省統計局が2024年3月に公表した「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」によると、65歳以上・夫婦のみの無職世帯および65歳以上・単身無職世帯の家計収支は、以下のようになっています。
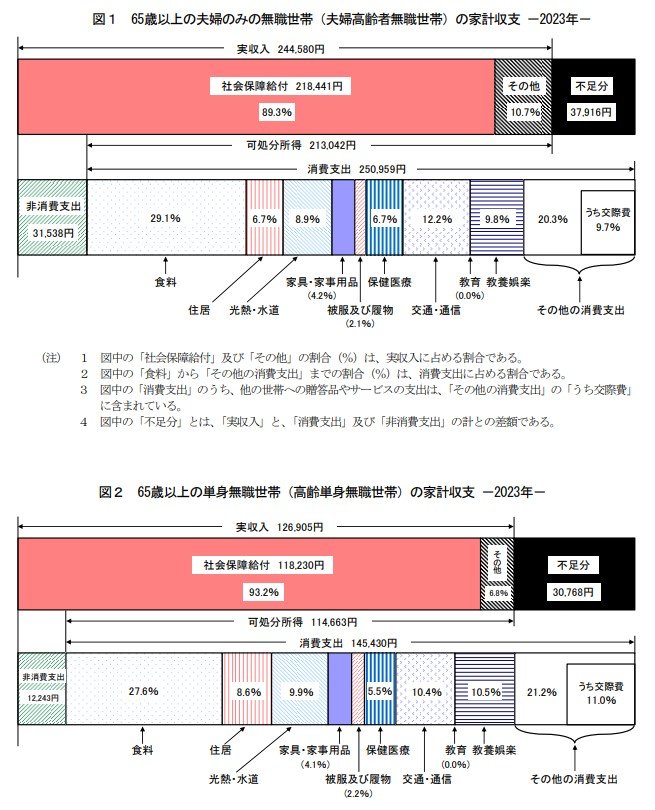
<65歳以上・夫婦のみの無職世帯>
- 実収入:24万4580円
- 消費支出:25万959円
- 非消費支出:3万1538円
- 不足分:3万7916円
<65歳以上・単身無職世帯>
- 実収入:12万6905円
- 消費支出:14万5430円
- 非消費支出:1万2243円
- 不足分:3万768円
どちらの世帯も平均的な不足額は毎月3万円以上となっており、自らの金融資産を切り崩して生活している世帯も多いのが現状です。
3. 70歳代の平均貯蓄額
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を基に、70歳代の貯蓄状況を見てみましょう。
3.1 <70歳代・二人以上世帯>
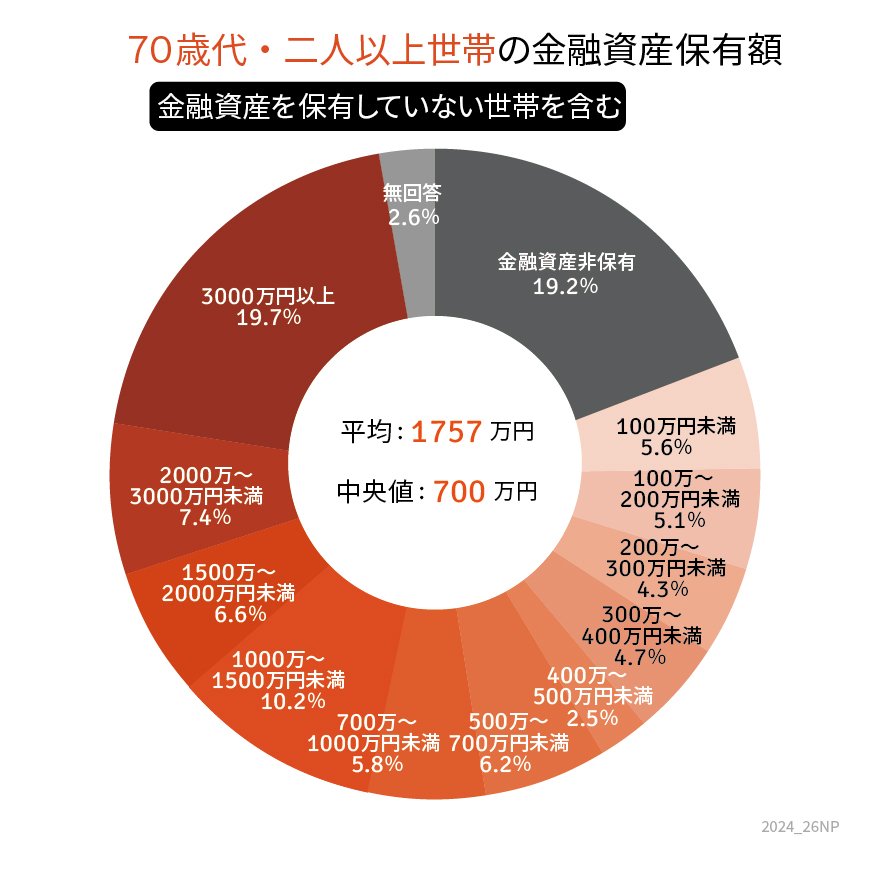
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
- 平均値:1757万円
- 中央値:700万円
3.2 <70歳代・単身世帯>

- 金融資産非保有:26.7%
- 100万円未満:5.8%
- 100~200万円未満:4.3%
- 200~300万円未満:4.1%
- 300~400万円未満:3.3%
- 400~500万円未満:2.5%
- 500~700万円未満:6.6%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.3%
- 2000~3000万円未満:8.2%
- 3000万円以上:17.3%
- 平均値:1529万円
- 中央値:500万円
より実態に近い中央値を見てみると、二人以上世帯が700万円、単身世帯が500万円となっています。
また「金融資産非保有」の世帯が2割前後あることから、満足に貯蓄できていない世帯も多いものと伺えます。
4. 今からやっておきたい老後対策3選
老後を迎えてから後悔しないよう、現役で働いているうちに準備を始めておくことが大切です。今回は、現役世代ができる主な老後対策を3つご紹介します。
4.1 家計の把握と見直し
老後資金を準備するには、収入の一部を貯蓄や投資に回す必要があります。
そのため、まずは1ヵ月、1年間の家計収支を把握し、貯蓄や投資に回せる余裕がどのくらいあるのかを知っておく必要があります。
家計を把握することで節約ポイントが見付かるケースもあるので、その際は適宜見直しを行いましょう。
毎月かかる固定費を抑えることができれば、年間数万~数十万円の節約につながる可能性があります。
4.2 公的年金以外の収入を準備する
公的年金以外にも収入を得ることができれば、老後生活が安定する可能性が高まります。
収入を得る方法はさまざまですが、主に以下のようなものが挙げられます。
- 確定拠出年金(企業DC、iDeCo等)に加入する
- 個人年金保険に加入する
- 長く働いて労働収入を得る
- 資産収入を得る(株式の配当金や債券の利息、不動産の賃貸料等)
公的年金の見込み受給額が少ない場合は、確定拠出年金や個人年金保険などで上乗せするのも1つの方法です。
また、退職後も長く働く体力と気力があれば、労働収入を得つつ、将来の年金額を増やすことができます。
資産収入を得るには元手となる資産が必要となり、資産運用の知識や経験も必要となりますが、現役のうちに少しずつでも経験を積んでおくとよいでしょう。
4.3 資産運用で老後資金を準備する
物価上昇によるお金の価値低下を防ぐには、物価上昇率を上回る利回りで運用する必要があります。
資産運用は、株式や投資信託、債券といった金融商品などに投資して資産を増やしていくことが目的であり、銀行預金などのように元本が保証されるものではありませんが、その分運用益を狙うことができます。
ただし、投資する金融商品や投資方法によってリスクと期待リターンの度合いは異なり、短期間で大きな利益を得ようとするとリスクも高くなります。
老後資金の準備が目的であれば「長期・積立・分散投資」を意識し、なるべくリスクを抑えた方法で運用することが大切です。
例えば、NISA(少額投資非課税制度)やiDeCoといった税制優遇制度を活用し、投資信託などを毎月一定額ずつ積み立てていくのが有効です。
5. 老後資金の準備は早めに
今回ご紹介したように、老後の平均的な生活費は3万円以上の赤字となっており、その場合は自らの金融資産を取り崩しながら生活する必要があります。
しかし、物価高によってあらゆるモノやサービスの値段が上昇しており、思うように貯蓄できていない家庭も多いことでしょう。
まずは、お金の適切な管理方法や、資産を増やすための知識を身に付け、老後に向けて準備を始めていきましょう。


参考資料
- 総務省統計局 家計調査「第3-2表 世帯主の年齢階級別1世帯当たり1か月間の収入と支出」
- 総務省統計局 家計調査「第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(単身世帯)」
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
加藤 聖人


