
元証券マンの筆者は、いろんな年代の方の資産運用に携わって来ました。
日本政府による「貯蓄から投資へ」のスローガンの元、若者世代の資産運用が活発化していましたが、当時は経営者や高齢者などの富裕層の方とお話する機会がありました。
いろんな富裕層と接する中で、「資産があるから運用している」という方もいれば、「運用しているから資産がある」という方もいて富裕層になった要因は人によって様々です。
富裕層に憧れる方もいると思いますが、日本では富裕層がどれぐらいの割合を占めるのかご存じでしょうか。
本記事では富裕層の割合や、どのようにして富裕層となっているのかなどの実態について確認していきます。
1. 日本に「富裕層(資産1億円以上〜5億円未満)」はどのくらい?
まずは、「富裕層」の定義を確認しましょう。
収入額を基準にする場合もありますが、野村総合研究所によると、「富裕層」とは資産が1億円以上5億円未満の世帯を指し、「超富裕層」は資産が5億円以上の世帯を指しています。
2021年の調査によれば、日本には純金融資産が1億円以上の富裕層・超富裕層の世帯が約148万5000世帯存在しています。
【写真全3枚中1枚目】富裕層の定義と割合。2枚目では保有資産規模と世帯数の推移から「富裕層」が増えた理由を考察1/3

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」
富裕層・超富裕層の割合は、全体のわずか2%に過ぎませんが、その保有する資産は合計で364兆円に達すると推計されています。
【階層別:純金融資産保有額別にみた世帯数】
- 超富裕層(5億円以上):9万世帯/105兆円
- 富裕層(1億円以上5億円未満):139万5000世帯/259兆円
- 準富裕層(5000万円以上1億円未満):325万4000世帯/258兆円
- アッパーマス層(3000万円以上5000万円未満):726万3000世帯/332兆円
- マス層(3000万円未満):4213万2000世帯/678兆円
このことから、彼らが日本経済に与える影響の大きさがうかがえます。
富裕層が所有する莫大な資産は、投資や消費の動向においても重要な役割を果たしていると言えるでしょう。
2. 「富裕層・超富裕層」の世帯数が増えている日本の背景
野村総合研究所の同調査によると、安倍政権の経済政策(アベノミクス)が始まった2013年以降から、富裕層・超富裕層の世帯数が増加し続けています。

さらに、富裕層・超富裕層が保有する純金融資産総額も増加し続けているのが現状です。
2019年から2021年にかけて、富裕層と超富裕層の合計資産額は9.3%増加し、364兆円に達しました。
この増加の背景には、株式といった資産価格の上昇が影響しています。
野村総合研究所によると、資産の増加に伴い、準富裕層の一部が「富裕層」に、さらに富裕層の一部が「超富裕層」に移行したことが理由の一つとされています。
特に、資産5000万円以上を持つ準富裕層が、投資による利益を得て富裕層へとステップアップしたケースが目立ちます。
また、資産は世代を超えて相続されるものであり、少子化の影響で相続人が減ることで、1人あたりに受け継がれる資産額が増加することも、資産拡大に寄与している要因と言えるでしょう。
次章では、「世帯年収」に焦点を当て、お金持ちの特徴について掘り下げていきます。
3. 日本で「世帯年収1500万円」はどのくらいいる?
ここからは、世帯年収に着目した「高年収世帯」の特徴について見ていきます。
株式会社博報堂の「新富裕層“インカムリッチ”生活者調査」によると、世帯年収1500万円以上の「インカムリッチ」とされる世帯の割合は全体のわずか2.4%であることが明らかになりました。
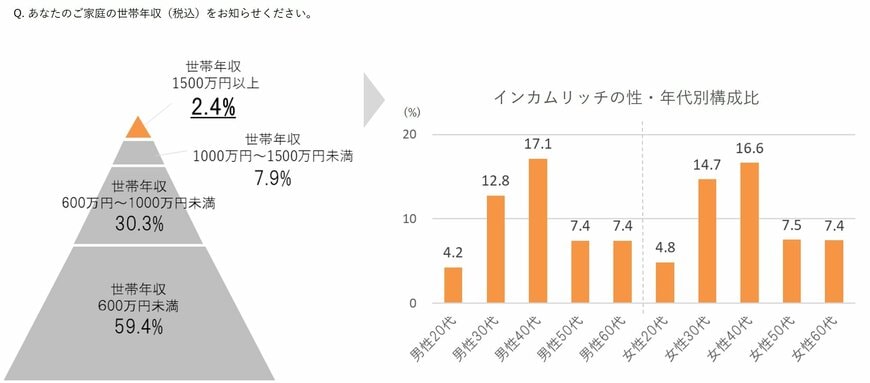
年代別に「インカムリッチ」の構成比を見てみると、最も多いのは40歳代で、男女ともに収入のピークを迎える年代です。
役職に就き、転職が一段落することが多いこの時期に、大きく収入を伸ばす人が多いと考えられます。
資産の保有状況を見ると、全体・インカムリッチともに最も多く保有しているのは「現金・預貯金」ですが、インカムリッチにおいては、「自宅の土地」や「株式」(ともに45.4%)、そして「生命保険」(41.1%)の保有が目立ちます。
また、「投資信託」(34.8%)や「貴金属・宝石類」(18.9%)の保有率も全体より10ポイント以上高く、預貯金以外の金融商品に積極的に投資している傾向が伺えます。
さらに、インカムリッチの投資スタンスには以下のような特徴があります。
- 「中長期的なリターンを重視する資産運用」(61.1%)
- 「リスクを考慮した資産配分の管理」(54.6%)
- 「ネット証券などを通じて自分で投資を行う」(51.5%)
- 「貯蓄よりも投資に資金を回したい」(46.3%)
次章では、ファイナンシャルアドバイザーである筆者が、現役世代が資産家になるための3つのヒントを紹介します。
4. FPからのアドバイス
富裕層が資産を増やしている背景には、株式など運用資産の上昇が影響していると考えられます。
これは富裕層だけの話ではなく、資産運用を始めれば、誰でも資産を大きく育てられる可能性はあるでしょう。
株式だけでなく、投資信託や債券など、運用の選択肢はたくさんあります。ただ、金融商品によって値動きが全然違うのがポイント。時には「こんなに上下するのか」と運用を始めてから驚いてしまうこともあるかもしれません。
だから、まずは価格がどう変動する仕組みになっているのかを知ることが大事です。そうすれば、自分に合った方法を選べるし、途中で挫折するリスクも減らせます。
たとえば、コツコツ積み立てでリスクを抑える方法もありますよね。最近ではNISAやiDeCoなど、税制面での優遇を活用できる制度も整っています。
こうした制度について「気になるけど、何から始めたらいいの?」と思った方は、まずは制度の仕組みを学ぶところから始めてみるといいでしょう。
参考資料
- 株式会社野村総合研究所「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」
- 株式会社博報堂「新富裕層“インカムリッチ”生活者調査」レポート」(PRTIMES)
川勝 隆登