50歳代になると定年退職まであと10年程という方が多く、老後資金の準備について改めて考える方も増えることでしょう。
子どもの教育費や住宅ローン返済がひと段落すれば、老後資金の準備をしやすくなりますが、実際に50歳代の貯蓄状況はどのようになっているのでしょうか。
ひと言で50歳代といっても、二人以上世帯とおひとりさま世帯とでは貯蓄状況が異なるため、それぞれに分けて確認していきましょう。
1. 年収がピークを迎えるのは50歳代後半
国税庁の「令和5年分 民間給与実態統計調査」によると、各年代のなかで最も年収が高いのは50歳代です。

各年代における平均年収は以下のとおりです。
【年代:全体・男性・女性】
- 19歳以下:112万円・133万円・93万円
- 20歳~24歳:267万円・279万円・253万円
- 25歳~29歳:394万円・429万円・353万円
- 30歳~34歳:431万円・492万円・345万円
- 35歳~39歳:466万円・556万円・336万円
- 40歳~44歳:501万円・612万円・343万円
- 45歳~49歳:521万円・653万円・343万円
- 50歳~54歳:540万円:689万円・343万円
- 55歳~59歳:545万円・712万円・330万円
- 60歳~64歳:445万円・573万円・278万円
- 65歳~69歳:354万円・456万円・222万円
- 70歳以上:293万円・368万円・197万円
- 全体平均:460万円・569万円・316万円
全体の平均年収が最も高いのは55歳〜59歳の545万円で、次いで多いのが50歳〜54歳の540万円です。
男性を見ると、55歳から59歳が最も高額で712万円となっており、2番目が50歳から54歳で689万円という結果になっています。50歳代に向けて徐々に年収が高くなり、ピークを迎えた後は徐々に減少していく傾向にあります。
一方、女性は20歳代後半が最も年収が高く353万円で、それ以降は50歳代後半まで330万円〜340万円の間で推移しています。
女性は、妊娠や出産、介護などで休業や退職をするケースがあり、年齢とともに収入を増やしていくのは簡単なことではないといえるでしょう。
2. 50歳代二人以上世帯とおひとりさま世帯の貯蓄額比較
近年、ライフスタイルの多様化などによりおひとりさまの方が増加しており、その傾向は50歳代でも例外ではありません。しかし、老後の生活費など経済的な不安を感じてしまう方もいるでしょう。
50歳代の二人以上世帯とおひとりさま世帯とでは、貯蓄額にどのような違いがあるのか確認していきましょう。
なお、以下の内容には「平均貯蓄額」のほかに「中央値」という値が出てきます。中央値とは、データの値を小さい順に並べたときにちょうど真ん中に来る値のことです。
平均値はデータの中に極端に大きいまたは小さい値があると、影響を受けて実際とかけ離れた結果が出ることがあります。
しかし、中央値は値の大きいまたは小さいものの影響を受けづらいため、実際に近い平均を知る際に適しているとされています。
2.1 二人以上世帯の平均貯蓄額は1147万円、平均値は300万円
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」によると、50歳代二人以上世帯の平均貯蓄額は1147万円、平均値は300万円です。
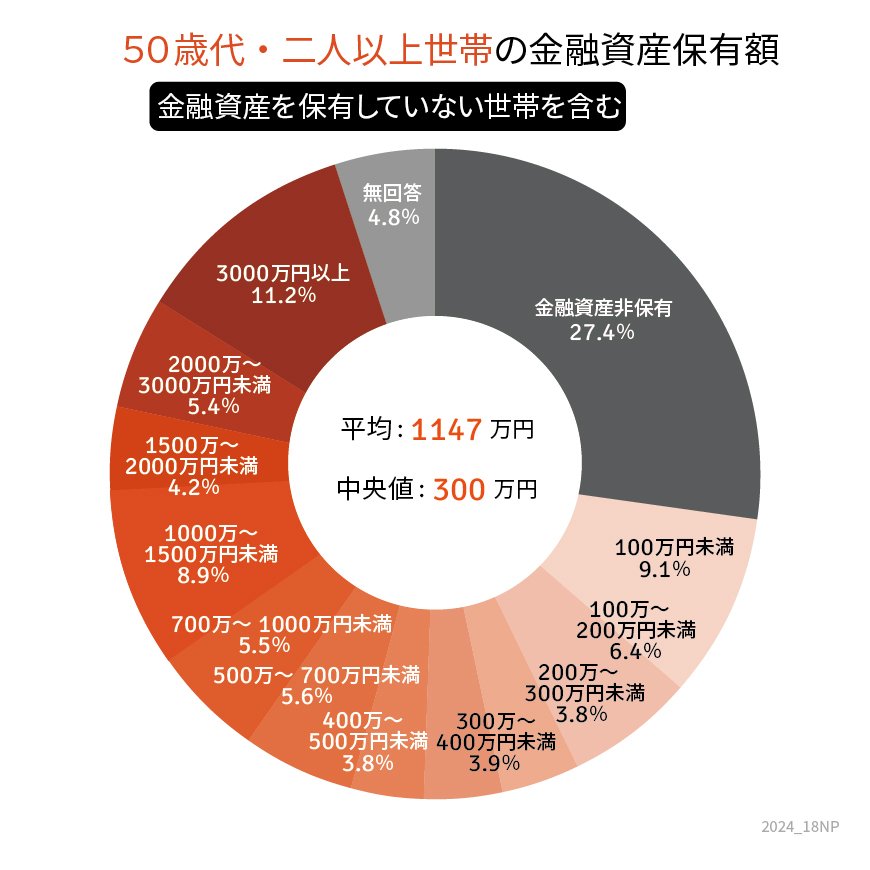
金融資産保有額ごとの割合は以下のとおりです。
- 金融資産非保有:27.4%
- 100万円未満:9.1%
- 100万円以上200万円未満:6.4%
- 200万円以上300万円未満:3.8%
- 300万円以上400万円未満:3.9%
- 400万円以上500万円未満:3.8%
- 500万円以上700万円未満:5.6%
- 700万円以上1000万円未満:5.5%
- 1000万円以上1500万円未満:8.9%
- 1500万円以上2000万円未満:4.2%
- 2000万円以上3000万円未満:5.4%
- 3000万円以上:11.2%
最も多いのは金融資産非保有の27.4%で、およそ4世帯に1世帯は金融資産がないことになります。しかし一方で、3000万円以上ある世帯が11.2%と2番目に多くなっており、貯蓄の多い世帯とない世帯の両極化が見られます。
なお、「金融資産」には、預貯金のほか生命保険や投資信託などが含まれますが、50歳代二人以上世帯で最も多いのは預貯金で、株式・投資信託や生命保険なども多いです。
2.2 おひとりさま世帯の平均貯蓄額は1391万円、平均値は80万円
では次に、おひとりさま世帯の貯蓄状況について見ていきましょう。
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」によると、50歳代おひとりさま世帯の平均貯蓄額は1391万円、平均値は80万円です。
二人以上世帯と比べると、平均貯蓄額は約240万円多いですが、平均値は220万円少ないです。中央値の方が実際の平均に近いとされているため、貯蓄が進んでいない世帯が多いことが考えられます。
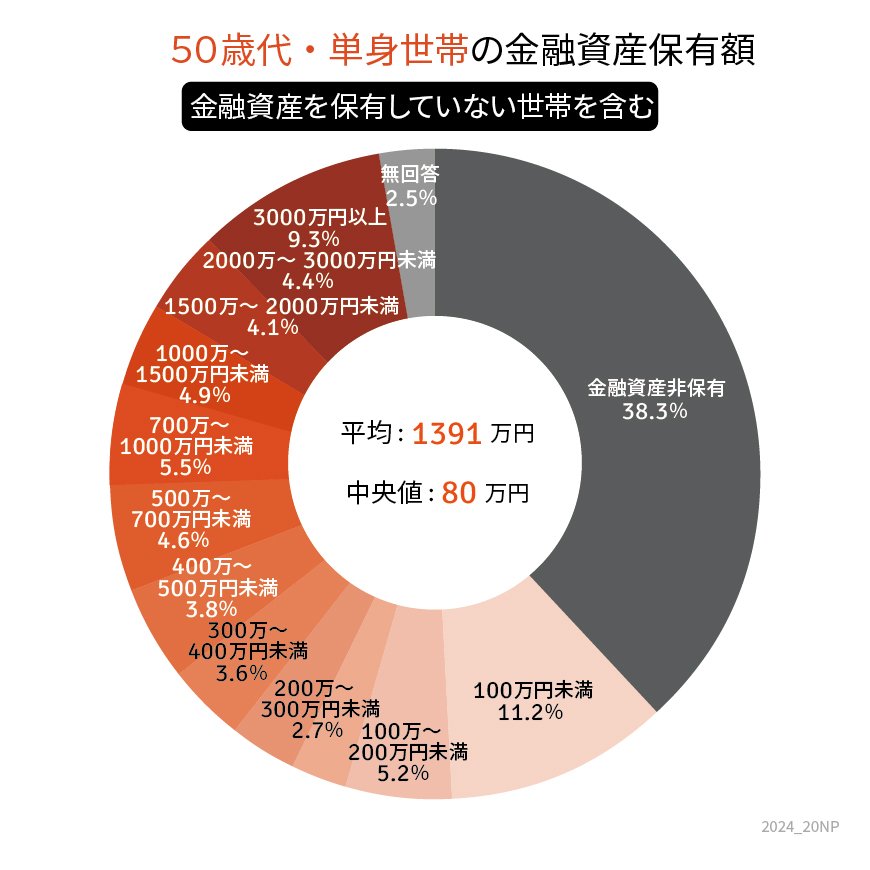
では、金融資産保有額ごとの割合も見てみましょう。
- 金融資産非保有:38.3%
- 100万円未満:11.2%
- 100万円以上200万円未満:5.2%
- 200万円以上300万円未満:2.7%
- 300万円以上400万円未満:3.6%
- 400万円以上500万円未満:3.8%
- 500万円以上700万円未満:4.6%
- 700万円以上1000万円未満:5.5%
- 1000万円以上1500万円未満:4.9%
- 1500万円以上2000万円未満:4.1%
- 2000万円以上3000万円未満:4.4%
- 3000万円以上:9.3%
金融資産非保有の世帯が38.3%を占めており、100万円未満の11.2%と合わせると約半数のおひとりさまが該当することになります。
一方で、3000万円以上の金融資産を保有している方が9.3%いることから、貯蓄のある方とない方の差が大きいことがわかります。
なお、おひとりさま世帯でも、保有している資産は預貯金が最も多く、株式や投資信託を運用している方も多いです。
3. まとめにかえて
50歳代はすべての年齢において年収が最も高くなる世代です。定年退職も間近になってくることから、老後資金の準備も本格的に始める時期でもあります。
しかし、貯蓄額の状況を見ると、貯蓄の進んでいる世帯もある一方で、貯蓄なしの世帯も少なくはなく、老後の生活費が不足した場合の補填がきかなくなる不安があります。
公的年金の受給開始年齢は、原則65歳からです。まだ10年程あり、今からでも遅くはないため、できるだけの準備をしておきましょう。


参考資料
- 国税庁「令和5年分 民間給与実態統計調査」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
木内 菜穂子