


9月下旬に発表された8月分の消費者物価指数(総合指数)は前年同月比で3.0%の上昇となり、2020年を100として109.1まで上昇しています。
物価の上昇によって家計の負担が増える中、老後に向けた資産作りが思うようにできていない家庭も多いことでしょう。
では、実際に老後を迎えている70歳以上の方々は、どのくらいの資産を有しているのでしょうか。
今回は、70歳以上・二人以上世帯の貯蓄状況をご紹介するとともに、挫折しない老後資産の作り方をご紹介します。
1. 70歳以上・二人以上世帯の貯蓄状況
総務省「家計調査 / 貯蓄・負債編 二人以上の世帯 詳細結果表」から、70歳以上・二人以上世帯(約562万世帯)の貯蓄状況を見てみましょう。

1.1 貯蓄額ごとの世帯数と割合
- 100万円未満:14万3368世帯(7.9%)
- 100万円〜:7万2652世帯(4.0%)
- 200万円〜:5万7365世帯(3.2%)
- 300万円〜:6万5621世帯(3.6%)
- 400万円〜:5万5203世帯(3.0%)
- 500万円〜:7万2694世帯(4.0%)
- 600万円〜:5万3167世帯(2.9%)
- 700万円〜:5万5777世帯(3.1%)
- 800万円〜:5万4960世帯(3.0%)
- 900万円〜:4万7164世帯(2.6%)
- 1000万円〜:10万1032世帯(5.6%)
- 1200万円〜:7万6099世帯(4.2%)
- 1400万円〜:8万1712世帯(4.5%)
- 1600万円〜:7万7591世帯(4.3%)
- 1800万円〜:5万9799世帯(3.3%)
- 2000万円〜:12万3465世帯(6.8%)
- 2500万円〜:11万7607世帯(6.5%)
- 3000万円〜:15万1224世帯(8.3%)
- 4000万円〜:34万6322世帯(19.1%)
貯蓄が4000万円以上ある世帯は34万6322世帯となっており、全体の19.1%を占めています。
60歳代以降は退職金等のまとまったお金を受け取っているケースもあり、1000万円以上の貯蓄を有している世帯の合計割合は6割を超えています。
一方で、貯蓄100万円未満の世帯が14万3368世帯あり、貯蓄がほとんどできていない世帯も多いのが現状です。
昨今の物価高によって家計の負担が増えていることもあり、老後の収入が少ない世帯はぎりぎりの生活を送っている可能性もあります。場合によっては、老後破産の危機に陥っているケースもあるでしょう。
老後を迎えてから後悔しないためにも、どのように老後資金を準備すればよいのか考えていきましょう。
2. 挫折しない老後資産の作り方3選
老後資産の準備を決意し、貯蓄や投資を始めている方も多いと思います。
しかし、いざ始めてみると長続きせず、途中で挫折した経験がある方も多いのではないでしょうか。
老後資産の準備は一朝一夕でできるものではないため、長期的な計画を立てて積み立てていく必要があります。
できるだけ長く続けるには、家計に影響が出ない範囲で積立額を設定することが大切です。
まずは家計の把握と見直しを行い、毎月いくらなら負担なく貯蓄できるのかを考えてみましょう。
毎月の積立額が決まったら、以下のような方法で積み立てるのがおすすめです。
2.1 NISAで積立投資をする
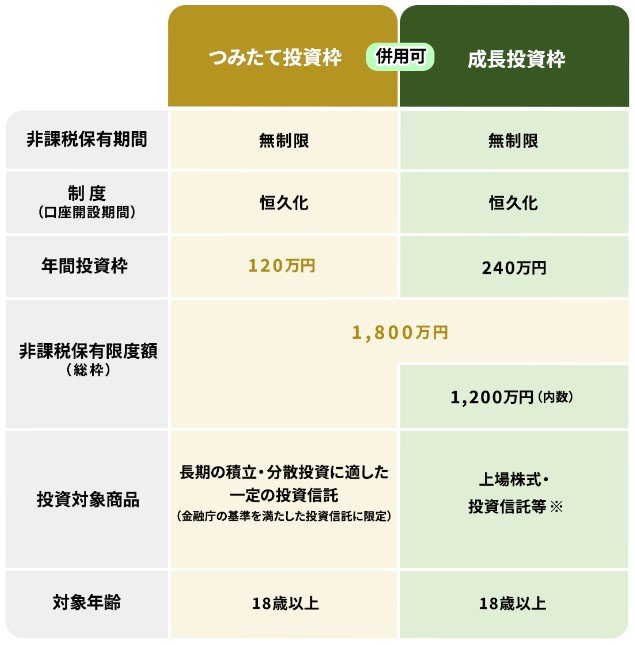
NISA(少額投資非課税制度)を活用して、株式や投資信託などの金融商品を積み立てていく方法です。
銀行預金などのように元本は保証されませんが、長期的に積み立てていくことで安定した運用成果が期待でき、運用で得た利益は非課税となります。
NISAの非課税枠は年間360万円(成長投資枠240万円、つみたて投資枠120万円)となっており、この枠の範囲内であれば自由に積立額を設定できます。
少額から始めることもできるので、家計の状況に合わせて毎月の積立額を設定しましょう。
2.2 iDeCoで掛金を拠出する
iDeCo(個人型確定拠出年金)を活用して、毎月一定額ずつ掛金を拠出していく方法です。
iDeCoの運用商品には「元本確保型(定期預金や保険商品)」と「元本変動型(投資信託)」があり、リスク許容度に合わせて選ぶことができます。
毎月5000円から拠出でき、拠出上限額は職業などによって決められています。積み立てた資産は原則60歳になるまで引き出せませんが、貯蓄が苦手な方にとってはメリットになり得るでしょう。
また、iDeCoの掛金全額が所得控除の対象となり、引き出す際にも税制上の優遇措置が講じられています。老後資産の準備と合わせて、税制面での恩恵を得られるのがiDeCoの利点です。

2.3 個人年金保険に加入する
個人年金保険は、支払った保険料を将来年金として受け取れる保険商品です。
60歳や65歳など一定の年齢まで保険料を支払うことで、払い込んだ保険料を上回る金額を受け取れるのが一般的です。
年金として受け取る期間や保障内容などは商品によって異なり、自分に合ったプランを選ぶことができます。
ただし途中解約の場合は、戻ってくる金額が払い込んだ保険料を下回るケースが多い点に注意が必要です。
3. 現役世代のうちに準備を始めておこう
70歳以上二人以上世帯で4000万円以上の資産がある世帯は、全体の2割程度を占めています。
豊富な資産を有する世帯の中には、現役で働いているときからコツコツと貯蓄していた世帯もあるでしょう。
老後資産の準備は長期的な計画を立てて行うのが基本であり、その手段としてNISAやiDeCo、個人年金保険などが挙げられます。
自分に合った方法を選び、老後に向けて準備を始めてみてはいかがでしょうか。
参考資料
- 総務省「家計調査 / 貯蓄・負債編 二人以上の世帯 詳細結果表」
- 金融庁「NISAを知る」
- iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの5つのポイント」
- 総務省「2020年基準 消費者 物価指数 全国 2024年(令和6年)8月分」
加藤 聖人


