


65歳で定年退職をして再就職をしないご家庭では、夫婦で年金生活を送ることになります。
これまで忙しくてできなかったことに挑戦したり、旅行にいったりなど楽しみにしていることもあるのではないでしょうか。
しかし、「年金だけで生活することはできるのか?」ということは、年金受給者・現役世代ともに気になるところです。
そこで本記事では、65歳からの夫婦世帯の生活費について詳しく確認していくとともに、国民年金や厚生年金の平均受給額についても解説していきます。
老後生活のリアルな実情を知る際の参考にしてください。
1. 65歳以上の夫婦世帯の家計事情
65歳以上の年金生活夫婦世帯の家計事情について、総務省統計局が公表した「家計調査報告 家計収支 2023年(令和5年)平均結果の概要」を元に確認していきましょう。
1.1 毎月約3万8000円の赤字
65歳以上の夫婦のみの無職世帯では、実収入が24万4580円ですが、そこから社会保険料や税金が3万1538円差し引かれ、可処分所得(手取り額)は21万3042円となります。
食費や住居費などの消費支出は25万959円かかり、可処分所得から引くと3万7917円の赤字になります。
1ヵ月約3万8000円の赤字がでると1年間では45万6000円になり、10年間では456万円、20年間では912万円が不足する計算です。
年金だけでは生活費をまかなうことが難しい世帯が多く、少なくとも1000万円の貯蓄が必要になると考えられます。
1.2 最も多いのは食費で月約7万円
では、1ヵ月にかかる費目を詳しく見ていきましょう。

生活費の中で最も大きな割合を占めるのが食費で、約7万3000円です。一般的に、食費は手取り額の15%〜20%が目安とされているため、4万3000円程に抑えられるのが理想といえます。
しかし、実際には約3万円オーバーしているため、工夫次第で食費を減らせる可能性があります。
2番目に多いのが交通・通信費で約3万円、3番目が交際費で約2万4000円です。
夫婦それぞれが携帯電話を所有していると2台分の料金が発生するため、格安SIMに乗り換えたり契約中のプランを見直したりすることで節約できる可能性があります。
交際費は親戚関係や友人などとの関係もあるため、節約は難しい費目といえるでしょう。
なお、この調査結果では住居費が1万6827円となっていますが、賃貸物件を借りている場合はさらに高額になると考えられます。住居状況によっては、1ヵ月の支出がより高額になるケースもある点に留意しましょう。
2. 国民年金・厚生年金の平均受給額は?
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給額は5万6316円、厚生年金は14万3973円です。なお、厚生年金は国民年金を含んだ金額です。
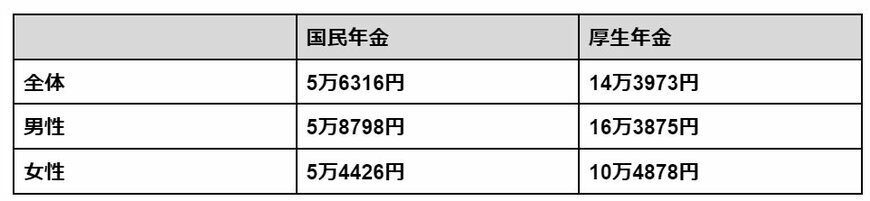
男女別に見ると、国民年金は男性が5万8798円、女性が5万4426円で大きな差はありません。しかし、厚生年金は男性が16万3875円、女性が10万4878円と約6万円もの差が生じています。
国民年金は保険料を納めた月数によって受給額が決まるため、現役時代の年収には影響されません。40年間(480ヵ月)保険料を払い込めば、男女問わず満額の6万8000円/月を受給できます(令和6年度)。
一方、厚生年金は、現役時代の年収や厚生年金への加入期間などによって受給額が決まり、一般的に年収が高いほど、また加入期間が長いほど受給額は高額になります。
女性は出産や育児、介護などで休業や退職をせざるを得ないケースがあり、加入期間が短くなる傾向があります。
また、出産や育児などが落ち着いてから復帰しても、休業・退職前と同等の給与が受け取れるとは限らず、男性と比較して年収が低くなることが多いです。そのため、厚生年金受給額にも影響し、受給額が低くなることが考えられます。
3. まとめにかえて
65歳からの年金生活夫婦世帯では、毎月約3万8000円の赤字となっています。国民年金や厚生年金だけでは生活できない場合、貯蓄を取り崩して生活費に充てる必要があるでしょう。
65歳からの生活費に備えられるよう、現役時代のうちから老後資金を準備することが大切です。とはいえ、現役時代は子どもの教育費や住宅ローンの返済など出費がかさむものです。
貯蓄は難しいかもしれませんが、老後生活をより充実したものにできるよう、家計に無理のない範囲で貯蓄に取り組むことを検討しましょう。


参考資料
木内 菜穂子


