
厚生労働省は7月3日、5年に1度行われる年金制度の「財政検証」の結果を発表しました。
財務検証とは、公的年金財政の定期健康診断に当たるものです。最新の人口や経済の状況を反映した、長期にわたる財政収支の見通しを作成しています。
筆者のもとに相談に来る方の中には、「私の世代だと、年金をもらえない可能性もありますよね」と言う方がよくいます。
年金制度は長期に渡って持続できるように考えられているので、年金がまったくなくなることは考えにくいでしょう。
しかしながら今回の検証結果でも、年金額が2割程度目減りするケースも考えられるという試算が出ており、私たち自身の資産形成の自助努力が求められています。
本記事では、2024年5月17日に公表された最新資料より、65歳以上の無職世帯の貯蓄事情とシニア世代の家計収支をご覧いただきます。ご自身の老後資金準備の参考にしてみてください。
1. 世帯主が65歳以上の「無職二人以上世帯」平均貯蓄額はどのくらい?推移もチェック
【写真1枚目/全4枚】65歳以上・無職夫婦世帯の平均貯蓄額。では勤労世帯も含む平均はいくら?次の写真をチェック1/5
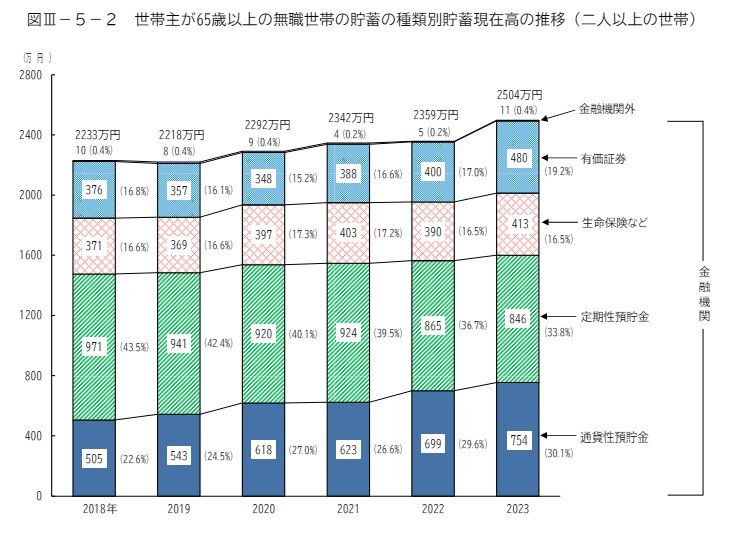
総務省の「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」によると、65歳以上で無職の二人以上世帯の平均貯蓄額は2504万円となっています。
過去5年間の平均貯蓄額の推移は以下のとおりです。
【過去5年間の平均貯蓄額の推移】
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
2018年から貯蓄額は緩やかに増加し、2023年には過去最高額を記録。
2019年に「老後2000万円問題」が話題となったことで、多くの人が老後のための貯蓄に対する意識が高まったのではないかとうかがえます。
なお、最近では銀行預金以外の方法で資産を蓄える人も増えてきていますが、具体的に保有資産の内訳はどのようになっているのでしょうか。
1.1 世帯主が65歳以上の「無職二人以上世帯」の保有資産の内訳を確認
合計:2504万円
- 有価証券:480万円
- 生命保険など:413万円
- 定期性預貯金:846万円
- 通貨性預貯金:754万円
- 金融機関外:11万円
有価証券は480万円で、前年比+80万円と大幅に増加しています。
また、通貨性預貯金も754万円で前年比+55万円増加しましたが、定期性預貯金は846万円と前年と比べて19万円減少しています。
NISAやiDeCoの認知度が年々高まっていることを考慮すると、今後も預貯金から投資へのシフトがさらに進むことが予想されます。
ここまで無職世帯の貯蓄額について紹介してきましたが、次章では65歳以上の「働くシニア世帯を含む」世帯の貯蓄状況について考察していきます。
2. 「働くシニア世帯も含む」65歳以上全体の貯蓄額平均はいくら?中央値もチェック
総務省統計局の「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」より、世帯主が65歳以上の貯蓄を見ていきましょう。
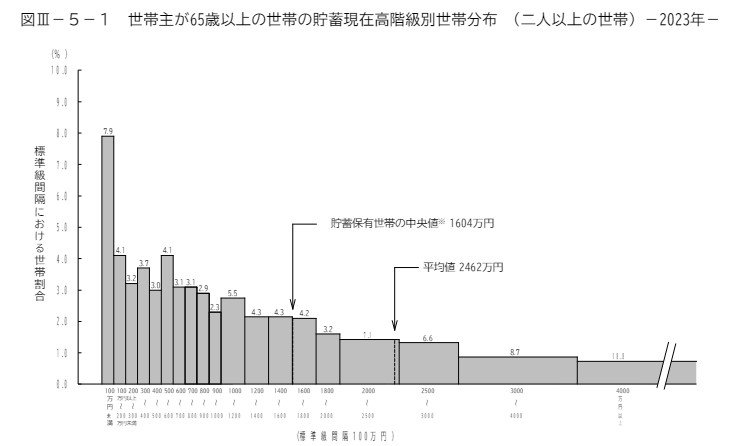
2.1 【65歳以上の二人以上世帯の貯蓄額(平均・中央値)】
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上世帯の平均貯蓄額は2462万円、中央値は1604万円です。
より実態に近いとされている中央値も1000万円以上となっていることから、多くのシニア世帯が老後に向けた貯蓄ができていることがうかがえます。
しかし、貯蓄額2500万円以上の世帯が34.1%いる一方で、300万円未満の世帯が15.1%に上り、貯蓄額の二極化が進んでいる様子も見受けられます。
とはいえ、貯蓄額が少なくても支出が抑えられれば生活を維持することは可能です。
次章では「65歳以上の無職夫婦世帯」の1ヵ月の家計収支について確認していきましょう。
3. 月約4万円の赤字?65歳以上無職夫婦世帯の「1ヵ月の家計収支」の実態とは?
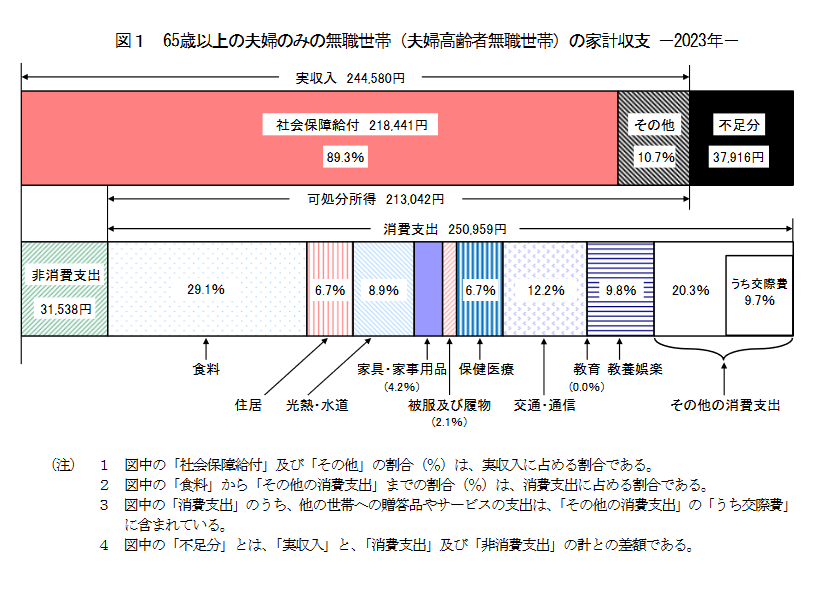
総務省統計局の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」を参考に、65歳以上の夫婦のみの無職世帯の家計収支を見ていきます。
3.1 65歳以上無職夫婦世帯の毎月の収入
- 収入合計:24万4580円
- うち社会保障給付(主に年金)21万8441円
3.2 65歳以上無職夫婦世帯の毎月の支出
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
支出合計28万2497円
3.3 65歳以上無職夫婦世帯の毎月の赤字額
▲3万7916円
平均的な支出が28万2497円に対して、収入は24万4580円となっており、毎月約4万円の赤字が発生しています。
これらの数値はあくまで平均値であり、現在の家計収支が安定している世帯の場合はそれほど気にする必要はありませんが、物価の上昇や年金の目減りに対する金銭的な不安を抱える世帯も少なくありません。
また、財政検証の結果が公表されたことで、自分たちの年金収入がどうなるのか気になる方も多いでしょう。
平均的には、夫婦合計で年金が21万8441円となっていますが、これは現役時代の報酬や加入期間によって個人差があります。
次章にて、2024年度の年金額例を確認していきましょう。
4. 【2024年度】標準的な夫婦の「モデル年金額」夫婦合計で「23万483円」
近年続く物価高を考慮し、2024年度の年金額は、前年度よりも2.7%の増額となっています。
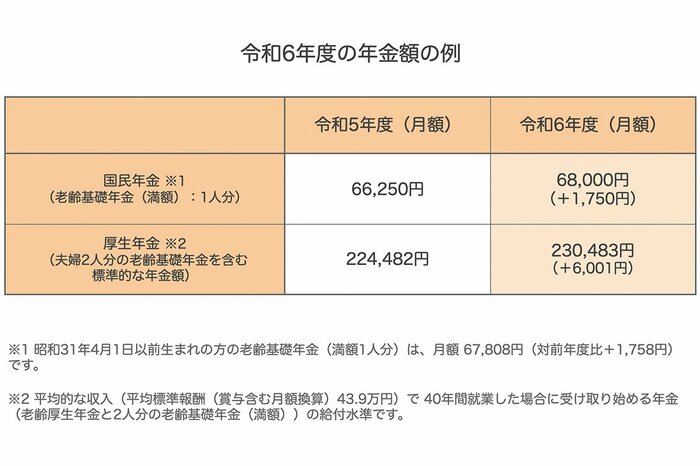
国民年金の満額は6万8000円であり、厚生年金の場合は「標準的な夫婦」の合計が23万483円となります。
この「標準的な夫婦」とは、夫が平均的な収入(平均標準報酬(賞与を含む月額換算)で43万9000円)を40年間勤務した場合に受け取る「老齢厚生年金」と、2人分の老齢基礎年金(満額)を合算した金額です。
つまり、ここで提示されている厚生年金額は「片働き世帯」の金額例となっています。
しかし現代では、おひとりさま世帯や共働き世帯が増加しています。
そこで厚生労働省は「これまでの年金部会も踏まえてご議論いただきたい論点」として、さまざまなモデル年金額を提示しています。
以下に、現役時代の収入に基づく年金の例を示します。
4.1 単身世帯のモデル年金例をパターン別に確認
- 報酬54万9000円:18万6104円
- 報酬43万9000円:16万2483円
- 報酬32万9000円:13万8862円
- 報酬37万4000円:14万8617円
- 報酬30万000円:13万2494円
- 報酬22万5000円:11万6370円
- 報酬14万2000円:9万8484円
4.2 夫婦世帯のモデル年金例をパターン別に確認
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万000円:24万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万000円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万000円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
23万483円は一例に過ぎず、実際に受け取れる年金額は世帯によって異なります。
ご自身の年金額についてより具体的な情報をしりたい方は、「ねんきんネット」や「ねんきん定期便」をチェックしてみることをおすすめします。
5. 老後資金を適切に管理するには?
ここまで、実際の年金受給額のデータをご覧いただきました。
筆者のもとに相談に来る方の大半が、老後を心配しています。その中には、一般のご家庭よりも収入や貯蓄に余裕がある方もいます。
平均よりも多く年金を受け取れる方は現役時代の収入が高いため、生活費も一般の方よりも多く必要になってくるケースがあります。
毎月いくら生活費が必要になるのか、家庭によって考え方は様々です。まずはご自身の理想とする老後の場合、毎月いくら準備できれば良いのか考えてみましょう。
年金だけで毎月の生活費が足りない分は、ご自身で準備しておかないといけません。その上で、現在の物価の上昇や介護のリスク、住宅についても含めて考える必要があります。
住宅を購入している方は、退職年齢時の残債額も確認しておくと良いでしょう。そしてご自身の老後までにいくら準備する必要があるのか、目標金額を明確にしましょう。
その次にどのような手段を使って準備していくのかを考えていく必要があります。
近年ではNISAやiDeCoなどの税制優遇制度も登場してきており、個人単位での資産運用が身近なものになってきました。
まずは情報収集から始めてみて、ご自身の資産形成に合いそうな商品をピックアップしてみてください。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
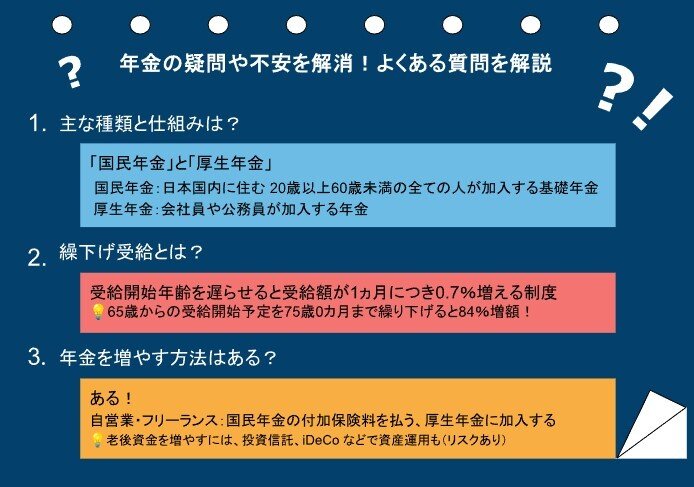
「年金は複雑だなぁ…」と思う人は多いのではないでしょうか?でも、ちょっとしたポイントを押さえると、意外と分かりやすくなります。ここでは、年金についてよくある質問を分かりやすく解説していきます。
6.1 年金ってどんな仕組み?
まず、日本の公的年金は「2階建て」の仕組みになっています。土台にあたるのが「国民年金」、その上に「厚生年金」が重なる2階建て構造です。
国民年金
国民年金は、20歳から60歳未満の全員が対象で、自営業やフリーランスの方が主に加入しています。毎月決まった保険料を払う仕組みとなっています。
厚生年金
会社員や公務員が加入するのが「厚生年金」。厚生年金は収入に応じて保険料が変わるので、将来もらえる年金額もその人の収入次第になる部分が大きいです。
6.2 「繰下げ受給」って何?
年金は普通65歳からもらうものなのですが、「もう少し働けそうだし、今すぐもらわなくてもいい」と思う人には、「繰下げ受給」という選択肢があります。簡単に言うと、受け取りを遅らせることで将来の年金が増える仕組みです。
例えば、65歳で受け取る予定を75歳まで遅らせると、年金額が84%も増えます。
もし健康で他の収入源があるなら、繰下げ受給は検討する価値があるでしょう。
6.3 年金や老後資金を増やすには?
「どうやったらもっと年金や老後資金を増やせるのか?」というのは気になるところですよね。繰下げ受給のほかにもいくつか方法があります。
国民年金の付加保険料を払う
自営業やフリーランスの方には少しだけ追加で保険料を払うことで、将来もらえる年金額を少し増やすことができます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも一つの手です。会社員になったり、厚生年金が適用される働き方を選ぶと、将来もらえる年金が増えます。
資産運用
さらに、iDeCo(個人型確定拠出年金)や投資信託で資産運用をするという選択肢もあります。ただし、運用にはリスクもあるので、始める前によく考えた方がいいですね。
これで、年金の基本が少しクリアになったでしょうか?一歩一歩理解を深めていくことで、将来への準備がしっかり進められるでしょう。
参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果ー」
橋本 高志