


「老後2000万円問題」が大きく取り上げられたこともあり「貯蓄900万円だと足りないのでは?」とお考えの方もいるのではないでしょうか。
実際に、老後生活が長くなればなるほど必要となるお金も多くなる「長寿リスク」が深刻化しており、900万円の貯蓄では足りない可能性もあるでしょう。
10月からは郵便料金や食品のさらなる値上げも迫り、思うように貯蓄が進まない家庭も多いと思います。
ただし、毎月の家計収支や老後の収入状況には世帯差があるので、いくらあれば足りるのかを一概に決めることはできません。
今回は、実際に老後を迎えている60歳代の方々の貯蓄状況や、老後の平均的な家計収支について見ていきます。
記事の後半では老後資金を準備するための方法を解説しているので、ぜひ参考にしてください。
1. 60歳代の貯蓄状況
まずは、金融広報中央委員会「家計の金融行動に関する世論調査(令和5年)」から、60歳代の貯蓄状況を見てみます。
1.1 60歳代・二人以上世帯
【写真1枚目/全3枚】60歳代二人以上世帯の貯蓄。次の写真で「単身世帯」の状況もチェック1/3
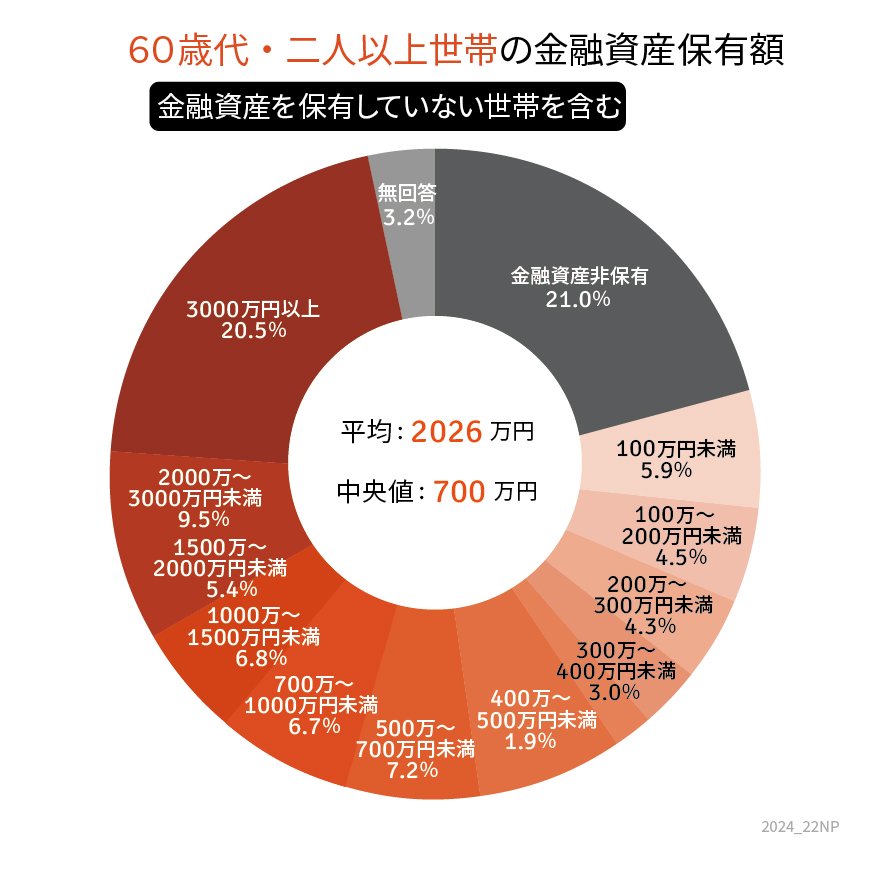
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
- 平均値:2026万円
- 中央値:700万円
1.2 60歳代・単身世帯
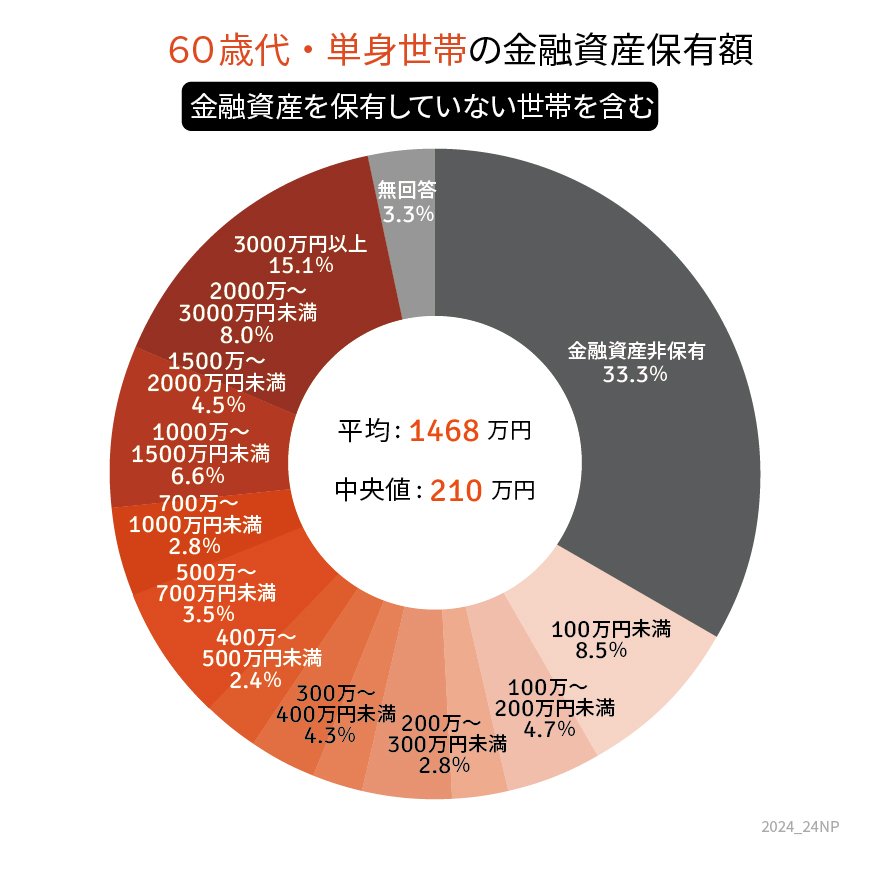
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100~200万円未満:4.7%
- 200~300万円未満:2.8%
- 300~400万円未満:4.3%
- 400~500万円未満:2.4%
- 500~700万円未満:3.5%
- 700~1000万円未満:2.8%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:4.5%
- 2000~3000万円未満:8.0%
- 3000万円以上:15.1%
- 平均値:1468万円
- 中央値:210万円
60歳代の二人以上世帯および単身世帯における貯蓄額の平均値は、それぞれ2026万円・1468万円となっています。
ただし、3000万円以上の資産を有する世帯が平均値を押し上げる傾向にあるため、この場合はより実態に近い中央値を参考にするのがよいでしょう。
二人以上世帯および単身世帯の貯蓄中央値は、それぞれ700万円・210万円となっています。
金融資産非保有の世帯も2~3割程度あることから、満足に貯蓄できていない世帯も多いことがうかがえます。
続いて、老後の平均的な生活について見ていきましょう。
2. 老後の平均的な生活費はいくら?
総務省統計局の「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
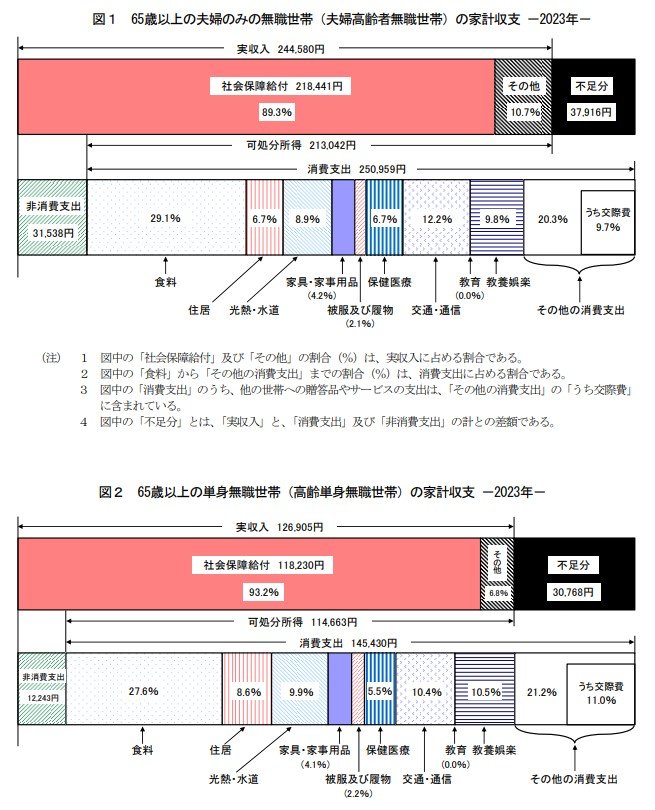
2.1 無職夫婦世帯の家計収支
- 実収入:24万4580円
- 消費支出:25万959円
- 非消費支出:3万1538円
- 不足分:3万7916円
2.2 無職単身世帯の家計収支
- 実収入:12万6905円
- 消費支出:14万5430円
- 非消費支出:1万2243円
- 不足分:3万768円
調査結果によると、無職夫婦世帯および無職単身世帯のどちらの世帯においても、月3万円以上が不足したとのことです。
仮に、毎月3万円以上の赤字が30年間続くとすれば、老後資金は1000万円以上必要になる計算です。
普段の生活費以外にも突発的に大きな出費が必要となるケースも考えられるため、平均値だけを見れば貯蓄900万円では心もとないかもしれません。
3. 「貯蓄900万円」では少ない?いくらあればいい?
世帯によって毎月の家計収支は異なりますし、老後の収入も人によって異なります。
そのため、貯蓄900万円では少ないかどうか、いくらあればいいのかを判断するには、マネープランを立てて具体的に考えてみる必要があります。
現在の家計収支や老後の収入、ライフイベントごとの大まかな出費も視野に入れて考えることで、大体どのくらいのお金が必要になるのか見えてきます。
「老後2000万円問題」が大きく取り上げられたことで、2000万円以上の貯蓄がないと安心できないという方もいらっしゃると思います。
しかし、誰しもが2000万円以上の貯蓄が必要になるわけではありません。
大切なのは、自分が思い描く人生を過ごすために必要となるお金を、より具体的に考えてみることです。
当然ですが、高い生活水準を保ち、趣味や娯楽などにたくさんお金を使いたいのであれば、その分多くの貯蓄が必要となります。
4. 老後資金を準備するには?
まず、老後資金を準備するには、毎月の収入の一部を貯蓄に回す必要があります。家計の把握と見直しを行い、貯蓄に回すお金を確保しましょう。
なお、低金利の銀行預金などで貯蓄する以外にも、老後資金を準備する方法はいくつもあります。主な準備方法を見ていきましょう。
4.1 個人年金保険
個人年金保険は、公的年金に上乗せする形で加入する貯蓄型の保険です。積み立てた保険料に応じて、老後に年金として受け取ることができます。
年金として受け取る期間や保障内容などは保険商品によってさまざまなタイプがあるので、自分に合ったプランを選ぶことができます。
保険会社の窓口などで相談することもできますし、ご自分でネットから見積もり・申込みまで行うこともできます。
4.2 確定拠出年金
確定拠出年金(企業型DC、iDeCo等)も、公的年金に上乗せする形で加入する私的年金です。
毎月一定額ずつ拠出し、運用成果に応じた金額を老後(原則60歳以降)に受け取ることができます。
掛金全額が所得控除の対象となり(企業型DCはマッチング拠出による上乗せ分が対象)、受取時にも税制優遇を受けられるので、税制面でのメリットを受けつつ老後資金を準備することができます。
勤め先の取り扱い状況にもよりますが、企業型もしくは個人型、あるいは両方に加入することができます。
企業にお勤めでない自営業や主婦(夫)なども、証券会社や銀行などの金融機関を通じて個人型の確定拠出年金に加入することができます。
4.3 資産運用
資産運用は、株式や投資信託、債券などに投資し、運用益を狙う方法です。
投資にはリスクがありますが「長期・積立・分散」を心がけることで比較的安定した運用成果を得られる可能性があります。
証券会社などで口座を開設すればいつでも投資を始めることができ、NISA(少額投資非課税制度)を活用すれば運用益が非課税になります。
また、老後までに金融資産を増やすことができれば、株式の配当金や債券の利息、不動産の賃料収入などの資産収入を得ることも可能です。
5. まずはマネープランの設計を
老後までにいくら準備すればよいのかわからないという方は、マネープランを立ててみましょう。
マネープランは、今後の人生を歩む上で必要となるお金に関する計画で、毎月の家計収支や現在の貯蓄状況、老後の収入、ライフイベントに応じた出費といったさまざまな項目を具体的に考えていきます。
どのくらいのお金が必要になるのかを把握したら、目標に向けて貯蓄や投資などで準備を始めていきましょう。
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
加藤 聖人


