老後資金の収入源として、なくてはならないのが「公的年金」と「貯蓄」です。
FPとしてさまざまな相談を受けていると、理想の老後は趣味への没頭や海外旅行、新しいことを始めてみるなど個人で大きく異なると感じます。
将来資金の準備についての考え方も当然さまざまであり、老後は最低限の生活ができればいいという方から、余裕のある生活を送りたいという人までまさに十人十色です。
そんな理想の生活を送るうえで必要になってくるのが、「お金」です。
帝国データバンクによると、10月の食品値上げは2911品目に上る見通しです。値上げスピードがひと段落したと感じていた方も、年内最大とされる値上げラッシュに、再び頭を悩ませることになるでしょう。
そんな中でも、老後資金は着実に準備することが求められています。やみくもに過剰に準備するのではなく、今の生活を守るためにも、現状のお金についてしっかり把握することが大切になります。
65歳以上で無職世帯となった今のシニアにフォーカスをあて、年金は毎月いくらもらっているのか、どのくらい貯蓄があるのかについて、データをもとに確認していきます。
1. 国民年金と厚生年金はいくらか
2024年度の年金額は前年に比べ2.7%の増額となりました。
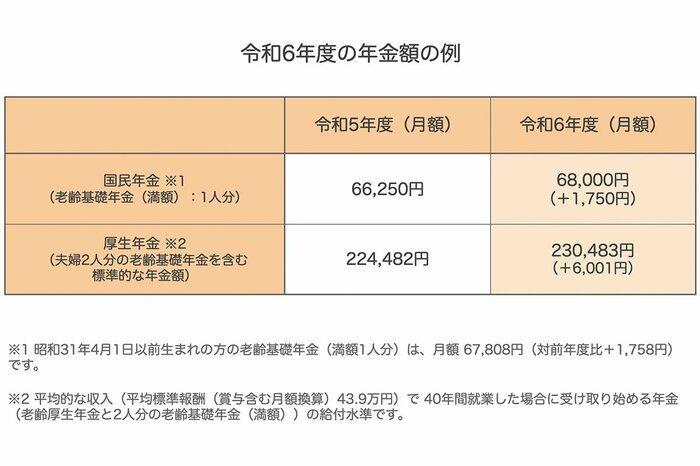
国民年金は満額で6万8000円、厚生年金の場合は標準的な夫婦合計で23万483円とされています。
1.1 厚生年金のモデルケース「標準的な夫婦」とは?
厚生労働省は毎年厚生年金のモデル例を示しますが、これは「標準的な夫婦」の一例です。
具体的には、「夫が平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める老齢厚生年金と2人分の老齢基礎年金(満額)」で試算されています。
共働き世代が増えていることから、あてはまらない世帯も多いでしょう。そこで厚生労働省は、今年初めて「複数パターンのモデル年金額」も提示しました。
1.2 単身世帯の年金例
- 報酬54万9000円:18万6104円
- 報酬43万9000円:16万2483円
- 報酬32万9000円:13万8862円
- 報酬37万4000円:14万8617円
- 報酬30万000円:13万2494円
- 報酬22万5000円:11万6370円
- 報酬14万2000円:9万8484円
1.3 夫婦世帯の年金例
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万000円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万000円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万000円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
65歳で労働収入がなくなった場合、上記の年金収入で生計を立てることになります。
実際には年金だけでは足りず、これまで貯めてきた老後資金を取り崩しながら生活するケースが多いでしょう。
では、現在65歳以上で「無職の夫婦世帯」は平均していくらの貯蓄を保有しているのでしょうか。
2. 65歳以上の無職夫婦世帯「平均貯蓄額」はいくらなのか
ここでは、65歳以上の無職夫婦世帯「平均貯蓄額」について、総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」よりみていきます。
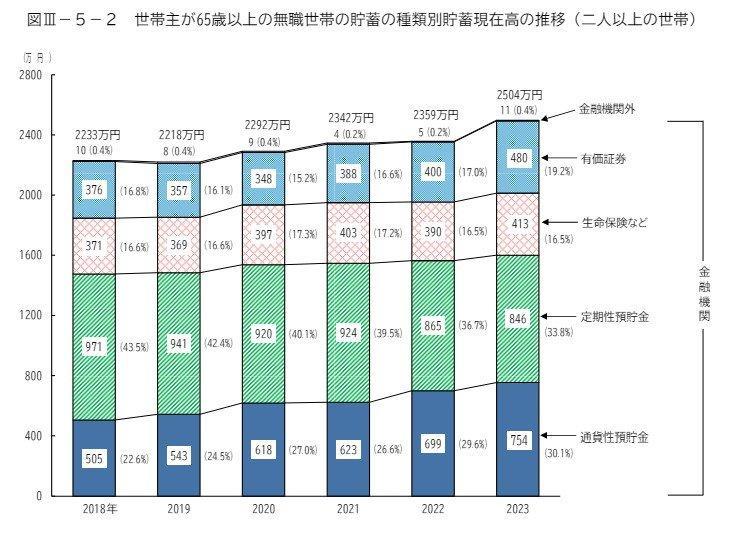
65歳以上の無職夫婦世帯の平均貯蓄額は2504万円でした。
2018年から2023年までの平均貯蓄額の推移を追うと、徐々に増加傾向にあることがわかります。
2.1 シニアの平均貯蓄額の推移
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
インフレがすすめば、さらに必要となる金額が増えることになるため、金額は増え続けることが考えられます。
参考までに、保有資産の内訳は以下のとおりです。
2.2 シニアの保有資産の内訳
合計:2504万円
- 有価証券:480万円
- 生命保険など:413万円
- 定期性預貯金:846万円
- 通貨性預貯金:754万円
- 金融機関外:11万円
有価証券が前年より80万円増加し、480万円となりました。
その一方で、定期性預貯金は前年より19万円減少し、846万円です。
現役世代の方も、NISAやiDeCo(個人型確定拠出年金)など税法上の優遇がある制度を有効活用し、預貯金以外の方法で老後資金を貯めるようになった方も多いでしょう。
次章では、シニアの暮らしぶりについて「収支」に着目してみます。
3. 65歳以上の無職夫婦世帯「1ヵ月の家計収支」はどうなっているか
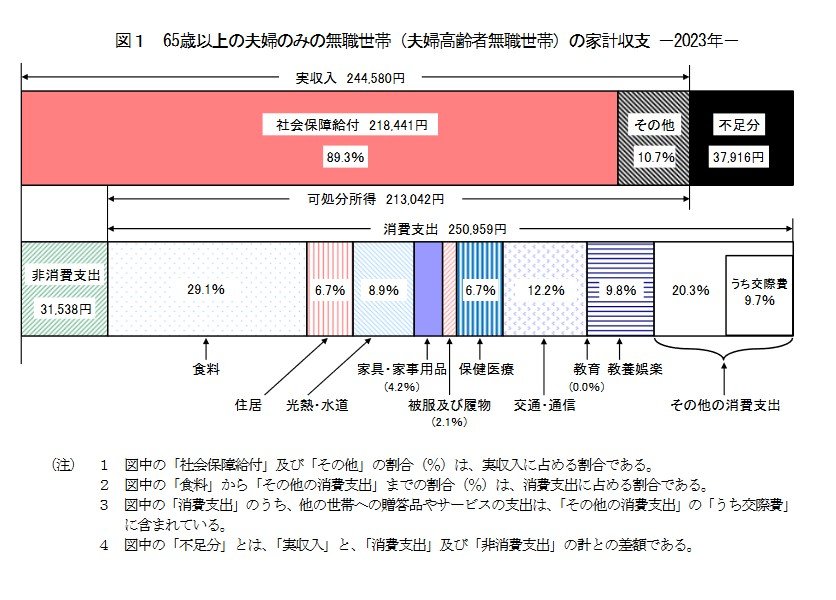
実は、総務省統計局の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の無職夫婦世帯は平均して毎月の赤字額が3万7916円となっています。
3.1 1カ月の平均的な収入額
- 収入合計:24万4580円
このうち社会保障給付が21万8441円となっており、こちらが夫婦の年金額の目安となります。
3.2 1カ月の平均的な支出
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
支出合計28万2497円
支出合計は28万2497円ですが、税金などの非消費支出が3万1538円なので、これ以外はやりくりが可能です。
家庭による違いが大きいため、平均ではなくそれぞれの事情によりシミュレーションしてみるのも有効でしょう。
3.3 1カ月の平均的な収支
平均ベースでは、毎月の赤字額が3万7916円となりました。
約4万円ということですから、家庭によっては「やりくりでなんとか黒字にできる」「少しずつ貯蓄を取り崩して対応できる」など捉え方はさまざまです。
ただし、今後の物価の上昇や年金額の目減りなどを加味し、さらに人生100年時代見据えた場合、楽観視はできません。
そもそも平均通りの生活となることはないので、家庭ごとの「年金額」「貯蓄額」「生活費」をできるだけ詳細に把握しましょう。
4. まとめにかえて
今回は、データをもとに老後資金の備えについて考えていきました。貯蓄がある世帯とそうでない世帯、年金が多い世帯と少ない世帯など、さまざまです。
理想となるセカンドライフを送るためにも、できるだけ早い段階から計画的に準備していくことが大事です。
計画的な貯蓄を始めていくうえで大切なことのひとつは、「健康で働き続けること」ではないでしょうか。
万が一、病気やけがで働くことができなくなった時、今まで通り貯蓄を続けることはできません。
治療費の負担や収入の減少により、将来資金にまで影響が出てきます。必要な将来資金を貯めるためにも、「万が一」の備えはお守りとして持っておいた方がいいでしょう。
ただし、日本は「国民皆保険制度」があるので、民間の保険で過剰に備えておく必要はありません。FPとして相談を受ける中で、見直しできる保険が見つかることもしばしばあります。
保険料などの固定費は家計の大きなウェイトを占めるため、民間と公的な保障バランスをしっかり考えたうえで、自分に必要な保障だけを選び適切に入ることが大切です。
ぜひこの機会に、自分にとって必要な「将来資金額はいくらか」、「必要な保障は何か」を明確にし、思い描いているセカンドライフを実現させましょう。
参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 株式会社帝国データバンク「10月の食品値上げ2911品目 年内最大の値上げラッシュ 「酒類・飲料」が1年ぶり1千品目超 ハム・ソーセージで一斉値上げ」
奥田 朝