


「夏を制する者は受験を制する」という言葉がありますね。未来を切り開くために汗を流す受験生たちにとって、夏休みはまさに勝負の季節です。
その大切な時期を支える保護者のみなさんにとっては「学費」は避けて通れない現実。理系学部、その中でも医療系学部となると、その額は一層の重みを感じますね。
LIMOでは受験生や保護者のみなさんが注目する大学・学部の学費を比較してみました。今回は慶應大・昭和大・慈恵医大の医学部6年間の学費について、大学データをもとにご紹介します。
1. 【医学部・学費比較】慶應義塾大学医学部「6年間の学費はいくら?」

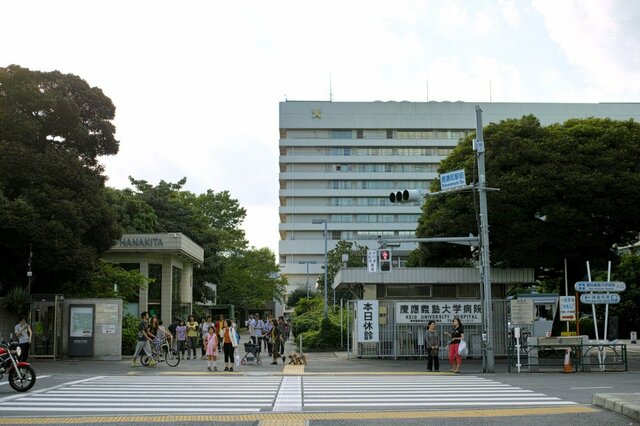
最初は、慶應義塾大学医学部(東京都新宿区)を6年間で卒業した場合にかかる費用を紹介します。
慶應義塾大学医学部の納付金内訳は、入学金(初年度のみ)20万円、在籍基本料6万円、授業料304万円、施設設備費:39万円、実験実習費21万円、その他の費用3350円です。
初年度~6年次までの納付金は以下の通りです。
- 初年度納付金:390万3350円
- 2年次:370万3250円
- 3年次:370万3250円
- 4年次:370万3250円
- 5年次:370万3250円
- 6年次:370万3250円
1.1 慶應義塾大学医学部【6年間の学費合計】
- 2241万9600円
慶應義塾大学医学部を6年間で卒業した場合、納付金はトータルで2241万9600円でした。
2. 【医学部・学費比較】昭和大学医学部「6年間の学費はいくら?」


次は、昭和大学医学部(東京都品川区)を6年間で卒業した場合にかかる費用を紹介します。
昭和大学医学部の納付金内訳は、入学金(初年度のみ)150万円、寮生活費(初年度のみ)80万円、授業料:300万円、施設・教育充実費(2~6年次のみ)150万円です。
初年度~6年次までの納付金は以下の通りです。
- 初年度納付金:530万円
- 2年次:450万円
- 3年次:450万円
- 4年次:450万円
- 5年次:450万円
- 6年次:450万円
2.1 昭和大学医学部【6年間の学費合計】
- 2780万円
昭和大学医学部を6年間で卒業した場合、納付金はトータルで2780万円でした。
3. 【医学部・学費比較】東京慈恵会医科大学医学部「6年間の学費はいくら?」

東京慈恵会医科大学医学部の納付金内訳は、入学金(初年度のみ)100万円、施設拡充費(2~6年次のみ)授業料:250万円。このほか学生会・保護者会経費、臨床実習前後の共用試験受験料として35万5000円が必要となります。
初年度~6年次までの納付金は以下の通りです。
- 初年度納付金:350万円
- 2年次:380万円
- 3年次:380万円
- 4年次:380万円
- 5年次:380万円
- 6年次:380万円
-
別途納付金合計:35万5000円
3.1 東京慈恵会医科大学医学部【6年間の学費合計】
- 2285万5000円
東京慈恵会医科大学医学部を6年間で卒業した場合、納付金はトータルで2285万5000円でした。
4. 【医学部・学費比較】慶應大・昭和大・慈恵医大「6年間の学費」
慶應大・昭和大・慈恵医大「6年間の学費」5/6

出所:各大学開示資料をもとにLIMO編集部作成
慶應義塾大学・昭和大学・東京慈恵会医科大学の医学部を6年間で卒業した場合の学費は以下の通りです。
- 慶應義塾大学医学部:2241万9600円
- 昭和大学・医学部:2780万円
- 東京慈恵会医科大学医学部:2285万5000円
5. 慶應大・昭和大・慈恵医大【医学部】6年間の学費が一番高いのはどこか
慶應義塾大学・昭和大学・東京慈恵会医科大学の医学部を6年間で卒業した場合、最も学費が高いのは、昭和大学・医学部(2780万円)という結果になりました。
6. 2024年10月から児童手当が拡充へ《大学学費、どう準備していく?》
児童手当制度の概要6/6

出所:こども家庭庁 成育局 成育環境課児童手当管理室「児童手当制度の概要」
今回は、慶應義塾大学・昭和大学・東京慈恵会医科大学の医学部を6年間で卒業した場合にかかる学費について紹介しました。
今回ご紹介した私大医学部費用は、一般的な大学にかかる費用とはだいぶ乖離していることは確かでしょう。教育費、とりわけ大学以降にかかる費用には個人差があります。
国公立か私立か、何を専攻するか、自宅から通えるかどうかなどは、進路を最終決定するまで分からない場合がほとんどでしょう。きょうだいの数によっても、保護者の負担はだいぶ違ってきます。
我が子の大切な未来を支えるために、教育費の準備は早めにスタートすることが大切です。
2024年10月から拡充される国の児童手当。所得制限がなくなり、支給期間が高校生年代まで延長されるほか、第3子以降の支給額が3万円になります。
こうした支援を上手に活用していくのも良いでしょう。0歳のころからコツコツと積み立てることで、大学の学費という大きな金額を準備していけると良いですね。
預貯金をコツコツ積み立てていく方法の他には、育英年金つきの学資保険や、NISAのつみたて投資枠を活用した資産運用を検討してみるのも一案です。
超低金利が続く今、預貯金以外の方法も視野に入れながら、効率よく確実に準備をしていけると良いですね。
参考資料
LIMO編集部


