慶應義塾大学医学部「卒業までの6年間の学費」はトータルいくら?【2024年度】
2024年10月から児童手当が拡充へ《大学学費、どう準備していく?》
Takamex/shutterstock.com


「夏を制する者は受験を制する」という言葉がありますね。未来を切り開くために汗を流す受験生たちにとって、夏休みはまさに勝負の季節です。
その大切な時期を支える保護者のみなさんにとっては「学費」は避けて通れない現実。理系学部、その中でも医療系学部となると、その額は一層の重みを感じますね。
LIMOでは受験生や保護者のみなさんが注目する大学・学部の学費に注目。今回は慶應義塾大学医学部の6年間の学費について、大学データをもとにご紹介します。
それでは、慶應義塾大学医学部を卒業するまでにいくら必要なのかを見ていきましょう。
1. 【2024年度入学】慶應義塾大学医学部「納付金の構成」
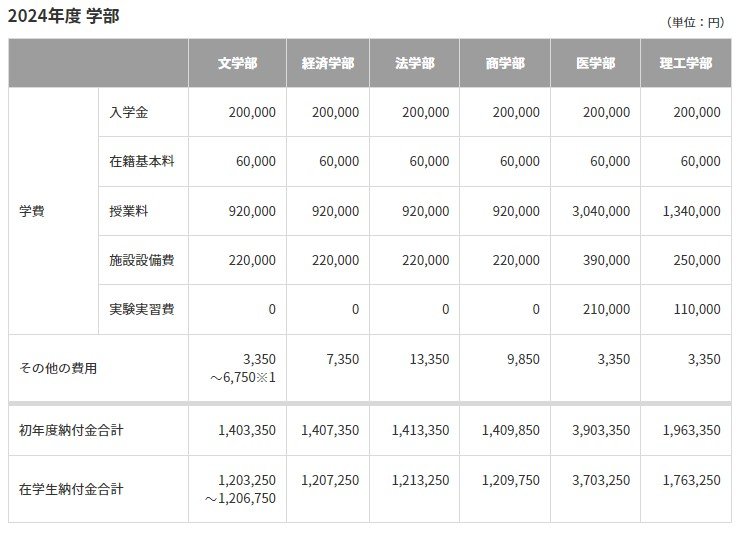
慶應義塾大学医学部の納付金の内訳を、1年次と2~6年次に分けてみていきます。
1.1 1年次(年額)
- 入学金:20万円
- 在籍基本料:6万円
- 授業料:304万円
- 施設設備費:39万円
- 実験実習費:21万円
- その他の費用※:3350円
合計:390万3350円
※その他費用に学生健康保険互助組合加入費(100円)を含みます。
1.2 2~6年次(年額)
在籍基本料:6万円
授業料:304万円
施設設備費:39万円
実験実習費:21万円
その他の費用:3250円
合計:370万3250円
2. 【2024年度入学】慶應義塾大学医学部「卒業までの6年間の学費」はトータルいくら?
ここまでの数字を計算してみましょう。
- 初年度納付金+2~6年次納付金=2241万9600円
慶應義塾大学医学部を6年間で卒業した場合、納付金はトータルで2241万9600円でした。
この納付金を準備していく場合、毎月いくら積み立てる必要があるのでしょうか。
3. 【預貯金の場合】毎月いくら積み立てる?
ここでは、「10年」「18年」の、2つの準備期間があったとして考えてみましょう。
3.1 準備期間10年(120カ月)
10年(120カ月)で準備する場合、毎月の積立額は以下の通りです(小数点以下、切り捨て)。
- 2241万9600円÷120カ月=18万6830円
毎月約17万円を積み立てていく必要があります。では、生まれた直後に預貯金を積み立て始めた場合はどうでしょうか。
3.2 準備期間18年(216カ月)
18年(216カ月)で準備する場合、毎月の積立額は以下の通りです。(小数点以下、切り捨て)。
- 2241万9600円÷216カ月=10万3794円
生まれた直後から積立を始めた場合でも、毎月約10万円が必要となります。
4. 2024年10月から児童手当が拡充へ《大学学費、どう準備していく?》
児童手当制度の概要2/2
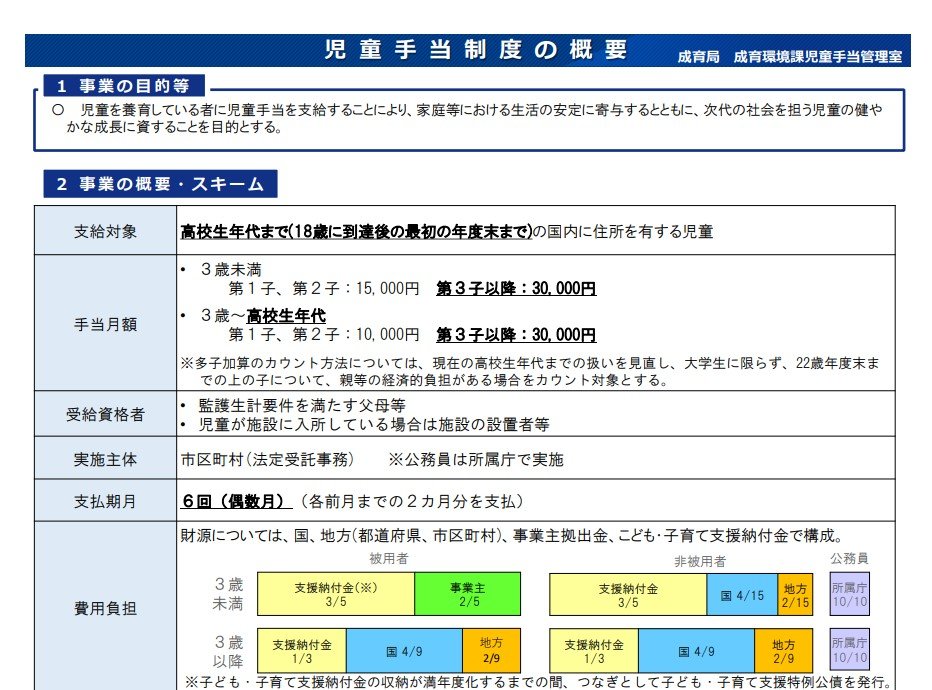
出所:こども家庭庁 成育局 成育環境課児童手当管理室「児童手当制度の概要」
今回は、慶應義塾大学医学部を6年間で卒業した場合にかかる学費について紹介しました。
教育費、とりわけ大学以降にかかる費用には個人差があります。国公立か私立か、何を専攻するか、自宅から通えるかどうかなどは、進路を最終決定するまで分からない場合がほとんどでしょう。きょうだいの数によっても、保護者の負担はだいぶ違ってきます。
我が子の大切な未来を支えるために、教育費の準備は早めにスタートすることが大切です。
2024年10月から拡充される国の児童手当。所得制限がなくなり、支給期間が高校生年代まで延長されるほか、第3子以降の支給額が3万円になります。
こうした支援を上手に活用していくのも良いでしょう。0歳のころからコツコツと積み立てることで、大学の学費という大きな金額を準備していけると良いですね。
預貯金をコツコツ積み立てていく方法の他には、育英年金つきの学資保険や、NISAのつみたて投資枠を活用した資産運用を検討してみるのも一案です。
超低金利が続く今、預貯金以外の方法も視野に入れながら、効率よく確実に準備をしていけると良いですね。
関連記事
【私立小学校の学費比較】伝統の名門、四谷の「学習院初等科」と白金の女子校「聖心女子学院初等科」6年間でいくらかかる?公式発表の最新金額で比べてみた!
伝統の名門として知られる学習院初等科(新宿区)と聖心女子学院初等科(港区)の学費を、両校の公式サイトの金額で比べました。入学1年目の学費(試算)は学習院初等科が138万6000円、聖心女子学院初等科が140万円とほぼ同じですが、6年間の合計は学習院初等科が681万6000円、聖心女子学院初等科が610万円で、71万6000円の差になりました。入試の日程と、文部科学省の調査による私立小学校の学習費の移り変わりもあわせて紹介します。
【音大学費】武蔵野・東京・国立のピアノ科、4年間でいくら違う?3校の合計を比較
武蔵野音楽大学・東京音楽大学・国立音楽大学でピアノを学ぶ場合の2027年度の学費を、各大学の公表資料で比べました。初年度は222万〜236万円で、4年間の合計では順位が入れ替わります。入学金と毎年の額の配分の違いや、学費表の外にかかる会費・課程の費用、給付型の奨学金も紹介します。
【私立小学校の学費比較】女子教育の伝統がある「昭和女子大学附属昭和小学校」と「東京女学館小学校」6年間でいくらかかる?公式発表の最新金額で比べてみた!
女子教育の伝統がある学園の私立小学校から、昭和女子大学附属昭和小学校(世田谷区)と東京女学館小学校(渋谷区)の学費を、両校の公式サイトの金額で比べました。入学金と授業料、施設・教育環境のための費用で試算すると、6年間の合計は昭和小学校の探究コースが616万8000円、東京女学館小学校が533万円です。昭和小学校の国際コースは授業料が月11万2500円で、6年間では1030万8000円になります。募集要項で見落としやすい点や、文部科学省の調査による私立小学校の平均額もあわせて紹介します。
参考資料
LIMO編集部