2024年6月21日、政府は物価高への対応策として年金生活世帯に追加給付金を検討していると明言しました。
詳細は未定ですが、物価高による家計への影響が特に大きいと考えられる低所得世帯と年金生活世帯を対象となる見込みです。
しかし、年金受給額は個々で異なるものであり、年金生活者の中には、ひとりで「月額30万円以上」を受けとる人もいます。
現在の年金事情はいかほどか。今回は、実際に年金を受け取っているシニア世代の年金受給額を確認します。年金暮らしの実態を見ていきましょう。
1. 政府は2024年「秋ころ」に年金生活世帯への給付金を検討へ
タイトルにあるように、政府は2024年秋ころに年金生活世帯への給付金を検討しています。
2024年6月21日に開かれた記者会見で、岸田首相が明言しています。

近年続く物価高への対応策の一つで、特に家計への影響が大きいと考えられる低所得世帯と年金生活世帯が対象となる見込みです。
年金に対する不安の声は年々高まる一方ですが、現シニア世代の中には月額30万円以上の高額受給者もいるようです。
年金暮らしの実態はいかほどか。次章より、年金受給額の一覧表を見ながらその実態に迫っていきましょう。
2. 厚生年金「月額30万円以上」の高額受給者はどれくらいいる?
日本の公的年金制度は、国民年金と厚生年金の2階建て構造になっています。
自営業者や専業主婦・専業主夫などは国民年金に加入します。会社員や公務員などは国民年金に上乗せする形で厚生年金にも加入。
老後は国民年金+厚生年金を受給する仕組み上、国民年金のみを受給する人より年金額が高い傾向にあります。
2.1 厚生年金の平均受給額
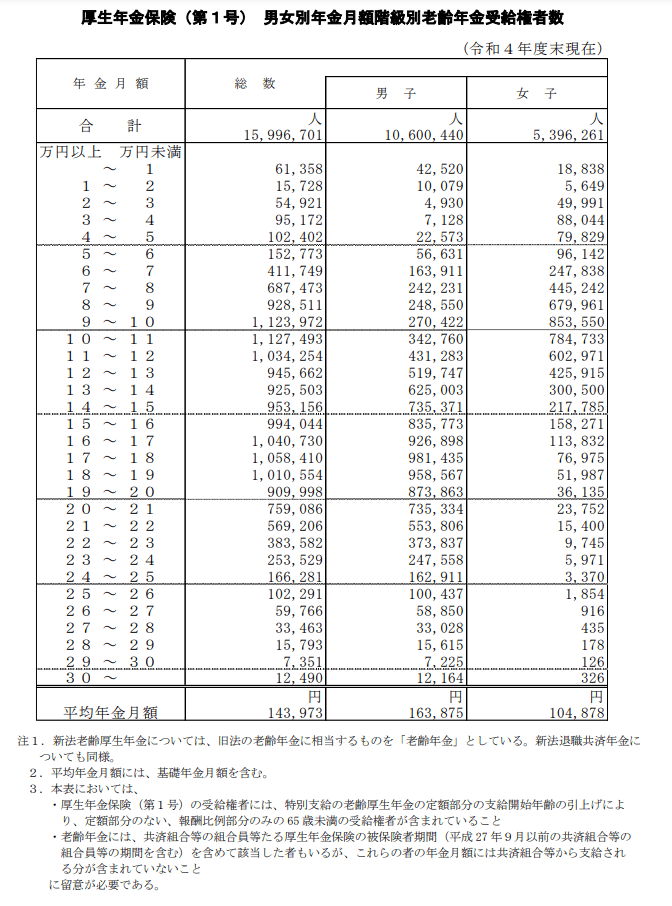
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は以下の通りです。
※以下の厚生年金の受給額には国民年金部分が含まれます。
2.2 厚生年金の平均年金月額
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.3 【厚生年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
厚生年金を「ひとりで月額30万円以上」受給している人は全体の0.1%。確かに高額受給者は存在しますが、ほんの一握りであることがわかります。
一方で、平均月額を大きく下回る世帯も。大きな個人差が見られます。
3. 「国民年金(基礎年金)のみ」の平均受給額は月額いくら?
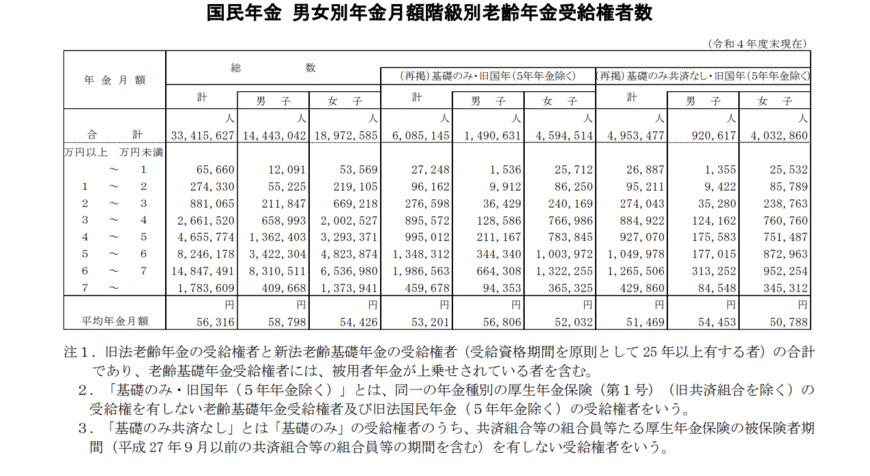
次に、国民年金のみを受給する方の平均受給額を見てみましょう。
3.1 国民年金(老齢基礎年金)の受給額
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
3.2 【国民年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金のみで老後の生活費を全てカバーするのは容易ではないでしょう。
ご参考までに2024年度の国民年金の満額は月額6万8000円です。
国民年金のみを受給する場合、貯蓄や私的年金などで老後生活に備えておく必要があるでしょう。
4. 58.3%の高齢者世帯が「年金だけで生活できない」
2024年7月5日、厚生労働省より公表された「2023(令和5)年 国民生活基礎調査の概況」によると、老後、公的年金・恩給のみの収入で生活できる世帯は41.7%であることが明らかになりました。
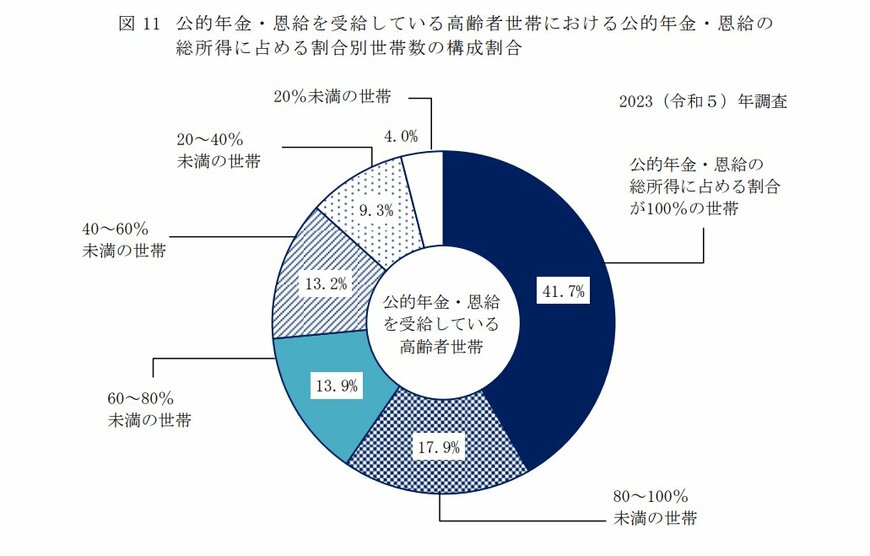
高齢者世帯の約6割が、年金以外の収入で生活費を補っていることがわかります。
リタイア後も働いて収入を得る世帯もあるでしょう。あるいは、現役時代に準備していた私的年金を受け取っている世帯もあると考えられます。
近年は高齢者が働きやすい環境が整いつつありますが、体力面や健康面を考慮すると労働収入を軸に置くのはリスクといえるでしょう。
現役世代の人たちは、こうした現シニア世代の暮らしぶりを参考に、老後に向けて年金収入を補填するための資金を確保していく必要があります。
5. 公的年金制度だけに頼らない老後資金準備の計画を
本記事では、シニア世代の実際の年金受給額を確認してきました。
公的年金だけでは足りない、少しでも豊かな老後生活を送りたいと感じた人は、今から自分自身で老後資金の準備も始めていきましょう。
順番としてはまず「老後生活の不足金額を把握すること」から始めてみてはいかがでしょうか。
ねんきん定期便などで、自身の年金額を確認することができます。理想とする老後資金との差額を知ることができれば、いくら貯めていけばいいかイメージもつきそうですね。
次のステップとしては「どのように貯めていくか」を選ぶことです。
毎月の貯金だけで貯めていくのもいいですし、より効率よく貯めるために資産運用を取り入れるのも選択肢のひとつです。
例えば、新NISAやiDeCoといった税制優遇制度を活用しながら投資信託で運用する、リスクはなるべく少ないもので運用したいという人は債券で運用するなど、自分のリスクレベルに合わせたものを選んで始めていくことが大切です。
自分に合った方法で運用していないと、精神的な負担も多くなり、途中で断念してしまうかもしれません。
「結局、将来資金の準備ができなかった」とならないよう、資産運用を検討する際には自分に合った運用方法は何なのかと比較することから始めてみましょう。
大事なのは手段ではなく、目的です。


参考資料
奥野 友貴