
2024年6月から、所得税と住民税の「定額減税」がスタートし、所得税3万円と住民税1万円の合計4万円が減税となっています。
最近は物価高により多くの家庭にとって負担が大きくなっており、そういった現状を踏まえて国民の負担を軽くする目的で始まりました。
しかし一方で、国民健康保険料の上限額が2024年度にも引き上げされているのはご存知でしょうか。
会社員や公務員などの健康保険(被用者保険)に加入している人の場合は、給与天引きという形であらかじめ控除された上で毎月の給与が支給されています。そのため自分が払っているという認識がない方が多いかもしれません。
今回は、国民健康保険とはどんな制度なのか、なぜ保険料上限額の引き上げが行われたのか、また引き上げが行われたことによってどんな方が影響を受けるのかなど、実態に迫っていきます。
1. 国民健康保険の加入対象者は?
日本の国民皆保険制度では、全ての国民が何らかの公的健康保険に加入することが義務付けられています。
このうち国民健康保険に加入しないといけない対象者は、以下にあてはまらない方です。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
国民健康保険(国保)は自営業者やフリーランス、無職の人などが加入する保険です。
国保の保険料は所得に応じて決まりますが、近年では年々上昇傾向にあります。
2. 【最新】2024年度の国民健康保険料の上限「106万円」まで引き上げ
国民健康保険料は基本的に所得が上がるほど増加しますが、上限があります。
しかし、毎年のように上限額は1万円~4万円の増額が続いており、2024年には106万円まで引き上げられました。
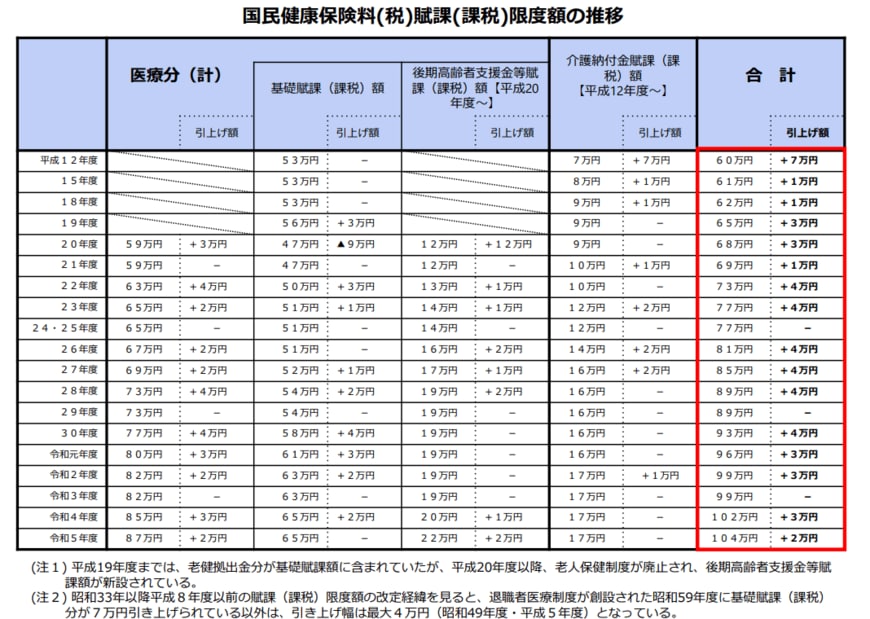
2000年の上限は60万円でしたが、この24年間で46万円増加していることになります。
ただし、限度額を超過する世帯割合は1.4%台であり、全ての人が影響を受けるわけではありません。
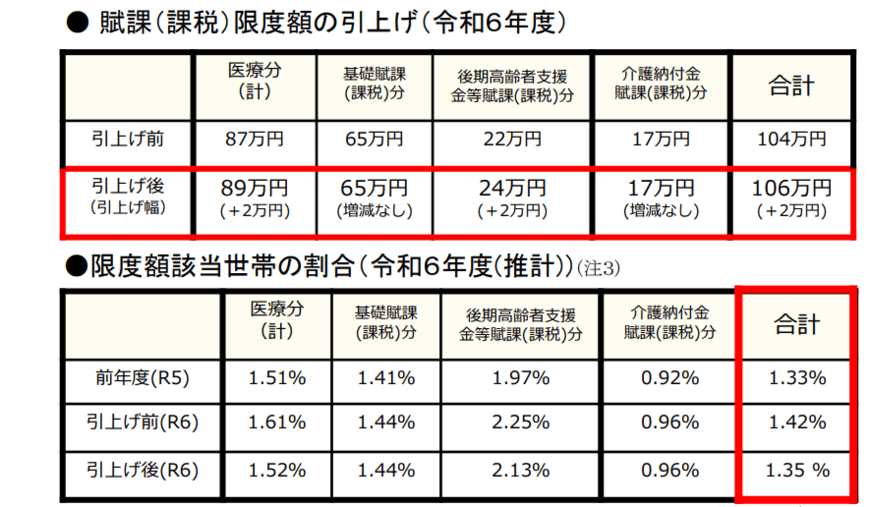
具体的な年収目安として、厚生労働省では以下のとおり試算を示しました。
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
では、高所得者以外の中間所得層の負担は変わらないのでしょうか。
自治体によって保険料は異なりますが、目安として名古屋市の国民健康保険料を見ていきましょう。
3. 【国民健康保険料】所得ごとの早見表<名古屋市の一覧>
名古屋市では2024年度の国民健康保険料について、下記のとおり公表しています。

【所得:年間保険料(介護あり)】
- 0円:8万1030円
- 25万円:8万1030円
- 50万円:9万990円
- 75万円 :12万6570円
- 100万円:16万2140円
- 125万円:19万7720円
- 150万円:23万3290円
- 175万円:26万8870円
- 200万円:30万4440円
- 225万円:34万20円
- 250万円:37万5590円
- 275万円:41万1170円
- 300万円:44万6740円
- 325万円:48万2320円
- 350万円:51万7890円
- 375万円:55万3470円
- 400万円:58万9040円
- 425万円 :62万4620円
- 450万円:66万190円
- 475万円:69万5770円
- 500万円 :73万1340円
- 525万円:76万6920円
- 550万円:80万2490円
- 575万円:83万8070円
- 600万円:87万3640円
- 625万円:90万9220円
- 650万円:94万4790円
- 675万円:98万370円
- 700万円:101万5940円
- 750万円:103万1560円
- 800万円:104万5410円
- 850万円:105万9260円
- 900万円:106万円
年間の所得が900万円以上で上限に達し、以降は保険料が106万円となります。
名古屋市の国民健康保険料は、加入月数分の保険料を、加入の届出の翌月から3月までの納期に分けて支払います。
また、各期の支払い額は加入手続きを行った時期によって異なります。
4. 国民健康保険料は支払いが免除されないって本当?
国民健康保険料は所得が0円でも免除にはなりません。しかし、支払えない場合はどうすればよいのでしょうか。
退職して所得が0円になってしまっても、前年の所得を基に保険料が計算されるため、支払いが難しくなることが考えられます。
未納になると督促料や延滞金が加算されるため、まずはお住まいの自治体の窓口に相談しましょう。
また、自営業者で確定申告が未申告となっていると、本来受けられる軽減措置が反映されないこともあります。均等割額・平等割額の軽減や未就学児の均等割額の軽減などが適用されるよう、確定申告や住民税申告は漏れずに実施しましょう。
5. まとめにかえて
今回は国民健康保険料について確認してきました。国民健康保険料の上限引き上げが行われましたが、それによって影響を受けるのは、ごく一部の高所得者層であることもわかりました。
2000年の上限は60万円だったのが、今年2024年には106万円と24年間で1.8倍ほどに増加しています。
それだけ医療にかかるお金が多く、財源となるお金の準備に国は難色を示しているのかもしれません。
そういった背景を鑑みると、今後も国民健康保険料や年金の負担は上がっていく可能性も考えられるでしょう。いざそうなった時にでも困らないように、普段から将来に向けて備えていきたいものですね。
家計を見直して無駄な出費を抑えたり、お金に働いてもらう資産運用を活用したりするなど、将来のためにできる準備はさまざまです。
まずは今の自分の状況を振り返り、将来安心した暮らしを実現するために、今後に向けてどういったことに取り組んでいくべきなのかを考えてみてはいかがでしょうか。

参考資料
菅原 美優