
自営業やフリーランスの方が毎月支払う国民健康保険料。その負担は軽くなく、今年度分も6月~7月にかけて支払いがスタートしました。
そもそも国民健康保険とはどういう制度で、他の健康保険とどのような違いがあるのでしょうか。
「病院に行くと3割負担になっている」「自分は国民健康保険に加入しているはず」というくらいの認識の方も多いでしょう。
実は、国民健康保険料は毎年のように上限額が引き上げられ、「1万円~4万円」の増額が続いています。そして、2024年度もさらに引き上げられました。
本記事では、そもそも国民健康保険とはどういう制度なのか、健康保険との違い、またこれまでの上限額の推移や所得別の国民健康保険料を一覧表にまとめ、それぞれ確認していきます。
ぜひこの機会に確認しておきましょう。
1. 「国民健康保険とは何ですか?」わかりやすく解説
日本は国民皆保険制度となっており、誰もが何らかの公的健康保険に加入しています。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
上記にあてはまらない自営業者などは、国民健康保険に加入することとなります。
公的な健康保険の内容は基本的に同じで、「病院の受診は原則3割の自己負担に軽減される」などの保障があります。
また、年齢や所得によって「高額療養費制度」もあります。
しかし、一部では国民健康保険にない保障も存在します。
たとえば病気やケガ、出産等で仕事を休んだときに給与の一部の額が支給される「出産手当金」や「傷病手当金」などは国民健康保険にありません。
国民健康保険には「扶養」という概念がないため、世帯員が多いほど保険料が高くなるという特徴もあります。
また、国民健康保険の保険料は近年上昇傾向にあるのです。
2. 国民健康保険料の上限は引き上げが続く
国民健康保険料は前年中の所得で決まりますが、上限が設けられています。この上限額が、毎年のように増額されているのです。
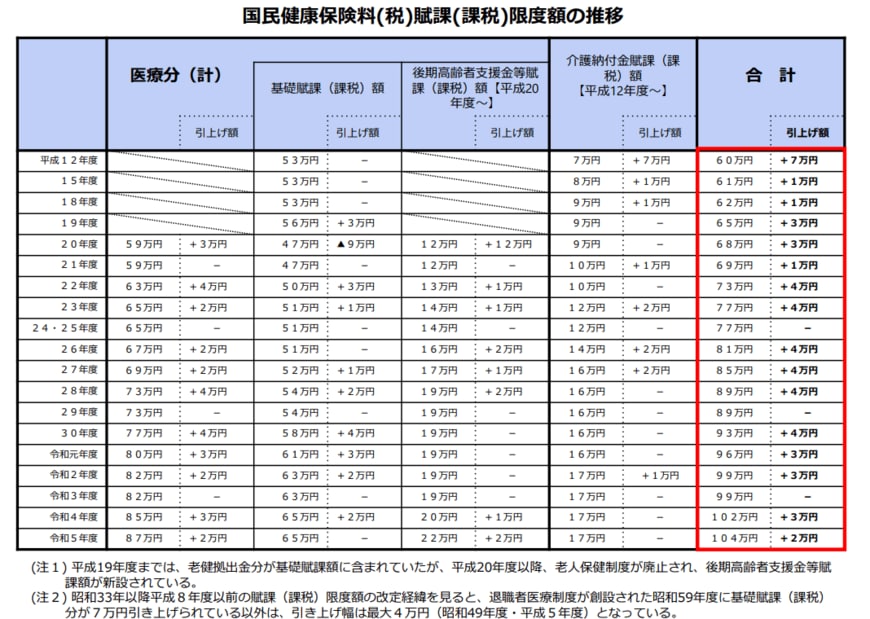
2000年には上限が60万円でした。どれだけ年収が高くても、保険料の年額は60万円でおさまるということです。
しかしその後もどんどん上昇が続き、ことし2024年度には106万円まで引き上げられました。つまり、この24年で46万円も増加していることがわかります。
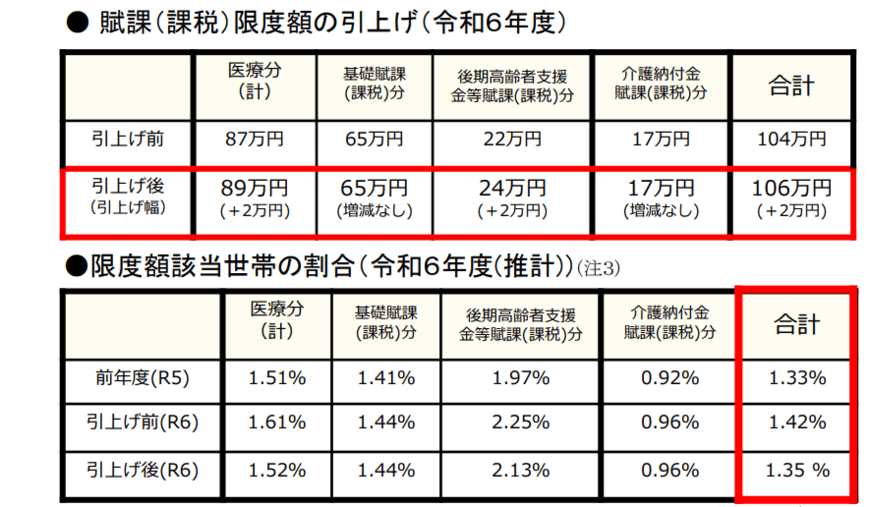
限度額(合計額)の超過世帯割合は1.4%台と少数派ではありますが、年間100万円を超える保険料を負担するのはやりきれない、という声もあがります。
具体的な年収目安として、厚生労働省では以下のとおり試算を示しました。
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
では、所得ごとに保険料はいくらになるのでしょうか。
自治体によって保険料が異なるため、ここでは目安として新宿区の国民健康保険料を見ていきましょう。
3. 【早見表】前年の所得別・国民健康保険料の目安額
新宿区は、2024年度の国民健康保険料を6月から徴収開始しています。保険料は以下の通りです。
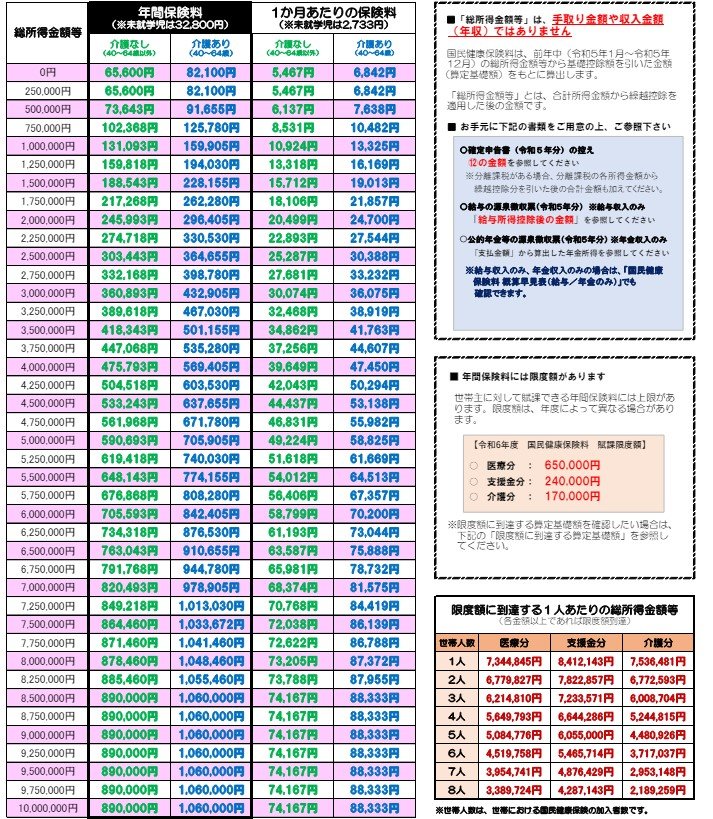
【前年中の所得:年間保険料(介護あり・40歳~64歳)】
- 0円:8万2100円
- 25万円:8万2100円
- 50万円:9万1655円
- 75万円 :12万5780円
- 100万円:15万9905円
- 125万円:19万4030円
- 150万円:22万8155円
- 175万円:26万2280円
- 200万円:29万6405円
- 225万円:33万530円
- 250万円:36万4655円
- 275万円:39万8780円
- 300万円:43万2905円
- 325万円:46万7030円
- 350万円:50万1155円
- 375万円:53万5280円
- 400万円:56万9405円
- 425万円 :60万3530円
- 450万円:63万7655円
- 475万円:67万1780円
- 500万円 :70万5905円
- 525万円:74万30円
- 550万円:77万4155円
- 575万円:80万8280円
- 600万円:84万2405円
- 625万円:87万6530円
- 650万円:91万655円
- 675万円: 94万4780円
- 700万円:97万8905円
- 725万円 :101万3030円
- 750万円:103万3672円
- 775万円:104万1460円
- 800万円:104万8460円
- 825万円:105万5460円
- 850万円:106万円
- 875万円:106万円
- 900万円:106万円
- 925万円:106万円
- 950万円:106万円
- 975万円:106万円
- 1000万円:106万円
年間の所得が850万円以上で上限に到達し、以降は年額106万円の保険料となります。
例えば所得400万円という場合、保険料の年額は56万9405円となりました(40歳以上の場合)。
杉並区ではこれを10期割(6月~3月)で支払うため、1回あたりは5万7000円程度の支払いとなるでしょう。
前年の収入で決まるため、例えば離職して無職になった場合などでも支払う必要があります。住民税と同じく、負担は重く感じられるでしょう。
4. 国民健康保険料が支払えない場合はどうする?
国民健康保険は前年中の所得で決まるため、無職になっても支払わなければいけません。
また、前年が無職で所得が0円であっても、保険料は0円になりません(杉並区の場合は8万2100円)。
しかし、どうしても支払えないという場合は、未納のまま放置するのではなく、まずはお住まいの市町村(特別区を含む)の国民健康保険の窓口まで相談することが大切です。
なお、解雇などによって離職を余儀なくされた方の場合、受けられる軽減措置があります。災害等により生活が著しく困難となった世帯などが受けられる減免もあります。
ケースバイケースであること、また申請が必要であることから、必ず窓口に相談するようにしましょう。
5. まとめにかえて
私たちが住んでいる日本は、国民皆保険制度を取り入れているため、すべての人が公的な医療保険に加入しているということになります。
この公的保障がしっかりあるからこそ、日本では定められた負担割合ですべての人が医療を受けることができるのです。
そのために、私たちは国民健康保険料や健康保険料を毎月支払う必要があります。
ただ、万が一、病気やケガで医療を受けることになった場合、必要になってくる費用のすべてが公的保障の対象になることはありません。
当然に自己負担しなければならない費用もあるのです。
代表的なものに「差額ベッド代」や「入院時の食事代」などがあります。入院が長期になればなるほど負担額も当然増えてくるでしょう。
万が一の時に、自分が受けたいサービスや医療、どこまでは公的保障の対象で、どこからが自己負担なのかをしっかりと今から把握しておくことが大事です。
そのうえで万が一の時に備えて貯金をしたり、場合によっては「民間の保険」を活用したりすることも選択肢のひとつです。
いずれにしても計画性が重要になってくるので、一度じっくりと考えてみてはいかがでしょうか。


参考資料
奥田 朝