


厚生労働省の調査によると、高齢者世帯で「生活が苦しい」と答えた方は全体の59%に及びました。
前年は48%だったため、10%以上も増加した計算です。
今回は調査結果や厚生年金・国民年金の平均額などをまとめました。
老後に向けた生活設計を考えるうえでの参考にしてください。
1. 生活が苦しいと答えた高齢者世帯は59%
厚生労働省の令和5年時点の生活意識の調査によると、高齢者世帯の59%が生活が「大変苦しい」もしくは「やや苦しい」と答えています。

1.1 全世帯の結果
- 大変苦しい:26.5%(前回20.2%)
- やや苦しい:33.1%(前回31.0%)
- 普通:35.8%(前回42.1%)
- ややゆとりがある:3.9%(前回5.5%)
- 大変ゆとりがある:0.7%(前回1.1%)
1.2 うち児童のいる世帯の結果
- 大変苦しい:28.5%(前回22.9%)
- やや苦しい:36.5%(前回31.7%)
- 普通:31.5%(前回39.0%)
- ややゆとりがある:3.1%(前回5.4%)
- 大変ゆとりがある:0.4%(前回0.9%)
1.3 高齢者世帯の結果

- 大変苦しい:26.4%(前回18.1%)
- やや苦しい:32.6%(前回30.2%)
- 普通:36.7%(前回45.1%)
- ややゆとりがある:3.9%(前回2.5%)
- 大変ゆとりがある:0.4%(前回0.8%)
2022年時点での調査では「大変苦しい」「やや苦しい」の合計は48%で、この1年で10%以上増加した結果となっています。
本調査資料では「苦しい」と感じる理由に関する記載はありませんが、物価の高騰などが老後世帯の生活を圧迫している可能性が考えられます。
次の章では、年金の平均受給額についてみていきましょう。
2. 厚生年金・国民年金の受給額の平均はいくら?
厚生労働省が公表する令和4年度「厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は月14万5000円ほどです。
過去からの推移を見ても14万円台で推移しています。
2.1 厚生年金の平均月額

受給額がほとんど横ばいということは、物価上昇が続いている昨今においては家計の維持が難しくなった世帯が増えている可能性もあります。
2023年は消費者物価指数でみると前年比で3.2%上昇しています。
令和5年の統計値は未公表ですが、年金の受給額が一定程度増えないと、出費だけが多くなって生活が苦しくなる計算です。
2.2 国民年金の平均月額
続いて、国民年金の平均受給額は次のとおりです。

- 注1.新法基礎年金について老齢基礎年金の受給資格期間を原則として 25 年以上有するものは「老齢年金・25 年以上」に、それ以外のものは「通算老齢年金・25 年未満」に計上している。
- 注2.( )内は、基礎のみ・旧国年の受給者について再掲したものである。ここで「基礎のみ」とは、同一の年金種別の厚生年金保険(第1号)(旧共済組合を除く)の受給権を有しない基礎年金受給者をいう。
- 注3.[ ]内は、基礎のみ共済なし・旧国年の受給者について再掲したものである。ここで「基礎のみ共済なし」とは「基礎のみ」の受給者のうち、共済組合等の組合員等たる厚生年金保険の被保険者期間(平成 27 年9月以前の共済組合等の組合員等の期間を含む)を有しない受給者をいう。
こちらは表がやや複雑ですが、老齢年金・25年以上でカッコがない数字が基本的な平均受給額です。
近年は5万6000円台で推移しています。
こちらも令和5年のデータは未公表ですが、一定程度金額が増加していなければ、確かに生活が苦しくなる恐れがあります。
収入の柱ともいえる年金事情をみてきました。次の章では、主に年金収入で暮らす高齢者世帯の生活費を深堀りしていきます。
3. 老後世帯の家計は毎月平均で約3万8000円不足
総務省統計局「総務省統計局「家計調査報告 家計収支編2023年(令和5年)平均結果の概要」によると、老後二人世帯の平均的な収支はつぎのとおりです。
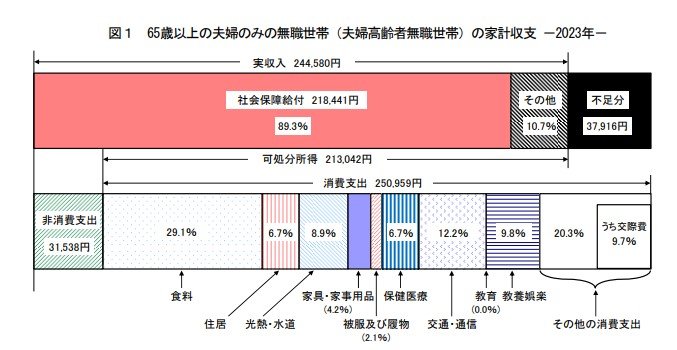
- 社会保障給付:21万8441円
- その他収入:2万6139円
- 実収入合計:24万4580円
- 消費支出合計:25万959円
- 非消費支出(税金支払いなど):3万1538円
- 可処分所得:21万3042円
社会保障給付が一般的な年金による収入にあたります。
1世帯あたりの本統計における平均受給額は21万8000円です。
「その他」は年金以外の収入にあたります。
すなわち全世帯平均でならすと、約2万6000円程度は年金以外の収入を得ている計算です。
投資収益や金利収入、親類からの支援などがこちらに含まれます。
本統計は「無職世帯」を対象にしたものなので、基本的に勤労による収入はありません。
これに対して支出は消費支出で25万円余り、さらに税金などの非消費支出が3万2000円ほどです。
まとめると次のとおりで、1月あたり3万8000円の赤字となっています。
無職世帯の赤字額6/6
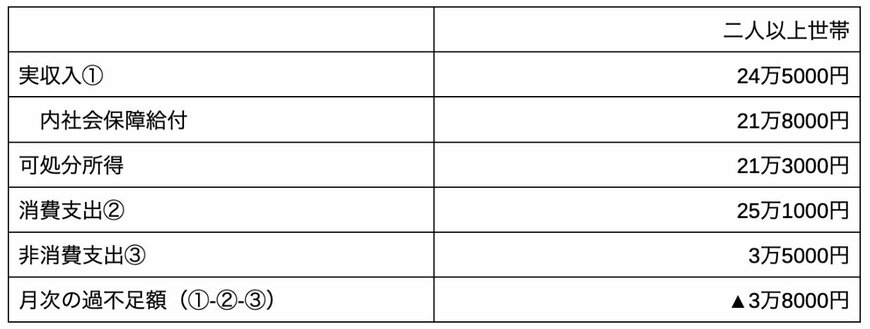
出所:総務省統計局「2023年(令和5年)家計の概要」を基に筆者集計・計算。なお、表の数値は千の位で四捨五入しているが、計算時には円単位で計算しているため、表記上の加算・減算の結果が合わない場合がある
- ①実収入:24万5000円
- うち社会保障給付:21万8000円
- 可処分所得:21万3000円
- ②消費支出:25万1000円
- ③非消費支出:3万5000円
- 月次の過不足額(①-②-③):▲3万8000円
「無職世帯でも、平均2万6000円程度は何らかの形で年金以外の収入を得ている」「それでも月間3万8000円は赤字となるので、貯蓄を取り崩している」ということがわかります。
もし年金以外に一切の収入がないと、赤字は6万円超に膨らむ計算です。
4. まとめにかえて
赤字を補填できる貯蓄が潤沢になければ、確かに生活は苦しくなると想定されます。
これから老後に向けて準備を進めていく予定の方は、このような実情をふまえて、投資を活用しながら老後資産の形成を進めましょう。
年金以外の収入手段や赤字を補填する貯蓄を確保しておけば、ゆとりのある老後生活を実現可能です。


参考資料
- 総務省統計局「消費者物価指数2023年」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省「令和4年度「厚生年金保険・国民年金事業の概況 」」
- 総務省統計局「2023年(令和5年) 家計の概要」
太田 彩子


