2024年は、5年に一度実施される「財政検証」の年。公的年金の財務状況を総点検し、将来の年金給付水準の見通しを示す大切な作業です。
7月3日に厚生労働省が公表した試算によると、経済成長が横ばいを続けた場合、33年後の年金給付水準は現在から2割程度目減りする見通しに。
こうした報道を見聞きして、将来の年金に関する意識が高まったという人も多いでしょう。
今回は、年金制度のしくみをおさらいしたあと、いまのシニア世代がどの程度公的年金を受け取れているかを、厚生労働省の資料をもとに眺めていきます。
いまの年金給付水準がこの先もずっと続くとは限りませんが、令和のシニア世代たちがひと月どの程度の年金を受け取っているかを知ることは、現役世代が将来に向けた備えをするうえでヒントになりそうです。
1. 2024年は5年に一度の財政検証の年。年金のしくみも確認しておこう!

さいしょに、日本の年金制度のあらましについて復習しておきましょう。
「年金制度は2階建て」となどと表現されることがありますね。1階部分にあたる「国民年金(基礎年金)」と、2階部分にあたる「厚生年金」から構成されているため、このように呼ばれます。
国民年金と厚生年金、それぞれの違いをおさえておきましょう。
1.1 国民年金(基礎年金)
国民年金(基礎年金)の加入対象は、原則「国内に住む20歳以上60歳未満の全員」です。
年金保険料は全員一律(※)ですが、物価や現役世代の賃金などを踏まえ、年度ごとに見直しが実施されます。
40年間(480カ月)の全期間、年金保険料を漏れなく納付した場合、老後は満額の国民年金(老齢基礎年金)を受給できます。
※国民年金保険料:1万6980円(2024年度・月額)
1.2 厚生年金
厚生年金の加入対象となるのは、厚生年金保険の適用事務所に勤務し、一定の要件を満たした人。
厚生年金保険料は、報酬(給与・賞与など)により決まる「報酬比例」のしくみとなっています。老後に受け取る年金額は、厚生年金加入期間と、その期間中の稼ぎによって決まるというわけですね。
公的年金の基本的なしくみをおさえたところで、次では今のシニア世代が受け取る年金額を厚生労働省の資料をもとに見ていきます。
2. 【老齢年金の年齢別早見表】厚生年金「60歳代~90歳以上」はひと月平均いくらもらえているの?
ここからは厚生労働省年金局が公表した「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、いまのシニア世代の年金受給事情に迫ります。
まずは、厚生年金の平均月額を1歳刻みで見ていきましょう。
※本記事でご紹介する「厚生年金の平均月額」には、国民年金(基礎年金)の月額が含まれています。
2.1 【老齢年金の年齢別早見表】厚生年金の平均月額(60歳~69歳)
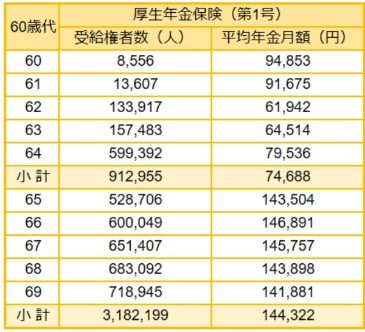
- 60歳:厚生年金9万4853円
- 61歳:厚生年金9万1675円
- 62歳:厚生年金6万1942円
- 63歳:厚生年金6万4514円
- 64歳:厚生年金7万9536円
- 65歳:厚生年金14万3504円
- 66歳:厚生年金14万6891円
- 67歳:厚生年金14万5757円
- 68歳:厚生年金14万3898円
- 69歳:厚生年金14万1881円
2.2 【老齢年金の年齢別早見表】厚生年金の平均月額(70歳~79歳)
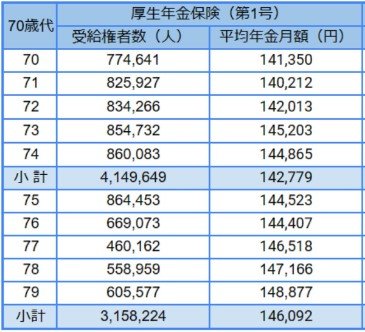
- 70歳:厚生年金14万1350円
- 71歳:厚生年金14万212円
- 72歳:厚生年金14万2013円
- 73歳:厚生年金14万5203円
- 74歳:厚生年金14万4865円
- 75歳:厚生年金14万4523円
- 76歳:厚生年金14万4407円
- 77歳:厚生年金14万6518円
- 78歳:厚生年金14万7166円
- 79歳:厚生年金14万8877円
2.3 【老齢年金の年齢別早見表】厚生年金の平均月額(80歳~89歳)
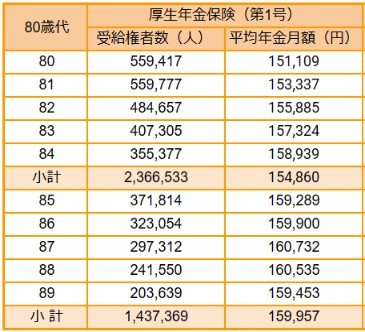
- 80歳:厚生年金15万1109円
- 81歳:厚生年金15万3337円
- 82歳:厚生年金15万5885円
- 83歳:厚生年金15万7324円
- 84歳:厚生年金15万8939円
- 85歳:厚生年金15万9289円
- 86歳:厚生年金15万9900円
- 87歳:厚生年金16万732円
- 88歳:厚生年金16万535円
- 89歳:厚生年金15万9453円
2.4 【老齢年金の年齢別早見表】厚生年金の平均月額(90歳以上)
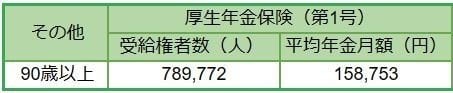
- 90歳以上:厚生年金15万8753円
65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの人となります。
厚生年金の平均月額は14~16万円台でした。続いて国民年金についても見ていきましょう。
3. 【老齢年金の年齢別早見表】国民年金「60歳代~90歳以上」はひと月平均いくらもらえているの?
引き続き、国民年金の平均年金月額を年齢別にみていきましょう。
3.1 【老齢年金の年齢別早見表】国民年金の平均月額(60歳~69歳)
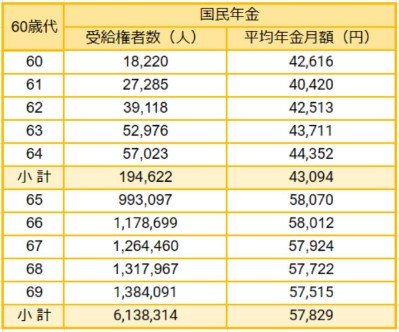
- 60歳:国民年金4万2616円
- 61歳:国民年金4万420円
- 62歳:国民年金4万2513円
- 63歳:国民年金4万3711円
- 64歳:国民年金4万4352円
- 65歳:国民年金5万8070円
- 66歳:国民年金5万8012円
- 67歳:国民年金5万7924円
- 68歳:国民年金5万7722円
- 69歳:国民年金5万7515円
3.2 【老齢年金の年齢別早見表】国民年金の平均月額(70歳~79歳)
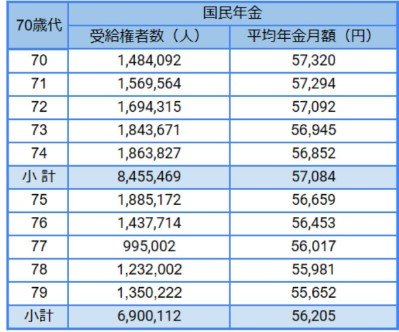
- 70歳:国民年金5万7320円
- 71歳:国民年金5万7294円
- 72歳:国民年金5万7092円
- 73歳:国民年金5万6945円
- 74歳:国民年金5万6852円
- 75歳:国民年金5万6659円
- 76歳:国民年金5万6453円
- 77歳:国民年金5万6017円
- 78歳:国民年金5万5981円
- 79歳:国民年金5万5652円
3.3 【老齢年金の年齢別早見表】国民年金の平均月額(80歳~89歳)
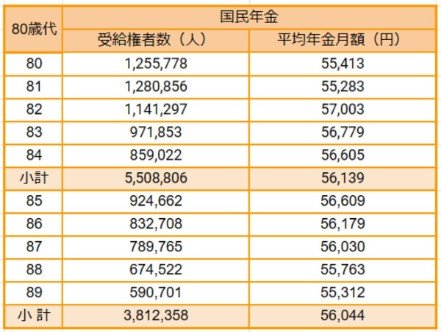
- 80歳:国民年金5万5413円
- 81歳:国民年金5万5283円
- 82歳:国民年金5万7003円
- 83歳:国民年金5万6779円
- 84歳:国民年金5万6605円
- 85歳:国民年金5万6609円
- 86歳:国民年金5万6179円
- 87歳:国民年金5万6030円
- 88歳:国民年金5万5763円
- 89歳:国民年金5万5312円
3.4 【老齢年金の年齢別早見表】国民年金の平均月額(90歳以上)
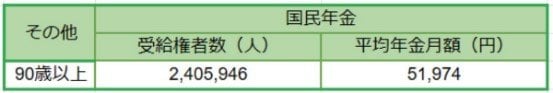
- 90歳以上:国民年金5万1974円
65歳未満の国民年金の受給権者は、繰上げ支給を選択して年金を前倒しでもらい始めた人。本来の年金受給開始年齢である65歳以上では、いずれの年齢でも平均月額は5万円台でしたね。
次では、受給権者全体の年金月額分布についても眺めていきます。年金額の個人差・男女差にも注目してみてください。
4. 「厚生年金・国民年金」全体の平均月額
さきほどまでは、厚生年金・国民年金の年齢別平均月額を見てきました。ここからは、引き続き厚生労働省の同資料をもとに、全体の受給額分布を確認してみたいと思います。
まずは厚生年金から見ていきましょう。
4.1 厚生年金の平均月額
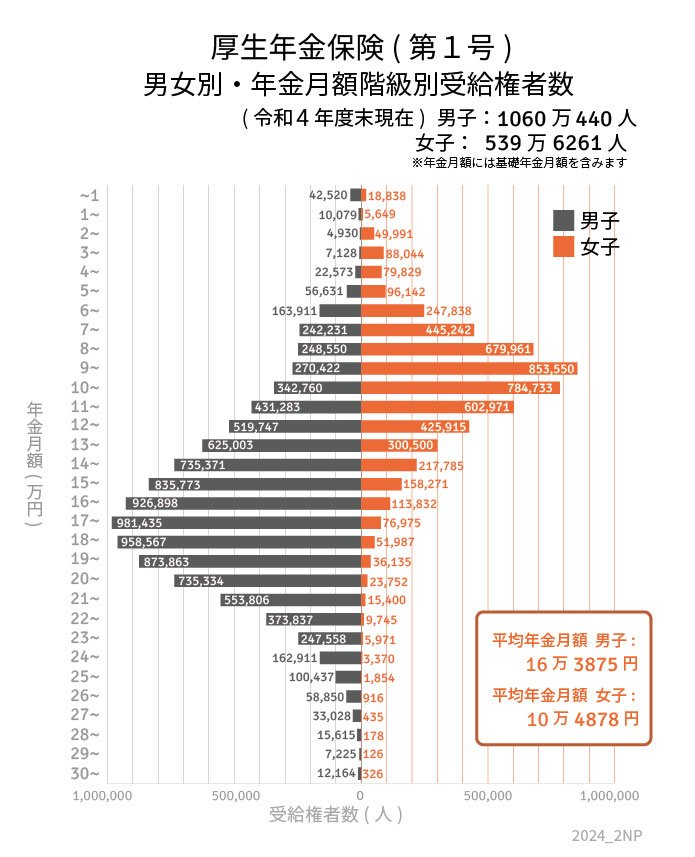
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
4.2 国民年金(老齢基礎年金)の平均月額
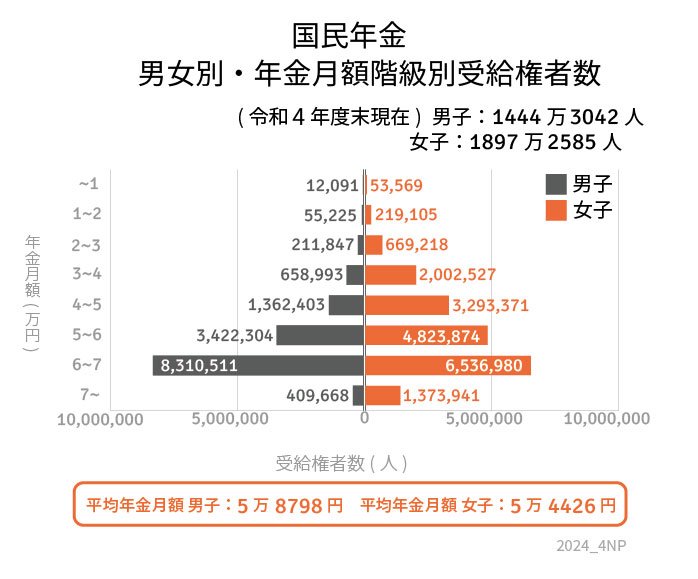
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
ここまでの図表データを見ても分かるように、国民年金と厚生年金ともに、実際の受給額は人それぞれ。平均額を鵜呑みにすることは避け「自分はいくらもらえそうか」を確認しておきましょう。
毎年の誕生月に郵送される「ねんきん定期便」のほか、「ねんきんネット」で、ご自身の年金加入状況や、将来の受給見込み額を把握しておけると良いですね。
5. 今から老後に向けてできることは
将来どの程度年金をもらえそうか把握できたら、必要な老後資金について考えてみましょう。
「人生100年時代」といわれる今、仮に65歳で仕事をリタイアして100歳まで生きた場合、老後が35年続く計算になります。長寿時代に安心してセカンドライフを送るために、早い段階から、少しづつ準備を始めていきましょう。
預貯金をコツコツと増やしていく努力とともに、NISAやiDeCo(イデコ:個人型確定拠出年金)でお金にも働いてもらう仕組みを作っていくのも一案です。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
年金に関する疑問や不安を解消!よくある質問を解説12/12
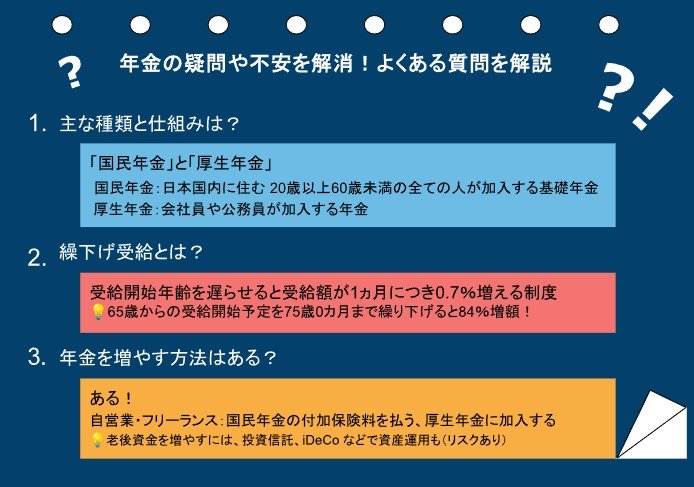
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
6.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
6.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
6.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。

参考資料
橋本 高志