


結婚に対する考え方は昔とは大きく異なっており、独身として過ごす方が増えています。
老後も独身として過ごすことを想定している「おひとりさま」もいらっしゃると思いますが、そこで心配なのは老後資金ではないでしょうか。
独身の場合はある程度自由に生活できる反面、自分の老後は自分で何とかしなければなりません。
今回は、老後を目前に控えた50歳代・おひとりさまの貯蓄事情や、老後の平均的な生活費などを見ていきます。
また、新NISAで積立投資を行ったケースを想定し、65歳までに老後資金を準備できるかシミュレーションを行いました。
老後資金に不安がある方は、ぜひ参考にしてください。
1. 【グラフで見る】50歳代の貯蓄と老後の生活費
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」で50歳代おひとりさま世帯の貯蓄額を紹介したあと、今の65歳以上世帯の生活費を見ていきます。
1.1 50歳代おひとりさま世帯の貯蓄額


次章にてくわしく解説します。
2. 50歳代・おひとりさまの貯蓄事情
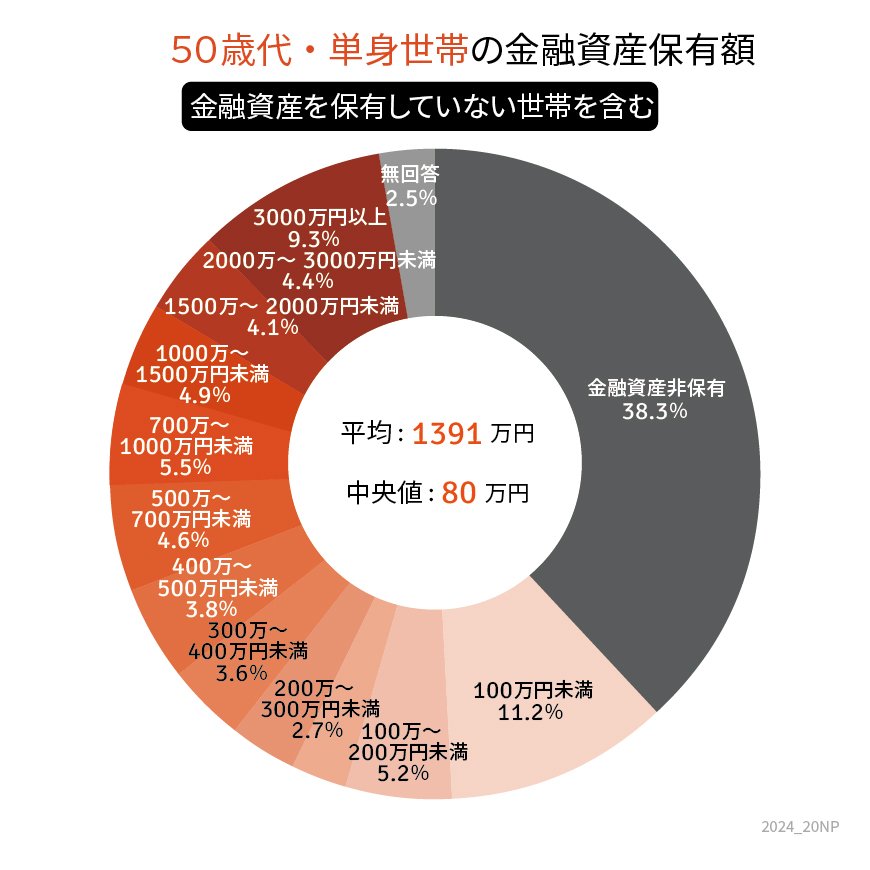
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」から、50歳代・単身世帯の貯蓄状況を見てみましょう。
- 金融資産非保有:38.3%
- 100万円未満:11.2%
- 100~200万円未満:5.2%
- 200~300万円未満:2.7%
- 300~400万円未満:3.6%
- 400~500万円未満:3.8%
- 500~700万円未満:4.6%
- 700~1000万円未満:5.5%
- 1000~1500万円未満:4.9%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:4.4%
- 3000万円以上:9.3%
- 平均値:1391万円
- 中央値:80万円
平均値は1391万円となっていますが、「金融資産非保有」と「100万円未満」の合計割合がおよそ5割を占めており、より実態に近いのは中央値である80万円でしょう。
一般的に、50歳代半ばあたりまでは「氷河期世代」と呼ばれており、貯蓄に回す余裕がなかった世帯も多いのではないでしょうか。
とはいえ、貯蓄がほとんどない状態で老後を迎えるのは現実的ではありません。
次に、老後の平均的な生活費について見ていきましょう。
3. 「おひとりさま」老後の平均的な生活費
総務省統計局の家計調査から、65歳以上・単身無職世帯における平均的な家計収支を見てみます。
3.1 <65歳以上・単身無職世帯の家計収支>
- 実収入:12万6905円
- 非消費支出:1万2243円
- 消費支出:14万5430円
- 収支:▲3万768円
65歳以上・単身無職世帯では、毎月平均で約3万円の赤字となっていることがわかります。
仮に毎月3万円の赤字が続くとすれば、10年間で360万円、20年間で720万円が不足する計算です。
普段の生活費以外にも、ライフイベントに応じた支出など、突発的に大きな資金が必要になるケースもあるでしょう。
また、物価の高騰や税負担の増加など、経済状況に応じて支出が変動する可能性も十分に考えられます。
老後資金がいくら必要になるかどうかは世帯ごとに異なりますが、ある程度の貯蓄があったほうが安心でしょう。
では、例えば50歳のおひとりさまが65歳までに1000万円を準備したいと考えた場合、毎月いくらずつ積み立てる必要があるのでしょうか。
次章にて、新NISAの積立投資シミュレーションを見てみましょう。
4. 新NISAで1000万円「積立投資シミュレーション」
今回は、50歳から65歳まで投資信託を積み立てるケースを想定し、1000万円を準備するには毎月いくら積み立てる必要があるのか、利回り別に紹介します。
※あくまでもシミュレーションであり、実際の運用結果を保証するものではありません
4.1 想定利回り3%・15年間

<資産額推移>
- 5年:285万円
- 10年:616万円
- 15年:1000万円
想定利回りが3%の場合、毎月約4万4000円ずつ積み立てることで1000万円を達成できる可能性があります。
資産額の内訳は、積立元本が793万円、運用収益が207万円となっています。
4.2 利回り5%・15年間

<資産額推移>
- 5年:254万円
- 10年:581万円
- 15年:1000万円
想定利回りが5%の場合、毎月約3万7000円ずつ積み立てることで1000万円を達成できる可能性があります。
資産額の内訳は、積立元本が673万円、運用収益が327万円となっています。
4.3 利回り7%・15年間

<資産額推移>
- 5年:226万円
- 10年:546万円
- 15年:1000万円
想定利回りが7%の場合、毎月約3万2000円ずつ積み立てることで1000万円を達成できる可能性があります。
資産額の内訳は、積立元本が568万円、運用収益が432万円となっています。
5. 老後資金の準備に「新NISA」は有効な手段
シミュレーション結果からわかるように、新NISAを活用した積立投資なら運用益が期待できるので、老後資金の準備にも有効な手段と言えます。
ただし、銀行預金のように元本が保証されているものではないので、投資のリスクを把握した上で利用しましょう。
また、今回は1000万円準備することを想定してシミュレーションを行いましたが、老後に必要となる資金は世帯によって異なります。
現在の資産状況だけではなく、老後の収支まで想定し、自分に合ったマネープランを立てていきましょう。

参考資料
加藤 聖人


