
自営業やフリーランスなど、会社に勤めていない人は国民健康保険料の支払いに対して負担に感じていないでしょうか。
近年、国民健康保険料の上限が引き上げられています。
円安や物価上昇によって生活が圧迫されている中で、さらに負担が大きくなってしまう可能性があります。
国民の身を守るための制度ではあるものの、その支払金額の動向に関しては注意しておきたいところです。
本記事では、国民健康保険とは何か、国民健康保険料の上限額引き上げで影響がある人は誰なのか、また、なぜ引き上げが行われるのかについて解説していきます。
自営業やフリーランスの方には必ず関係のある内容となりますので、確認もかねて今後の参考にしてみてください。
1. 国民健康保険とは。加入対象者などをわかりやすく解説
日本の国民皆保険制度では、全ての国民が何らかの公的健康保険に加入することが義務付けられています。
このうち国民健康保険に加入しないといけない対象者は、以下にあてはまらない方です。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
国民健康保険(国保)には自営業者やフリーランス、無職の人などが加入します。
国保の保険料は所得に応じて決まり、近年は上昇傾向にあります。なお国保では、出産手当金や傷病手当金などの給付はありません。
2. 2024年度、国民健康保険料の上限が引き上げに
国民健康保険料は基本的に所得が上がるほど増加しますが、上限があります。
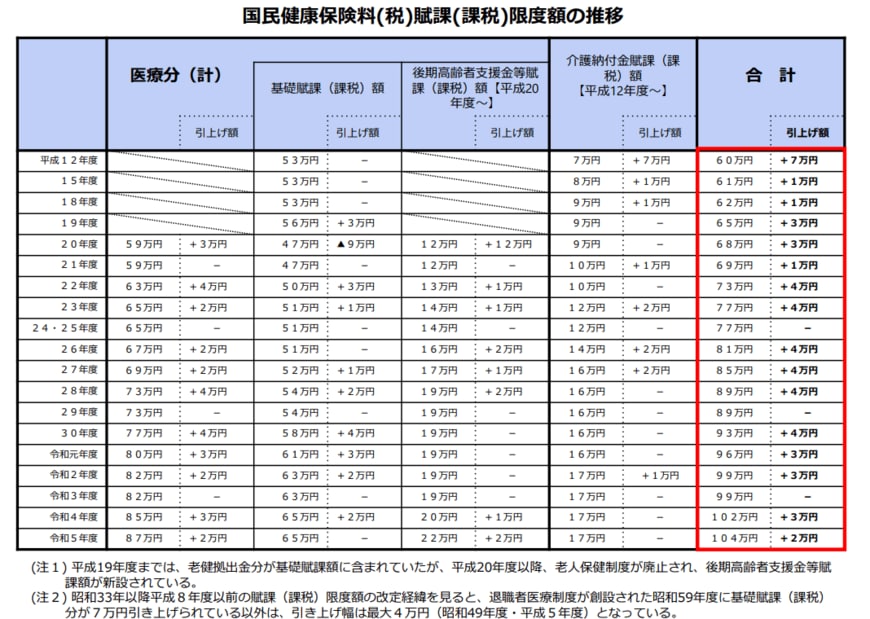
しかし、毎年のように上限額は1万円~4万円の増額が続いており、2024年には106万円まで引き上げられました。2000年の上限は60万円だったので、この24年間で46万円の増加です。
ただし、限度額を超過する世帯割合は1.4%台であり、全ての人が影響を受けるわけではありません。
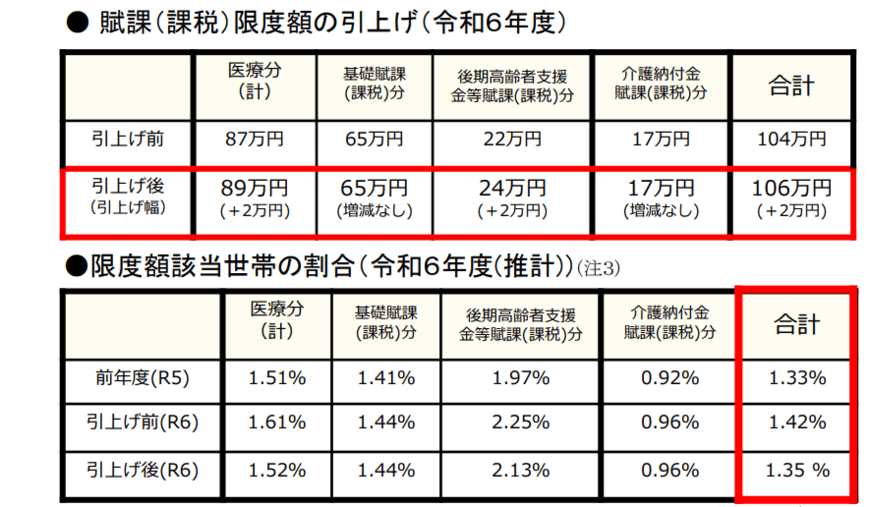
具体的な年収目安として、厚生労働省では以下のとおり試算を示しました。
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
では、高所得者以外の中間所得層に負担はないのでしょうか。
自治体によって保険料は異なりますが、目安として名古屋市の国民健康保険料を見ていきましょう。
3. 【国民健康保険料】所得ごとの早見表
名古屋市では2024年度の国民健康保険料について、下記のとおり公表しています。

【所得:年間保険料(介護あり)】
- 0円:8万1030円
- 25万円:8万1030円
- 50万円:9万990円
- 75万円 :12万6570円
- 100万円:16万2140円
- 125万円:19万7720円
- 150万円:23万3290円
- 175万円:26万8870円
- 200万円:30万4440円
- 225万円:34万20円
- 250万円:37万5590円
- 275万円:41万1170円
- 300万円:44万6740円
- 325万円:48万2320円
- 350万円:51万7890円
- 375万円:55万3470円
- 400万円:58万9040円
- 425万円 :62万4620円
- 450万円:66万190円
- 475万円:69万5770円
- 500万円 :73万1340円
- 525万円:76万6920円
- 550万円:80万2490円
- 575万円:83万8070円
- 600万円:87万3640円
- 625万円:90万9220円
- 650万円:94万4790円
- 675万円:98万370円
- 700万円:101万5940円
- 750万円:103万1560円
- 800万円:104万5410円
- 850万円:105万9260円
- 900万円:106万円
年間の所得が900万円以上で上限に達し、以降は保険料が106万円となります。
名古屋市の国民健康保険料は、加入月数分の保険料を、加入の届出の翌月から3月までの納期に分けて支払います。
また、各期の支払い額は加入手続きを行った時期によって異なります。
4. 国民健康保険料は所得0円でも支払い義務が
国民健康保険は所得が0円でも支払う必要があります。しかし、支払えない場合はどうすればよいのでしょうか。
例えば、退職して所得が下がっても前年の所得を基に保険料が計算されるため、支払いが困難な場合があります。
未納になると督促料や延滞金が加算されるため、まずはお住まいの市町村の国民健康保険窓口に相談しましょう。
また、自営業者で確定申告を行っていない場合、本来受けられる軽減措置が反映されないことがあります。均等割額・平等割額の軽減や未就学児の均等割額の軽減などが適用されるよう、確定申告や住民税申告を行う必要があります。
これにより、保険料負担が軽減される可能性があります。未申告のままでは適切な支援が受けられないため、必ず必要な申告を行いましょう。
5. 保険料の支払いは計画的に
今回は国民健康保険制度の概要や、保険料について解説してきました。
保険料を負担に感じる人もいるかもしれませんが、万が一の備えと考えて確実に納付しましょう。
とはいえ、保険料の負担は場合によって困難となる人もいるかと思います。
必要な状況に応じて自治体窓口に相談するほか、家計の見直しなどで支払いが継続できる状況をつくりましょう。
収入がある以上は正しいお金の使い道をすることで、保険料の負担を軽減できる可能性があります。
毎月の出費の内容を確認し、無駄な支払いがないかを確認してみましょう。
変動費だけでなく毎月の固定費となる金額を落とすことで、結果的にゆとりを持った生活を実現できるかもしれません。
自分の生活において無駄な出費がないか、効率の良いお金のため方について教えてほしいという場合はFPに相談するのも一つの方法です。
収入と出費を確認し、今後の人生設計のアドバイスをしてくれます。
今の負担を軽減することはもちろんですが、将来生活をしていくための資金作りもしていく必要があるため、計画的なお金の使い方を見つけていきましょう。

参考資料
川勝 隆登