岸田総理は2024年6月21日の記者会見において、「年金(生活)世帯や低所得者、地方経済に焦点を絞って、思い切った検討をしてまいります。具体的には、物価高の中で食費の高騰などに苦しんでおられる年金(生活)世帯や低所得者世帯を対象として、追加の給付金で支援することを検討いたします。」と述べました。
2024年度の年金額は2.7%の増額改定となりましたが、年金で暮らすシニアは物価上昇に苦しむことから、追加の給付が行われるようです。
しかし、年金生活者の実態がわからない現役世代は「年金生活はそんなに苦しいのか」という疑問を抱くかもしれません。
そこで今回は、実際に支給された年金について、「60歳~89歳の年金平均月額」を国民年金と厚生年金にわけて1歳刻みで紹介します。
1. 2024年度の年金は2.7%の増額だが物価には負ける
2024年の年金は2.7%の増額改定となりました。「年金が上がることもあるのか」と思われるかもしれませんが、年金は物価や現役世代の賃金に合わせて毎年改定されているのです。
1.1 2024年度の年金「いわゆる一般家庭のモデル」
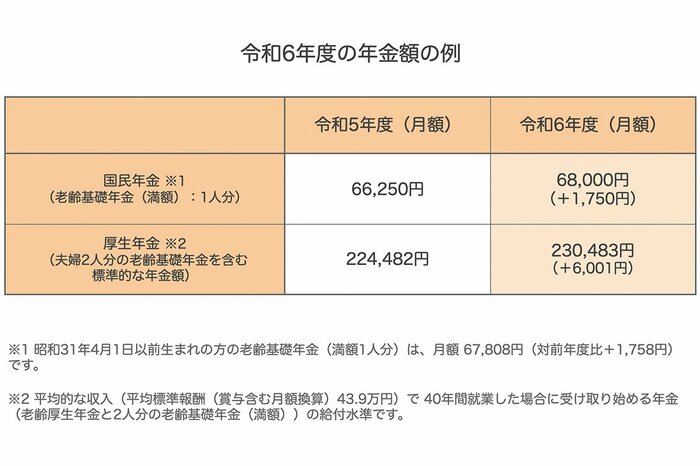
改定の結果、国民年金は満額で6万8000円、厚生年金は23万483円となりました。
厚生年金の金額については、一般的な夫婦の2人分の合計額になっています。これは”平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」”での試算結果です。
なお、年金額の増加率は2.7%であるものの、それを上回る率で物価が上昇しているため、実際には目減りという現状にあります。
年収や夫婦の働き方はそれぞれ違うので、あてはまらない世帯も多いでしょう。参考までに、現役時代の収入ごとの「夫婦の年金例」も紹介します。
1.2 現役時代の収入ごとの年金例
厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」という資料では、初めてモデル夫婦以外の年金額例が示されました。
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
ひとことに共働き世帯といっても、どちらかが扶養に入ったり、時短で働いたりすると「正社員夫婦」に比べて年金額が下がります。
もし「夫が報酬54万9000円・妻が報酬37万4000円」で40年間働き続ければ、月額年金は33万4721円ですが、「夫が報酬43万9000円・妻が短時間労働者」であれば年金が26万967円に。
年金が多いほどうらやましく思えるものですが、その夫婦にとっては現役時代から大幅に収入が減少する点には注意が必要です。
どのような世帯であっても、老後の対策は必要になることがほとんどでしょう。
次章では実際に支給された年金について「年齢ごとの平均額」に迫ります。
2. 【年金額の一覧表】60歳~89歳の人は「国民年金」を月平均でいくら受給した?
厚生労働省から公表された「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、まずは国民年金の受給額について1歳刻みで確認していきます。
公的年金は2階建て構造となっていますが、厚生年金に加入したことがない自営業や専業主婦(夫)などは国民年金のみを受給することになります。
2.1 国民年金の平均月額(60歳~69歳)
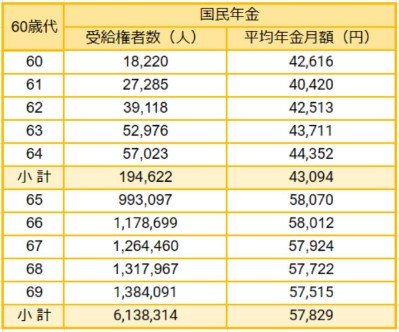
- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万2513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
2.2 国民年金の平均月額(70歳~79歳)
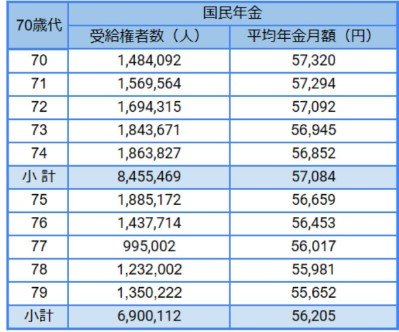
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
2.3 国民年金の平均月額(80歳~89歳)
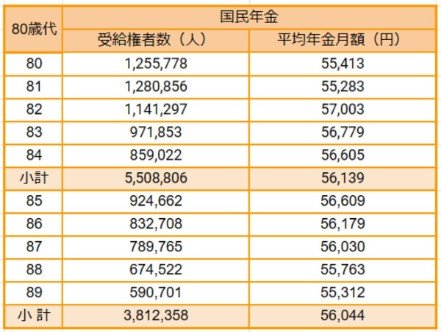
- 80歳:5万5413円
- 81歳:5万5283円
- 82歳:5万7003円
- 83歳:5万6779円
- 84歳:5万6605円
- 85歳:5万6609円
- 86歳:5万6179円
- 87歳:5万6030円
- 88歳:5万5763円
- 89歳:5万5312円
※65歳未満の国民年金の受給権者は、繰上げ支給を選択した者となっています。
65歳以降では、いずれの年齢も平均で月5万円台となりました。もし夫婦ともに国民年金であれば、月の収入は11万円程度ということになります。
では厚生年金は平均でいくら支給されたのでしょうか。
3. 【年金額の一覧表】60歳~89歳の人は「厚生年金」を月平均でいくら受給した?
2階部分に位置する厚生年金に加入している場合、将来は老齢基礎年金と老齢厚生年金が受給できます。
公務員や会社員などがあてはまるでしょう。
※「厚生年金平均月額」には、国民年金部分が含まれていることにご留意ください。
3.1 厚生年金の平均月額(60歳~69歳)
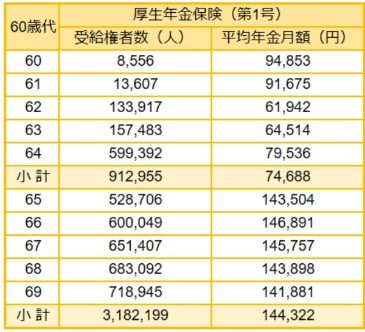
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
3.2 厚生年金の平均月額(70歳~79歳)
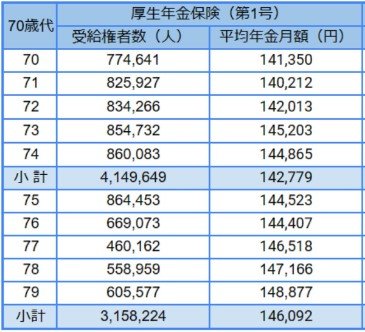
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
3.3 厚生年金の平均月額(80歳~89歳)
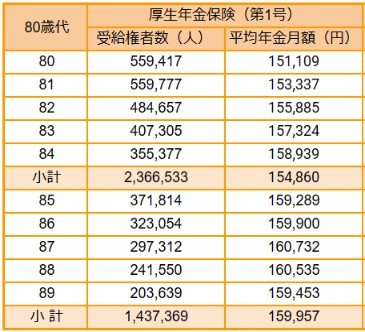
- 80歳:15万1109円
- 81歳:15万3337円
- 82歳:15万5885円
- 83歳:15万7324円
- 84歳:15万8939円
- 85歳:15万9289円
- 86歳:15万9900円
- 87歳:16万732円
- 88歳:16万535円
- 89歳:15万9453円
※65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者となっています。
65歳以降をみると、年齢があがるにつれ平均月額が上がる傾向にあります。平均で月額14~16万円台となっていますが、この金額で生活できるかどうかは、個人によって印象が異なるでしょう。
今の高齢者の生活を見ると、年金だけで生活する世帯は半数以下となっています。
4. 年金だけで生活できる高齢者は減少
2024年7月5日、厚生労働省は「2023(令和5)年 国民生活基礎調査の概況」を公表しました。
これによると、年金だけで生活できる高齢者世帯は41.7%のみとなっています。

前回調査における年金だけで生活できる高齢者世帯の割合は44.0%でしたので、2.3ポイントの減少となりました。
若い方ほど、「将来は年金だけで生活しよう」と考えている人は少ないのではないでしょうか。
公的年金制度が破綻することはないとしても、受給額が減ることは十分に考えられます。それぞれの老後対策が必要になるでしょう。
5. 老後生活に向けた対策方法
ここまで、60歳~89歳の年金平均月額についてまとめてきました。
厚生年金の金額は「年代による個人差が大きい」と感じた方も多いでしょう。今後の年金受給額についても、よりその差は大きくなっていくかもしれません。
以上を踏まえて重要なことは、ご自身の現状を知った上で対策を考えていくことです。
主な方法としては、以下の2点が挙げられます。
一点目は、地道に貯金していくことです。元本割れなどのリスクがなく堅実にお金を増やしていくことができますね。
2点目は投資を取り入れる方法です。
普通預金と比べ、元金以上にお金が増える可能性が高いため、低金利時代の今「お金を増やすにはやっぱり投資」と思われるなら、安定型から利益追求型まで様々な商品があるので、一度確認することをおすすめします。
6. まとめにかえて
年金は加入期間や現役時代の年収によって個人差が大きいものです。
まずは機会にねんきんネットやねんきん定期便などを確認し、今後のライフプランについて考えてみましょう。
年金だけに頼らず、それぞれに合う方法で老後対策を進める必要があります。