

今年の国民年金・厚生年金の年金額が2.7%増額となりました。良いニュースに思えますが、今年の物価上昇率はそれ以上に上昇しています。
今後、物価上昇が続けば続くほど、より生活は厳しくなってくるでしょう。中には、「年金だけでは生活することが難しい」という声もあります。
実際に年金の受給額は、現役時代の職種や納付して保険料によって変わる仕組みになっています。
本記事では、最新の厚生年金・国民年金の平均受給額や年齢別の受給額について解説をしていきます。その他にも、老後生活に向けた資金準備やその具体的な方法についても併せて紹介していきます。
まずは年金の仕組みから見ていきましょう。
1. 年金の仕組みを知ってる?国民年金に上乗せして加入する「厚生年金」
日本は国民皆年金制度となっているため、原則として年金には加入しているでしょう。
保険料も納めているはずですが、日本の公的年金の仕組みについて、若い世代はあまり意識していないかもしれません。
【写真全11枚中1枚目】日本の年金制度のしくみ。以降では60歳代~90歳以上まで1歳刻みで年金の平均受給額を紹介1/11

出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
1.1 国民年金(1階部分:基礎年金)の特徴
まずみなさんが加入している国民年金の特徴は以下のとおりです。
- 原則、日本国内に住む20歳以上60歳未満の全員に加入義務がある
- 保険料は一律
- 納付した期間に応じて将来もらえる年金額が決まる
1.2 厚生年金(2階部分)の特徴
続いて、公務員や会社員が「国民年金の上乗せとして」加入する厚生年金の特徴は以下のとおりです。
- 公務員やサラリーマンなどが加入する
- 収入に応じた保険料を支払う(上限あり)
- 加入期間や納付額に応じて将来もらえる年金額が決まる
上記のように、日本の公的年金制度は2階建て構造になっています。
次章からは、現代シニアが実際に受け取っている年金額について年齢別に確認します。「60歳代~90歳以上」で受給額は変わるのでしょうか。
2. 【年金一覧表】60歳代~90歳以上まで「国民年金」の平均受給額をチェック
まずは厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、国民年金の受給額を1歳刻みで見ていきます。
2.1 国民年金の平均月額(60歳~69歳)
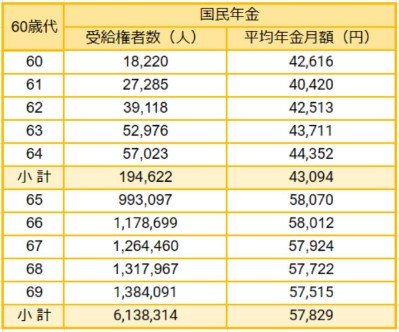
- 60歳:国民年金4万2616円
- 61歳:国民年金4万420円
- 62歳:国民年金4万2513円
- 63歳:国民年金4万3711円
- 64歳:国民年金4万4352円
- 65歳:国民年金5万8070円
- 66歳:国民年金5万8012円
- 67歳:国民年金5万7924円
- 68歳:国民年金5万7722円
- 69歳:国民年金5万7515円
2.2 国民年金の平均月額(70歳~79歳)
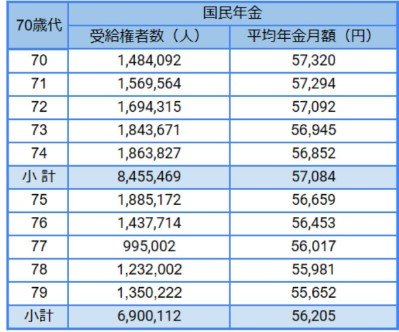
- 70歳:国民年金5万7320円
- 71歳:国民年金5万7294円
- 72歳:国民年金5万7092円
- 73歳:国民年金5万6945円
- 74歳:国民年金5万6852円
- 75歳:国民年金5万6659円
- 76歳:国民年金5万6453円
- 77歳:国民年金5万6017円
- 78歳:国民年金5万5981円
- 79歳:国民年金5万5652円
2.3 国民年金の平均月額(80歳~89歳)
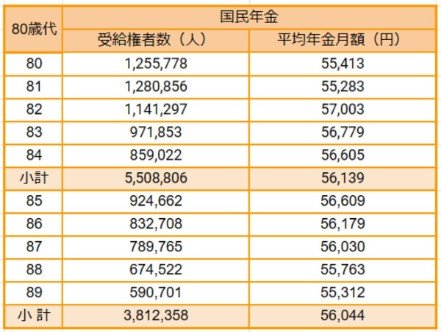
- 80歳:国民年金5万5413円
- 81歳:国民年金5万5283円
- 82歳:国民年金5万7003円
- 83歳:国民年金5万6779円
- 84歳:国民年金5万6605円
- 85歳:国民年金5万6609円
- 86歳:国民年金5万6179円
- 87歳:国民年金5万6030円
- 88歳:国民年金5万5763円
- 89歳:国民年金5万5312円
2.4 国民年金の平均月額(90歳以上)
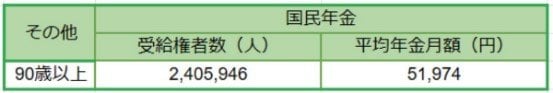
- 90歳以上:国民年金5万1974円
※65歳未満の国民年金の受給権者は、繰上げ支給を選択した者
国民年金の平均月額はいずれも5万円台となりました。
冒頭で解説したとおり、国民年金は保険料が一律となっています。「どれだけの期間納めたか」で差がでるため、個人によって大きな違いは生じません。
仮に40年間のすべての保険料を納めた場合、2024年度の国民年金の満額は6万8000円となっています。
次章では厚生年金の平均月額も見てみましょう。
3. 【年金一覧表】60歳代~90歳以上まで「厚生年金」の平均受給額をチェック
続いて厚生年金の平均月額です。会社員や公務員などで上乗せがある場合、どれほどの受給額になるのでしょうか。
なお、以下の厚生年金はすべて国民年金部分を含みます。
3.1 厚生年金の平均月額(60歳~69歳)
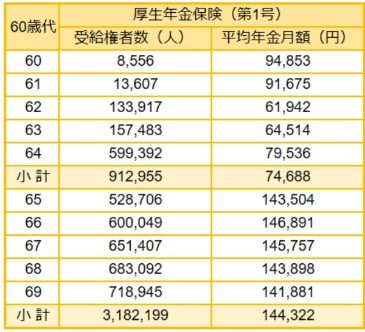
- 60歳:厚生年金9万4853円
- 61歳:厚生年金9万1675円
- 62歳:厚生年金6万1942円
- 63歳:厚生年金6万4514円
- 64歳:厚生年金7万9536円
- 65歳:厚生年金14万3504円
- 66歳:厚生年金14万6891円
- 67歳:厚生年金14万5757円
- 68歳:厚生年金14万3898円
- 69歳:厚生年金14万1881円
3.2 厚生年金の平均月額(70歳~79歳)
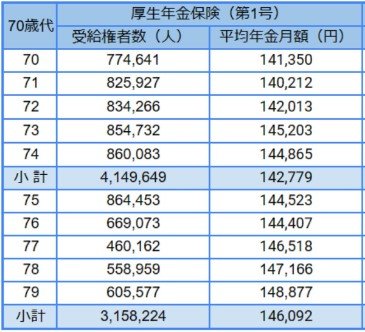
- 70歳:厚生年金14万1350円
- 71歳:厚生年金14万212円
- 72歳:厚生年金14万2013円
- 73歳:厚生年金14万5203円
- 74歳:厚生年金14万4865円
- 75歳:厚生年金14万4523円
- 76歳:厚生年金14万4407円
- 77歳:厚生年金14万6518円
- 78歳:厚生年金14万7166円
- 79歳:厚生年金14万8877円
3.3 厚生年金の平均月額(80歳~89歳)
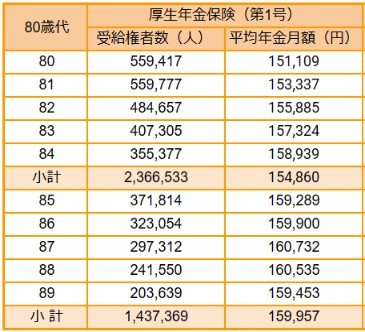
- 80歳:厚生年金15万1109円
- 81歳:厚生年金15万3337円
- 82歳:厚生年金15万5885円
- 83歳:厚生年金15万7324円
- 84歳:厚生年金15万8939円
- 85歳:厚生年金15万9289円
- 86歳:厚生年金15万9900円
- 87歳:厚生年金16万732円
- 88歳:厚生年金16万535円
- 89歳:厚生年金15万9453円
3.4 厚生年金の平均月額(90歳以上)
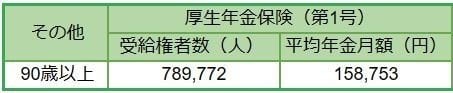
- 90歳以上:厚生年金15万8753円
※65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者
一般的な年金受給開始年齢である65歳以降をみると、平均で月額14~16万円台となっていますね。
厚生年金の保険料は収入に応じて変動し、多く保険料を支払った人ほど年金受給額が増える仕組みでした。このため、実際には個人差も非常に大きくなります。
最後に全体の受給額を見るとともに、「受給額ごとの人数」からその分布の様子をさぐりましょう。
4. 「国民年金や厚生年金」全体の平均受給額はいくらなのか
厚生労働省の同資料より、全体の平均年金月額も確認します。「受給額ごとの人数」からその分布の様子をさぐりましょう。
4.1 国民年金(老齢基礎年金)の平均受給額
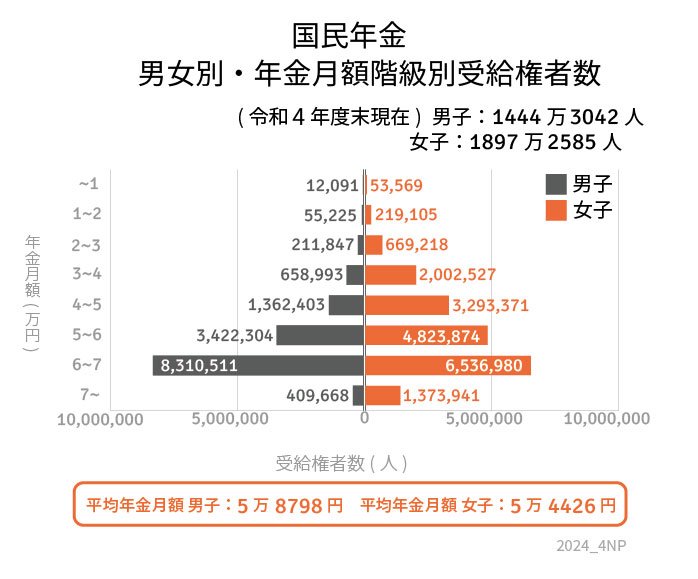
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
個人差は以下の通り大きくありません。概ね満額近い金額を受給している人が多いようです。
4.2 国民年金の個人差
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
4.3 厚生年金の平均受給額
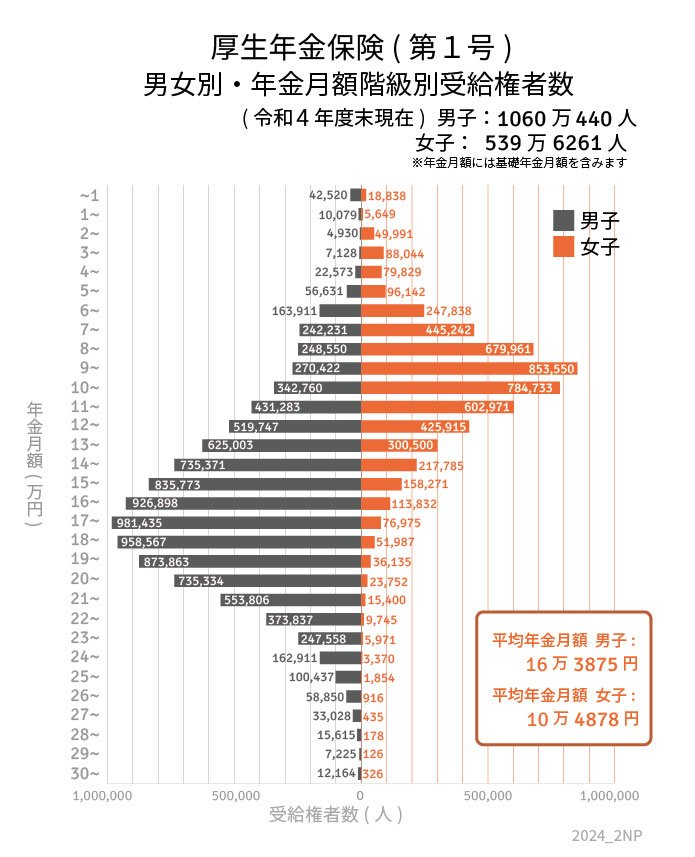
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
一方で、個人差は以下のとおり大きくなっています。
4.4 厚生年金の個人差
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金を平均通り受給できる人は、家賃を除いた生活費はカバーできると感じたかもしれません。
しかし、あくまでも最低限の生活であることを考えると、「老後はゆとりをもって過ごしたい」と考える人にとって十分ではありません。
また言うまでもなく、厚生年金には個人差があるため14万円が受け取れる保証もないので、まずはねんきん定期便などでしっかり見込額を確認しましょう。
5. 「年金だけでは足りないと思う方必見!」老後生活へ向けた資金準備の方法とは?
年金の仕組みや平均受給額について解説をしていきました。実際の受給額を見てビックリした方も多いでしょう。
では、本題である老後生活へ向けた資金準備方法について解説をしていきます。資金準備といっても、現在の日本には多くの方法が存在します。
ここでは、2024年1月から始まった「新NISA」と「保険を使った運用」について解説をしていきます。
まず初めにNISAについて説明をしていきますが、老後資金を準備する上では誰もが知っている制度の一つのため簡単に触れていきます。
NISAとは、少額からの投資を行うために始まった制度の一つであり、運用で得られた利益を非課税にする制度です。
主な投資先としては、株式・ETF・投資信託の金融商品に投資をする際に活用することができます。
100円から始められる特徴があるため、誰もが気軽にできる投資の一つです。
では、次に「保険を使った運用」について解説をしていきます。保険といっても多くの種類の保険が存在しています。
老後資金を準備するためによく使われる保険は、「終身保険」「変額保険」「個人年金保険」の3つが代表的です。
本記事では、この「個人年金保険」について詳しくお話をしていきます。まず個人年金保険とは、老後生活に向けて資金準備ができる生命保険の一種です。個人年金保険には、「定額タイプ」と「変額タイプ」の2種類に分かれています。
定額タイプとは、加入した時に受け取る年金額が決まっているものであり、変額タイプは、運用実績に応じて受け取る年金額が変動するものです。
保険と聞くと抵抗がある方も多いでしょう。ですが、貯金が苦手な方や計画的に老後資金を準備したい方には、選択肢の一つになりうるのです。ご自身の目的や性格に合った方法を少しずつ探して見ましょう。
6. まとめにかえて
年金額を年齢別に見ていきました。
特に厚生年金では若いほど金額が少なくなる傾向にあるため、今後も減少する可能性があります。
年金だけで足りない分について、どのように備えるか考えてみてはいかがでしょうか。

参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「Q年金はいつ支払われますか。」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
長井 祐人



