
昨今の医療技術の発達により健康寿命が延びるなか、5月23日に行われた経済財政諮問会議において「高齢者の定義を延ばすこと」を検討すべきだとの提言がなされました。
健康寿命がのびて働くシニアも増えてきていますが、現役時代より収入が減る方が多いとされる定年後をイメージして老後の生活に不安を感じてしまう人もいるのではないでしょうか。
そして2024年5月17日、総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」が公表されました。
今回は、家計調査報告の内容と高齢者の健康寿命に着目し、現代シニアの貯蓄・負債状況を見ていきます。記事の後半では、高齢者の年金事情についても触れていきます。
1. 【負債】60歳代「負債保有世帯」の割合は27.4%、その内訳は?
現代シニアの負債について、総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」をみていきます。
1.1 60歳代:平均負債現在高と対前年増減率
60歳代・二人以上世帯の平均負債現在高は201万円でした。
前年である2022年は207万円と、6万円も減額していることがわかります。
このうち「住宅・土地に関する負債」に特化して見ると163万円。住宅ローンが負債として大きな割合を占めているといえるでしょう。
1.2 世代別:貯蓄現在高・負債現在高(負債保有世帯の割合)(40歳未満~70歳以上)
【写真5枚中1枚目】貯蓄現在高・負債現在高(負債保有世帯の割合)50代以降、負債保有世帯割合は減少傾向に。
2枚目では、日本における健康寿命の推移を掲載。1/5
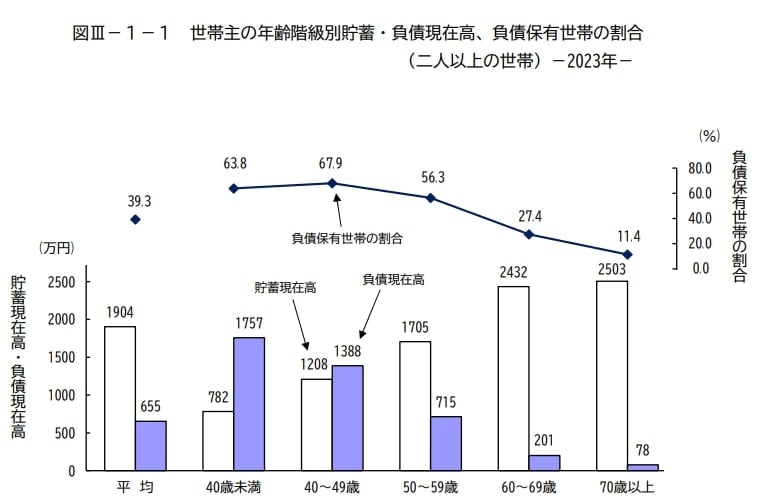
- 40歳未満:貯蓄782万円・負債1757万円(63.8%)
- 40歳代:貯蓄1208万円・負債1388万円(67.9%)
- 50歳代:貯蓄1705万円・負債715万円(56.3%)
- 60歳代:貯蓄2432万円・負債201万円(27.4%)
- 70歳以上:貯蓄2503万円・負債78万円(11.4%)
グラフを見ると、60歳代で大きく負債が減っていることがわかります。60歳代といえば、多くの人が定年を迎える時期。退職金による負債(主に住宅ローン)の返済が行われていると考えられます。
次の章では、高齢者の定義についてみていきましょう。
2. 【健康寿命】男性約72年・女性約75年、平均寿命まで約10年前後
厚生労働省「令和5年版高齢社会白書(全体版)第2節高齢期の暮らしの動向(2)」から、日本における健康寿命の推移を男女別に確認していきましょう。

2.1 日本における健康寿命の推移(男女別)
- 2001年:男性69.40歳、女性72.65歳
- 2004年:男性69.47歳、女性72.69歳
- 2007年:男性70.33歳、女性73.36歳
- 2010年:男性70.42歳、女性73.62歳
- 2013年:男性71.19歳、女性74.21歳
- 2016年:男性72.14歳、女性74.79歳
- 2019年:男性72.68歳、女性75.38歳
健康寿命は一貫して伸びていることが分かります。また、本資料によると、健康寿命の伸びは平均寿命の伸びを上回っていることが分かります。
国が、高齢者の定義を引き上げようという議論になるのも自然な流れかもしれません。
次の章では、60歳代・二人以上の貯蓄事情をみていきましょう。
3. 60歳代「貯蓄2000万円以上」の割合は?平均・中央値もみる
本章では、60歳代の貯蓄事情を、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を参照しながら見ていきます。
3.1 【60歳代・二人以上世帯の貯蓄額】貯蓄額別:世帯割合(非保有世帯含む)一覧表
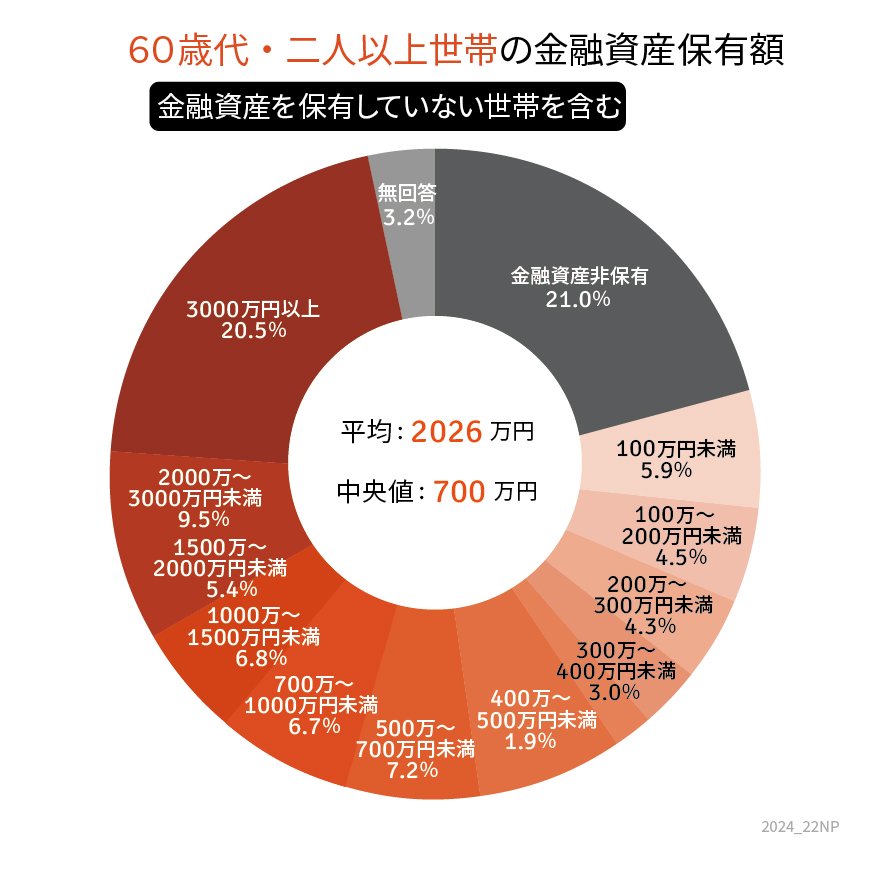
貯蓄保有割合一覧表
- 貯蓄非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
平均:2026万円
中央値:700万円
60歳代二人以上世帯の「貯蓄2000万円~3000万円未満」は約1割、「貯蓄2000万円以上」でみると約3割でした。
次の章では、原則60歳代で受給開始する年金の受給状況を年齢別にみていきます。
4. 【年金】厚生年金と国民年金の平均月額は?60歳代の受給額を年齢別一覧表でチェック
では、実際今の60歳代は、いくら年金を受け取っているのでしょうか。
厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」から60歳代の年金事情を国民年金、厚生年金別に見ていきます。
4.1 60歳代の国民年金(老齢基礎年金)「平均受給額」一覧
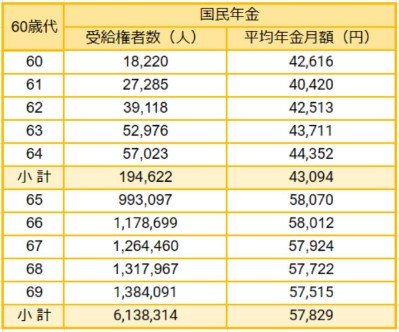
- 60歳:国民年金4万2616円
- 61歳:国民年金4万420円
- 62歳:国民年金4万2513円
- 63歳:国民年金4万3711円
- 64歳:国民年金4万4352円
- 65歳:国民年金5万8070円
- 66歳:国民年金5万8012円
- 67歳:国民年金5万7924円
- 68歳:国民年金5万7722円
- 69歳:国民年金5万7515円
4.2 60歳代の厚生年金「平均受給額」一覧(国民年金部分含む)
【写真5枚中5枚目】60歳代:厚生年金「平均受給額」一覧。65歳以上でみると、平均は15万円弱に。5/5
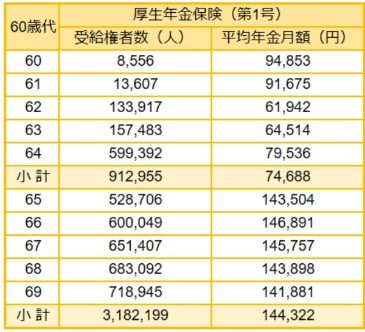
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 60歳:厚生年金9万4853円
- 61歳:厚生年金9万1675円
- 62歳:厚生年金6万1942円
- 63歳:厚生年金6万4514円
- 64歳:厚生年金7万9536円
- 65歳:厚生年金14万3504円
- 66歳:厚生年金14万6891円
- 67歳:厚生年金14万5757円
- 68歳:厚生年金14万3898円
- 69歳:厚生年金14万1881円
5. まとめにかえて
今回は、60歳代に着目し、健康寿命の推移、退職を迎える60歳代の貯蓄、年金事情を見てきました。
退職を迎える時期に大幅に負債が返済されていること、健康寿命が順調に伸びていることなどがわかりました。
厚生労働省「令和5年版高齢社会白書(全体版)第2節高齢期の暮らしの動向(2)」によると、健康寿命の伸びが、平均寿命の伸びを上回っており、元気で活躍するシニアの年齢層が広がっていくことが見受けられます。
これらの事実から日本における「高齢者」の定義が従来の65歳以上から70歳以上になる日も、そう遠くはないかもしれません。
健康寿命が伸びていくということは、退職後に持つ自分の時間も増えていくことを意味します。
これから退職を迎える方は、60歳代の実際の貯蓄・年金の平均値を参考にしながら、資産形成への取り組みを検討してみてはいかがでしょうか。
参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 内閣府「令和6年第6回経済財政諮問会議 資料1誰もが活躍できるウェルビーイングの高い社会の実現に向けて①(女性活躍・子育て両立支援、全世代型リスキリング、予防・健康づくり)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和5年版高齢社会白書(全体版)第2節高齢期の暮らしの動向(2)」
荒井 麻友子