


将来への不安要素は数多くありますが、その一つとして国民負担率の増加が挙げられます。
最新の資料によると、2024年度の国民負担率は45.1%となる見通しであることがわかりました。
家計における税金や社会保険料の負担割合が増す中、各世帯ではどのくらいの金額を貯蓄できているのでしょうか。
今回は、20歳~70歳以上における貯蓄額の平均値と中央値や、国民負担率の推移について見ていきましょう。
記事の後半では、おすすめの資産形成方法について紹介しています。
1. 「20歳~70歳以上」貯蓄額の平均値と中央値
金融広報中央委員会「家計の金融行動に関する世論調査(令和5年)」から、20~70歳以上の貯蓄額の平均値と中央値を見ていきます。
1.1 単身世帯の貯蓄額
<平均値>
- 20歳代:121万円
- 30歳代:594万円
- 40歳代:559万円
- 50歳代:1391万円
- 60歳代:1468万円
- 70歳代:1529万円
<中央値>
- 20歳代:9万円
- 30歳代:100万円
- 40歳代:47万円
- 50歳代:80万円
- 60歳代:210万円
- 70歳代:500万円
1.2 二人以上世帯の貯蓄額
<平均値>
- 20歳代:249万円
- 30歳代:601万円
- 40歳代:889万円
- 50歳代:1147万円
- 60歳代:2026万円
- 70歳代:1757万円
<中央値>
- 20歳代:30万円
- 30歳代:150万円
- 40歳代:220万円
- 50歳代:300万円
- 60歳代:700万円
- 70歳代:700万円
豊富な資産を有する世帯が平均値を引き上げる傾向にあるため、より実態に近い中央値を見るのがよいでしょう。
年代によって差はありますが、貯蓄額の中央値は数万円~数百万円程度であり、将来への備えが十分にできているとはいえません。
続いて、国民負担率の推移を見てみましょう。
2. 国民負担率の推移
財務省の資料を見ると、国民負担率が増加傾向にあることがわかります。
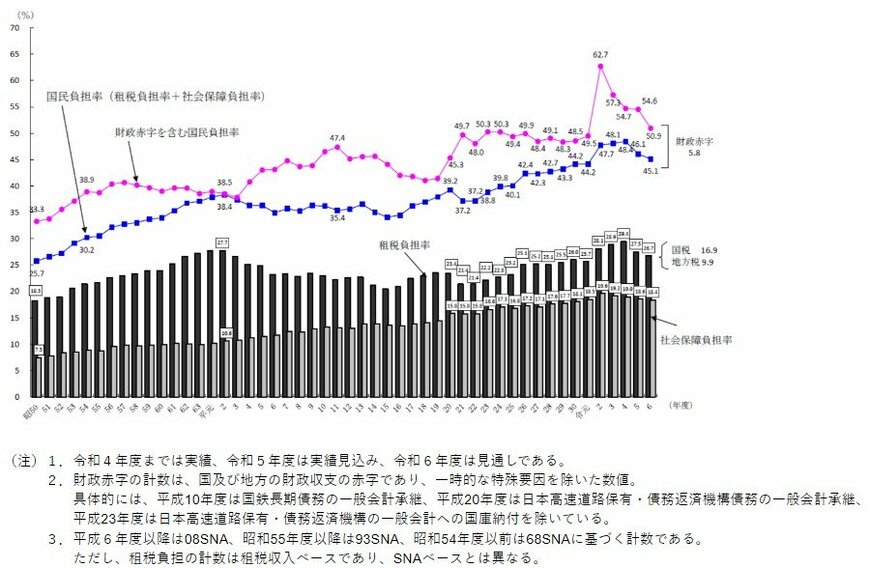
国民負担率とは、国民が税金や社会保険料として支払う金額を、国民所得で割った割合のことを指します。
国民負担率が高いということは、収入のうち税金や保険料として支払っている金額が多いということになります。
国民負担率の推移を見ると、2024年度の見通しは45.1%となっており、1975年度(昭和50年)と比べて19.4ポイント上昇しています。
なお、将来世代の潜在的な負担を加味した「財政赤字を含む国民負担率」を見ると、2024年度は50.9%となっています。
2.1 資産形成の重要性
資産形成を行うことが重要とされる主な理由として、以下のような点が挙げられます。
- 可処分所得の減少に対応し、生活費や貯蓄を確保するため
- 老後資金を自助努力で補うため
- 生活水準を維持するため
- インフレによる現金価値の低下に対応するため
- 多様なリスクに備え、経済的安定を図るため
国民負担率が上昇するほど手元に残るお金が減り、日々の生活費や貯蓄への影響が大きくなります。今後さらに国民負担率が上昇する場合、生活費が圧迫され、生活水準を維持するのが難しくなる可能性もあるでしょう。
また、「老後資金の確保」「インフレリスクへの対応」といった側面から見ても、資産形成の重要性は高いといえます。
3. おすすめの資産形成を紹介
資産形成といっても様々な方法がありますが、効率よく資産を増やすなら運用益を狙える方法が有効です。
ただし、運用益を期待できる方法には相応のリスクがあり、短期的な利益を追求するほどリスクが高くなります。
リスクを抑えるには長期的な視点で計画を立て、投資タイミングや投資対象資産を分散し、安定した運用を心掛けましょう。
長期視点で行う資産形成としては、以下のような方法がおすすめです。
3.1 NISAを活用した積立投資
NISA(少額投資非課税制度)を活用した積立投資は、投資信託などの金融商品を一定額ずつ積み立てていく方法です。
積立期間が長ければ長いほど安定した運用成果が期待でき、NISAを活用すれば運用益が非課税となります。
2024年に開始した新制度は、非課税で投資できる期間が無期限となっているため、長期的な運用計画を立てることができます。
3.2 iDeCo(個人型確定拠出年金)
iDeCoは、公的年金に上乗せする形で加入する私的年金です。
毎月一定額ずつ拠出していき、運用成果に応じた金額を年金または一時金として受け取ることができます(原則60歳以降)。

拠出する商品は、定期預金や保険、投資信託などから選ぶことができ、商品によってリスクの有無や大小は異なります。
NISAと同様に運用益が非課税となるほか、掛金全額が所得控除の対象となり、受取時にも税制優遇措置が設けられています。
4. 投資による資産形成を視野に
国民負担率が増加傾向にあることなどから、資産形成を行う必要性が高まっています。
資産形成といっても様々な方法があるので、リスク許容度などに応じて自分に合った方法を選択することが大切です。
ただし、預貯金などで堅実に貯蓄していく方法では資産を増やすのが難しいため、NISAやiDeCoを活用した投資による資産形成も視野に入れましょう。
【編集部よりご参考】
20歳代~70歳代の貯蓄額について、平均額や中央値が浮き彫りとなりました。
その中でも注目されることが多い「60歳代の貯蓄分布」について、単身世帯と2人以上世帯に分けてご紹介します。
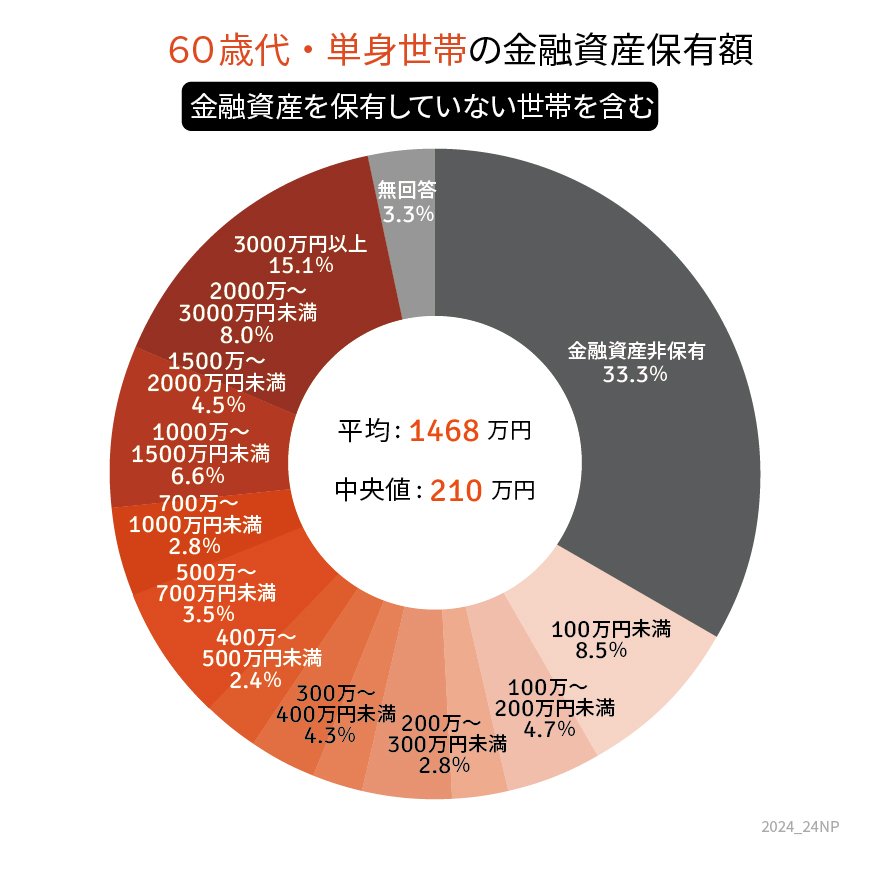
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100~200万円未満:4.7%
- 200~300万円未満:2.8%
- 300~400万円未満:4.3%
- 400~500万円未満:2.4%
- 500~700万円未満:3.5%
- 700~1000万円未満:2.8%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:4.5%
- 2000~3000万円未満:8.0%
- 3000万円以上:15.1%
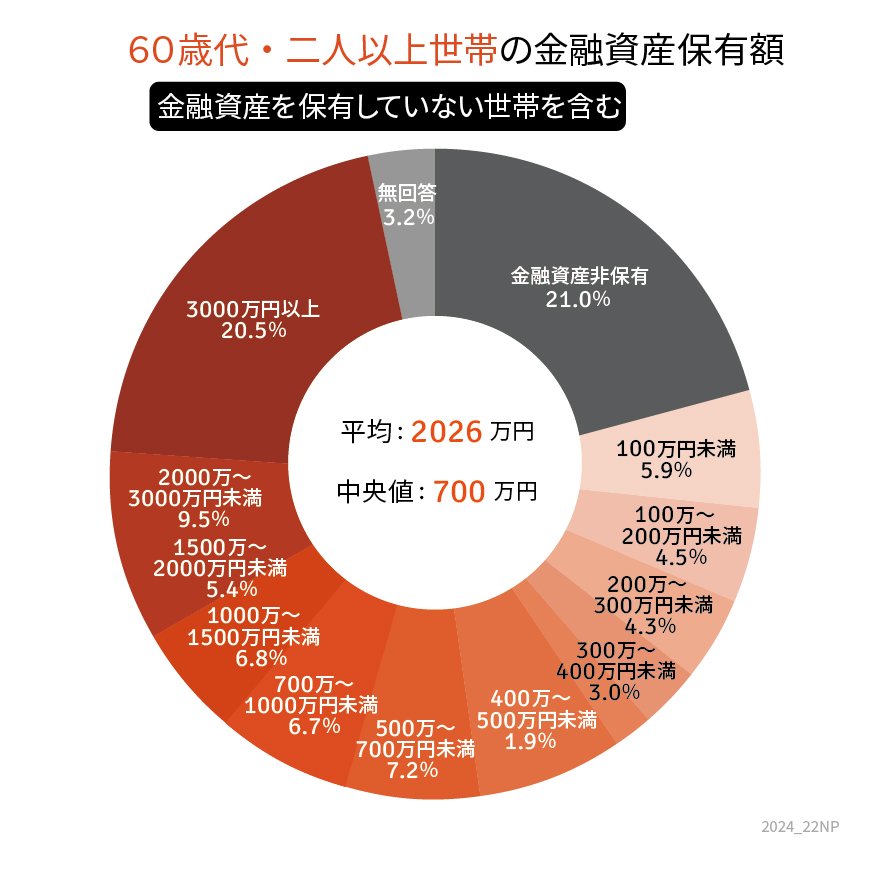
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 財務省「負担率に関する資料」
- iDeCo公式サイト「iDeCo(イデコ)の特徴」
加藤 聖人


