


6月からはいよいよ定額減税が始まります。1人あたり所得税3万円、住民税1万円が減税される予定ですが、給与所得者だけでなく年金受給者にも影響があることをご存知でしょうか。
次回6月14日支給の年金から、一定の要件を満たす方には減税が適用され、これにより年金の手取り額が上がる見込みです。
イメージ図で確認しながら、対象者やそのスケジュールを見ていきましょう。
年金振込通知書への記載事項も要チェックです。
1. 【定額減税】6月から開始で年金受給者にも影響
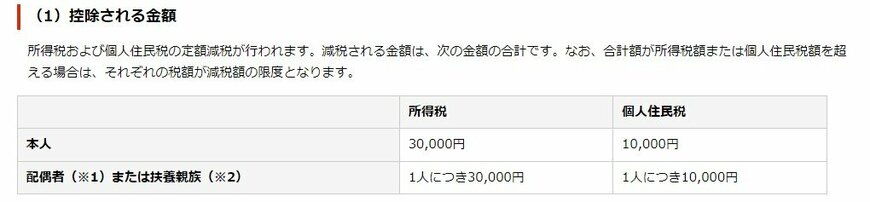
6月から開始する定額減税とは、納税者と配偶者を含めた扶養親族1人につき所得税(3万円)と住民税(1万円)を控除する制度です。
1.1 控除される金額
- 本人:所得税3万円+個人住民税1万円
- 配偶者または扶養親族:所得税3万円+個人住民税1万円(いずれも1人につき)
1.2 公的年金における定額減税の対象者
定額減税の対象者は国内居住者に限られ、配偶者や扶養親族が対象になることがあります。
- 配偶者:提出した令和6年分の公的年金等の受給者の扶養親族等申告書に記載された源泉控除対象配偶者で合計所得金額の見積額が48万円以下の者
- 扶養親族:提出した令和6年分の公的年金等の受給者の扶養親族等申告書に記載された控除対象扶養親族(16歳以上)または扶養親族(16歳未満)で合計所得金額の見積額が48万円以下の者
年金は基本的に2ヶ月に1度の支給となっており、次回は6月14日(金)です。この支給分から、定額減税が始まることになっています。
くわしくみていきましょう。
2. 公的年金における定額減税のスケジュール(所得税)
6月支給の年金から、所得税と住民税の減税が始まります。これによりいつもより手取り額が高くなる方がいるでしょう。
例として、いつも1万2000円の所得税が源泉徴収されていた人のケースで確認します。
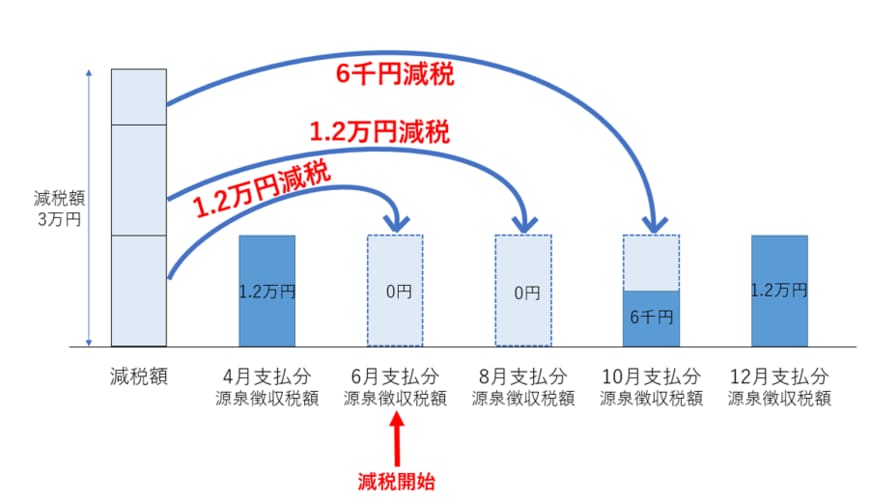
前回の4月支給分の年金では、1万2000円の所得税が源泉徴収されていました。これが、6月支給の年金からは引かれなくなるため、この分の手取りがあがります。
次に8月支給分の年金でも、同様に1万2000円が減税されます(いつもより手取りが高い)。
次の10月支給分ですが、減税枠として残っているのは6000円なので、こちらが減税されます。残りの6000円は源泉徴収が再開し、続く12月支給の年金では1万2000円が源泉徴収されるという流れです。
3. 公的年金における定額減税のスケジュール(住民税)
続いて住民税の減税についてです。
こちらは、2024年10月支給の年金から減税が行われるスケジュールです。もし10月に全額を減税しきれない場合は、以降の年金から順次減税されます。
住民税の決定は各市町村が行っているため、もし不明点がある場合は自治体窓口で確認しましょう。
本当に定額減税が行われたのかどうか確認したい場合は、次章で紹介する書類をチェックしてみてください。
4. 定額減税の確認方法「年金振込通知書」「公的年金等の源泉徴収票」
定額減税について確認するには、まず送付される年金振込通知書をチェックしてみましょう。
4.1 年金振込通知書
年金振込通知書は年金の額面や天引きされる項目、最終的な振込額等が記載される書類です。
こちらには所得税額および復興特別所得税額の定額減税後の税額が記載されているので、かならず確認しておきたいところです。
その他、介護保険料や健康保険料などの天引き事項も記載されているため、合わせて確認しておくと良いでしょう。
4.2 公的年金等の源泉徴収票
また、2025年1月頃には公的年金等の源泉徴収票が送付されます。
こちらには、実際に所得税額から控除した減税額や控除しきれなかった金額が記載される予定です。
- 2024年中に減税された所得税額:「源泉徴収時所得税減税控除済額×××,×××円」
- 控除しきれなかった金額:「控除外額(控除していない額)×××,×××円」

なお、複数の年金を受け取っている方や年金の他に給与所得がある場合には、それぞれ源泉徴収税額から定額減税が行われます。
所得税額と定額減税額との精算が必要な場合には、確定申告が必要になるケースもあります。所得税や確定申告の相談先は、管轄の税務署となります(住民税とは異なるのでご注意ください)。
所得が低くて納税額が少ない場合は「控除しきれない金額」が発生する可能性もあります。
こうした方にむけては、各市区町村で行われる給付措置(定額減税にかかる調整給付)が検討されています。不明点がある場合、お住いの自治体窓口に相談してください。
また、そもそも税金を納めていないという方は定額減税の恩恵が受けられません。こうした世帯については、給付金が支給されています。
5. 【定額減税の対象外】住民税非課税世帯等への給付金とは?
2023年度の住民税非課税世帯には、1世帯あたり7万円の給付が支給されます。
多くの自治体ではすでに申請を打ち切っていますが、一部の自治体では「5月末まで」などとしているため、該当すると思われる方はご確認ください。
2023年度の住民税とは、2022年1月1日~12月31日までの収入に基づいて決定されたものです。住民税非課税世帯には2023年度の夏頃に3万円が支給されたため、合計で10万円の支給が行われたことになります。
なお、住民税は均等割と所得割から構成されます。均等割のみが課税される世帯もありますが、こうした世帯に向けては10万円の給付が実施されています。
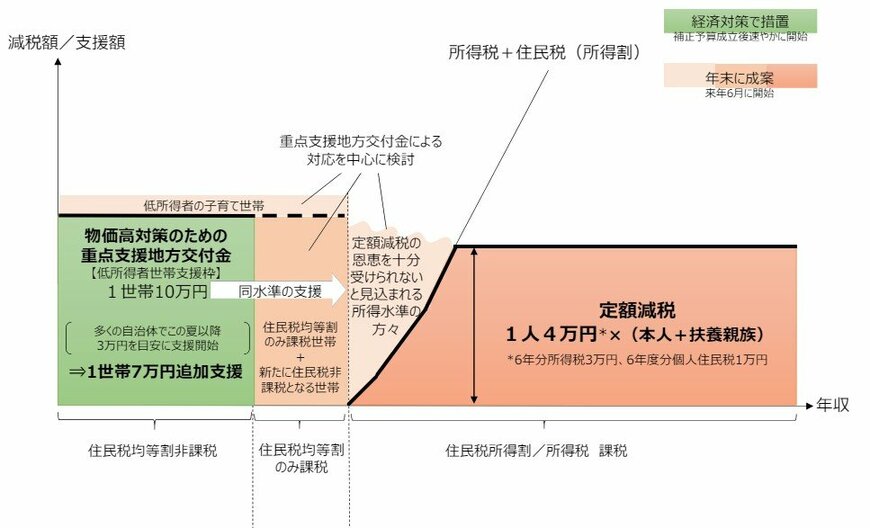
なお、「住民税非課税世帯」や「均等割のみ課税世帯」に18歳以下の児童がいる場合には、児童一人につき5万円が加算されます。
7万円給付・10万円給付ともに、住民税情報は自治体が把握しているために申請不要で給付されるケースが多いです。
しかし、転入のタイミングなどで把握できていないこともあるので、申請が必要という方は確認が必要になるでしょう。
6. まとめにかえて
まもなく定額減税が始まりますが、一律の給付金ではないため「わかりにくい」と感じる方も多いでしょう。
「1人あたり4万円の減税」と聞くと大きな金額に思えるものの、1回あたりの減税額は少なくなります。
しかし、総額では4万円になることを考えると、何となく消費で消えてしまうのは避けたいものです。
どれほど減税されるのかをしっかり事前に把握し、できればその分を貯蓄にまわしておきたいですね。物価高の今、家計をしっかり守っていきましょう。

参考資料
太田 彩子


