


2024年も残り約半月で終わります。
年々続く物価高により、思うように貯蓄ができなかったという方もいるでしょう。
老後は年金生活となりますが、年金額は毎年度改定されており、2024年は物価高により増額されたものの、マクロ経済スライドによる調整で実質的には目減りとなりました。
少子高齢化の日本では今後年金額が減る可能性も考えられるため、できるだけ早くから老後対策をしておきたいところです。
特におひとりさまは自身で老後に備えねばなりません。今回は各年代のおひとりさまの貯蓄額をみていきましょう。
1. 【60歳代おひとりさま】貯蓄額「平均値と中央値」はいくら?
一般的な年金受給開始年齢は65歳から。現代は60歳代で働く方も増えていますが、老後資金は60歳代を目標に備えている方も多いでしょう。
まずは金融広報中央委員会「家計の金融行動に関する世論調査[ひとり以上世帯調査](令和5年)」より、60歳代・ひとり以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
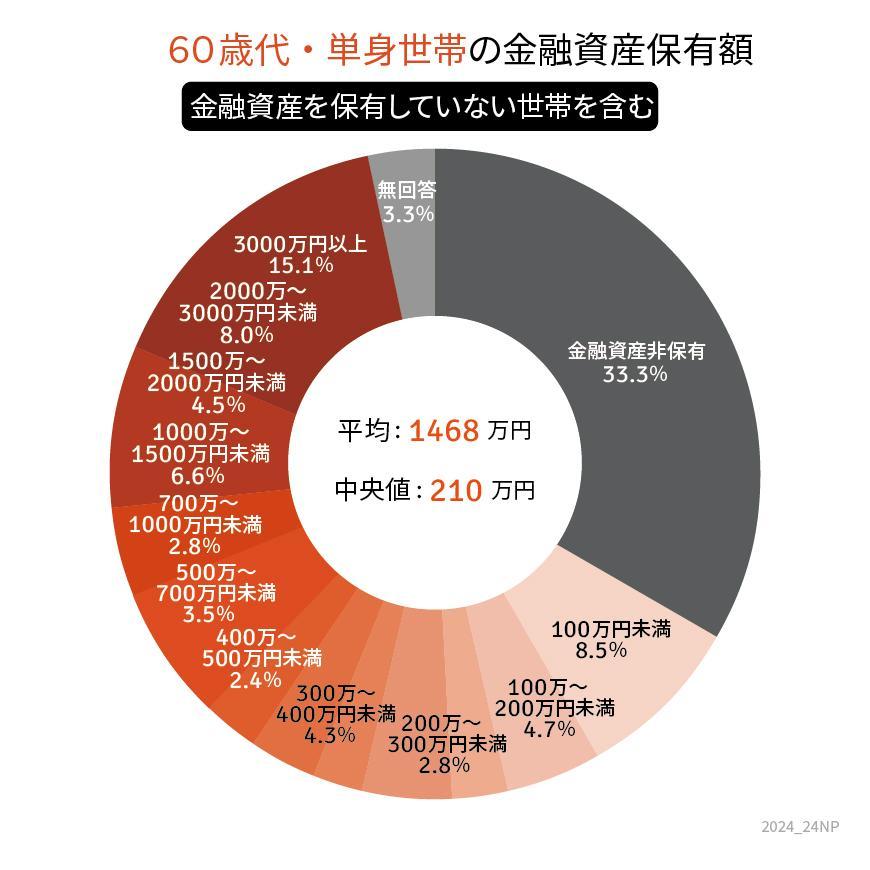
1.1 【60歳代・ひとり以上世帯の貯蓄額】平均と中央値
- 平均:1468万円
- 中央値:210万円
60歳代おひとりさまの平均貯蓄額は1500万円近くですが、中央値は210万円まで下がりました。
金額ごとにみると貯蓄ゼロの方が33.3%。一方で貯蓄3000万円以上の方が15%となっています。
1000万円以上ある方は約34%となっており、1000万円以下という方が半分以上となりました。
では、貯蓄保有世帯のみの場合は平均と中央値はいくらでしょうか。
2. 【60歳代おひとりさま】貯蓄額がある世帯のみの「平均値と中央値」はいくら?
同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

2.1 【60歳代・ひとり以上世帯の貯蓄額】平均と中央値
- 平均:2240万円
- 中央値:1100万円
貯蓄がある世帯のみでは平均は2000万円を超え、中央値は1000万円を超えました。
金額ごとにみると100万円未満が12.8%となっており、貯蓄があるものの心もとない方も少なくありません。
3000万円以上が22.7%となっており、平均を引き上げていると思われます。
60歳代でまとまった貯蓄を貯めるためには若いころからの積み重ねが大切でしょう。
では、年代ごとの平均的な貯蓄額はいくらでしょうか。
3. 【おひとりさま】20~70歳代の貯蓄の「平均と中央値」はいくら?

同資料より年代別の貯蓄額を確認します。
3.1 【おひとりさま】20~70歳代の貯蓄額「平均と中央値」
- 20歳代:平均値121万円・中央値9万円
- 30歳代:平均値594万円・中央値100万円
- 40歳代:平均値559万円・中央値47万円
- 50歳代:平均値1391万円・中央値80万円
- 60歳代:平均値1468万円・中央値210万円
- 70歳代:平均値1529万円・中央値500万円
平均は50歳代以降で1000万円を超えています。
一方で中央値をみると、20歳代のほか、40~50歳代で100万円以下となっています。
まとまった貯蓄は一朝一夕ではできません。退職金や相続資産などもありますが、老後に向けて貯蓄を築くには長い年月をかけてコツコツ貯めていくことも重要となります。
上記は年代ごとの貯蓄額の平均と中央値ですから、まずはご自身が平均や中央値と比べてどれくらいかを把握されるといいでしょう。
そして年代が上がるごとに貯蓄を増やしていけるよう、具体的に考えることが重要です。
4. 老後年金だけで暮らせるのか?厚生年金と国民年金の平均年金月額とは
老後を支えるのは貯蓄だけでなく、公的年金もあります。
現代シニアの平均的な年金月額は以下の通り。
4.1 「国民年金」平均年金月額

- 全体の平均月額:5万6316円
- 男性の平均月額:5万8798円
- 女性の平均月額:5万4426円
4.2 「厚生年金」平均年金月額
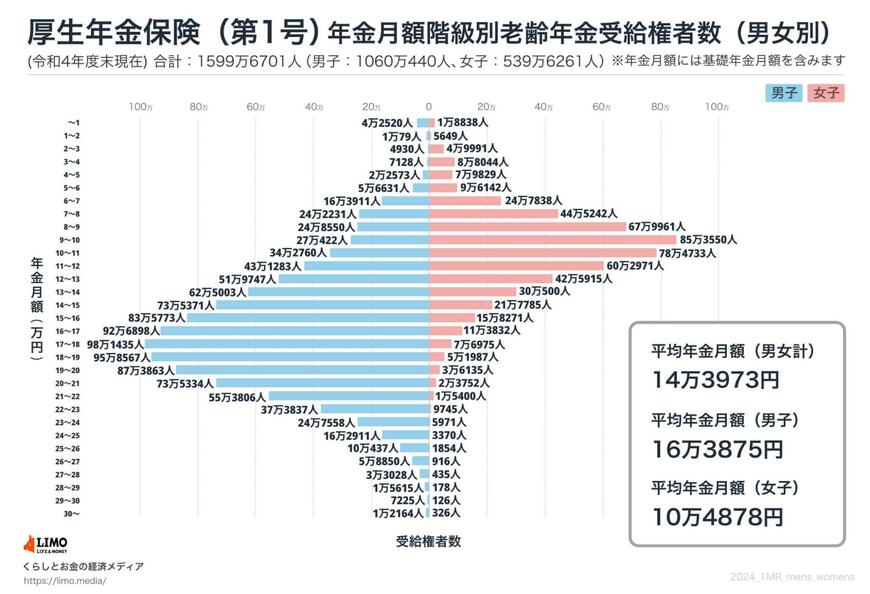
【厚生年金の平均月額】
- 全体の平均月額:14万3973円
- 男性の平均月額:16万3875円
- 女性の平均月額:10万4878円
国民年金は5万円台、厚生年金は男性で16万円台、女性で10万円台でした。
ただし年金は加入状況による個人差が非常に大きいのも事実です。早くからねんきんネットやねんきん定期便で将来の受給予定額を確認しておくことは、老後を考える上でとても大切です。
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によれば、65歳以上の単身無職世帯の1か月の支出合計は15万7673円。
こちらは平均ですが、国民年金のみでは生活できず、厚生年金でも女性の平均では生活できません。
今後物価高や少子高齢化の影響を考えると年金のみで生活できる人は限られるため、公的年金以外の備えは重要です。
5. ひとりの老後生活に備えるために
老後資金に対するアプローチはさまざまな選択肢があります。
まず老後の柱となる公的年金は働き方や収入によって将来の受給額が変わります。日本の年金は1階部分の国民年金と2階部分の厚生年金からなっていますが、厚生年金に加入する働き方を考える、厚生年金であれば収入を上げるのも一つでしょう。
公的年金以外でも、私的年金や個人年金保険、iDeCoなどで老後に備えることは可能です。
また、預貯金のほか、今年から新NISAがはじまりましたが、資産運用を取り入れてお金に働いてもらう選択肢もあります。
資産運用はリスクがありますが、お金に働いてもらうことを考えると、老後資金に備えるための有効な選択肢の一つです。
できるだけ自分で働き続けるから大丈夫という方もいますが、いつまで元気に働けるかはわかりません。
まずは情報収集からはじめて、ご自身に合った方法で資産運用をご検討されるのもいいでしょう。
お金の面だけでなく、長く働き続ける、そのために健康を保つなど仕事や健康面での備えも大切です。
1年が終わる今だからこそ、老後に向けて来年からはじめたいことを考えてみてくださいね。
5.1 【ご参考】60歳代・ひとり以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100~200万円未満:4.7%
- 200~300万円未満:2.8%
- 300~400万円未満:4.3%
- 400~500万円未満:2.4%
- 500~700万円未満:3.5%
- 700~1000万円未満:2.8%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:4.5%
- 2000~3000万円未満:8.0%
- 3000万円以上:15.1%
- 平均:1468万円
- 中央値:210万円


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)
宮野 茉莉子


