老後を迎える多くの世帯が、お金の問題について不安を抱えています。
では、実際いくらの老後資金があれば余裕のある老後生活を送れるのでしょうか。1000万円あれば充分なのでしょうか。
本記事では、65歳夫婦で貯蓄が1000万円あれば老後破綻を避けられるのかについてシミュレーションします。夫婦モデル別にシミュレーションするので、ぜひ参考にしてみてください。
1. 60歳代夫婦で貯蓄が1000万円以上ある世帯はどれくらいあるのか
まずは、実際に60歳代夫婦で貯蓄が1000万円ある世帯がどれくらいあるのかを確認しましょう。
総務省統計局「家計調査/貯蓄・負債編 二人以上の世帯 詳細結果表」によると、60歳代二人以上世帯の貯蓄高分布は以下のとおりです。
【写真3枚】1枚目/65歳以上無職夫婦世帯の家計収支、2枚目以降/「65歳以降夫婦世帯の家計収支」・「年金受給額」・「夫婦モデル別の家計収支」全て【一覧表】でチェックする1/4

出所:総務省統計局「家計調査/貯蓄・負債編 二人以上の世帯 詳細結果表」をもとにLIMO編集部作成
1.1 60歳代二人以上世帯の貯蓄高分布
- ~100万円未満:8万88世帯(6.99%)
- 100万円~:4万2726世帯(3.73%)
- 200万円~:3万4326世帯(3.00%)
- 300万円~:2万9066世帯(2.54%)
- 400万円~:3万284世帯(2.64%)
- 500万円~:3万2533世帯(2.84%)
- 600万円~:3万732世帯(2.68%)
- 700万円~:3万3043世帯(2.88%)
- 800万円~:3万8922世帯(3.40%)
- 900万円~:2万5797世帯(2.25%)
- 1000万円~:7万107世帯(6.12%)
- 1200万円~:5万4300世帯(4.74%)
- 1400万円~:3万9877世帯(3.48%)
- 1600万円~:3万9816世帯(3.48%)
- 1800万円~:4万4619世帯(3.89%)
- 2000万円~:9万6900世帯(8.46%)
- 2500万円~:8万930世帯(7.06%)
- 3000万円~:13万4127世帯(11.71%)
- 4000万円~:20万7478世帯(18.11%)
- 平均貯蓄額:2539万円
1000万円以上の貯蓄がある世帯の割合は、67.05%です。多くの世帯では、貯蓄が1000万円以上あることがわかります。
この貯蓄を使いきることなく、老後を過ごすことはできるのでしょうか。
次章以降で、「老後の生活費」と「年金受給額」の実態を確認していきます。
2. 老後の生活費はどれくらいかかるのか
60歳代夫婦世帯の貯蓄額を確認しましたが、老後はどれくらいの生活費がかかるのでしょうか。
総務省統計局「家計調査報告【家計収支編】2023年(令和5年)平均結果の概要」によると、65歳以上夫婦のみ無職世帯の平均生活費は月額28万2497円です。

もちろん持ち家か賃貸かなどにより生活費は大きく異なりますが、本記事では月額28万2497円を生活費の基準とします。
3. 年金はどれくらい受け取れるのか
老後は、年金を受け取れます。では、どれくらいの年金をもらえるのでしょうか。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者と国民年金の平均年金受給額は以下のとおりです。

3.1 年金の平均受給額
- 厚生年金受給者の平均年金額 :月14万3973円
- 国民年金平均額:月5万6316円
会社員や公務員などとして勤めていた厚生年金受給者は、月14万3973円の年金をもらえます。
一方で、自営業者や専業主婦などの国民年金のみしかもらえない人の平均年金受給額は月5万6316円と少額です。
上記の数値を基に算出した、夫婦モデル別の月額年金受給額は以下のとおりとなります。
3.2 【夫婦モデル別】月額年金受給額
- 1
.会社員共働き夫婦
月28万7946円(14万3973円×2人分) - 2.片働き夫婦(会社員と専業主婦(夫))
月20万289円(14万3973円+5万6316円) - 3.自営業者夫婦
月11万2632円(5万6316円×2人分)
現役時代の働き方によって、老後の年金受給額に大きな差が出ることがわかります。
ここまで老後のお金事情を確認してきました。
たとえば貯蓄が「1000万円」あれば老後破綻しないのでしょうか。次章でシミュレーションしていきます。
4. 貯蓄1000万円で老後破綻するのか
今まで紹介した「老後の平均生活費」と「年金受給額」を基に、貯蓄1000万円で老後破綻するのかをシミュレーションしてみましょう。
夫婦モデル別にみた、老後に毎月不足する金額は以下のとおりです。
夫婦モデル別の平均的な家計収支シミュレーション4/4
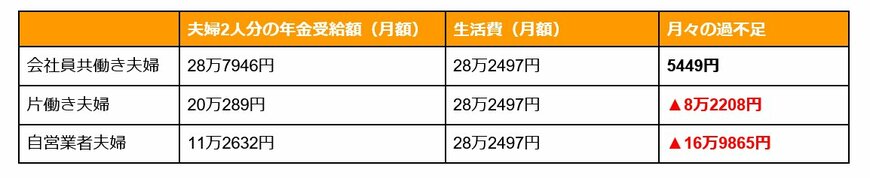
出所:シミュレーション結果をもとにLIMO編集部作成
4.1 【夫婦モデル別】老後に毎月不足する金額
- 1
.会社員共働き夫婦
月28万7946円(年金受給額)ー月28万2497円(生活費)=+月5449円 - 2.片働き夫婦(会社員と専業主婦(夫))
月20万289円(年金受給額)ー月28万2497円(生活費)=▲月8万2208円 - 3.自営業者夫婦
月11万2632円(年金受給額)ー月28万2497円(生活費)=▲月16万9865円
会社員共働き夫婦であれば、年金だけで暮らせます。そのため、極論、貯蓄がまったくなくても老後破綻しません。
一方で、片働き夫婦や自営業者夫婦は年金だけで生活費を賄うことはできないため、貯蓄が必要です。
老後が20年間ある場合、年金とは別に必要な貯蓄額は以下のとおりです。
4.2 【夫婦モデル別】老後の20年間で必要な貯蓄額
- 2.会社員の夫と専業主婦の夫婦(片働き夫婦)
月8万2208円×20年間=1972万9920円 - 3.自営業者夫婦
月16万9865円×20年間=4076万7600円
片働き夫婦では1972万9920円、自営業者夫婦では4076万7600円の貯蓄が必要となります。どちらも貯蓄1000万円では足りません。
そのため、65歳で貯蓄が1000万円しかない場合は、平均よりも生活費を減らすか、再就職するかなどの対策を検討した方がいいでしょう。
5. 老後の生活をシミュレーションしよう
老後にかかる生活費や年金受給額は世帯によってさまざまです。
そのため、まずは自分の世帯が年金とは別に老後にどれくらいお金が必要なのかをシミュレーションしましょう。
シミュレーションの結果、老後資金が不足することがわかれば、節約や再就職などを検討してみてください。

参考資料
苛原 寛