

数年前に「老後2000万円問題」が大きな話題となり、以降は「2000万円」を老後資金の基準として考える人も多くなりました。
では実際、老後までに2000万円を貯蓄している世帯はどのくらいいるのでしょうか。
本記事では、老後生活をスタートさせている70歳代の貯蓄実態について最新データから解説していきます。
老後の赤字を回避するために知っておきたい「年金事情」についても紹介しているので、あわせて参考にしてください。
1. 70歳代の平均貯蓄額はいくら?
まずは、金融広報中央委員会「家計の金融行動に関する世論調査」の最新データから70歳代の平均貯蓄額を見ていきましょう。
上記調査によると、70歳代の平均貯蓄額は二人以上世帯・単身世帯それぞれで下記の結果となりました。
貯蓄の一覧表「70歳代の貯蓄平均・中央値」1/5
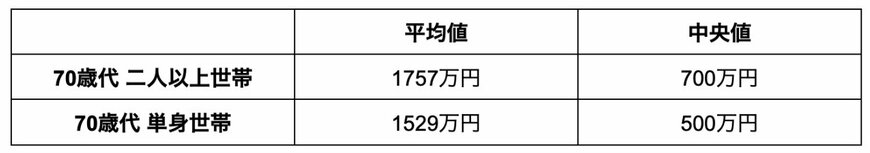
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」、金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」をもとに筆者作成
- 70歳代 二人以上世帯:平均値1757万円・中央値700万円
- 70歳代 単身世帯:平均値1529万円・中央値500万円
70歳代の貯蓄平均値は、二人以上世帯で「1757万円」、単身世帯で「1529万円」となっており、どちらも2000万円に到達していません。
さらに平均値は極端に大きい数字があると偏る傾向にあるため、中央値のほうが一般的な70歳代の貯蓄実態に近いといえます。
70歳代の貯蓄中央値は、二人以上世帯で「700万円」、単身世帯で「500万円」であり、2000万円はおろか1000万円にも届いていません。
上記から、老後生活をスタートさせている70歳代においても、老後資金2000万円に到達している世帯は少数派であることがうかがえます。
また、平均値と中央値で1000万円もの差があることから、貯蓄格差も生じていることがわかります。
参考までに、70歳代の貯蓄割合も確認していきましょう。
1.1 【世帯別】70歳代の貯蓄割合
70歳代の貯蓄実態をより詳しく知るために、世帯別に貯蓄割合を見ていきましょう。
金融広報中央委員会「家計の金融行動に関する世論調査」によると、70歳代二人以上世帯の貯蓄割合は下記のとおりです。
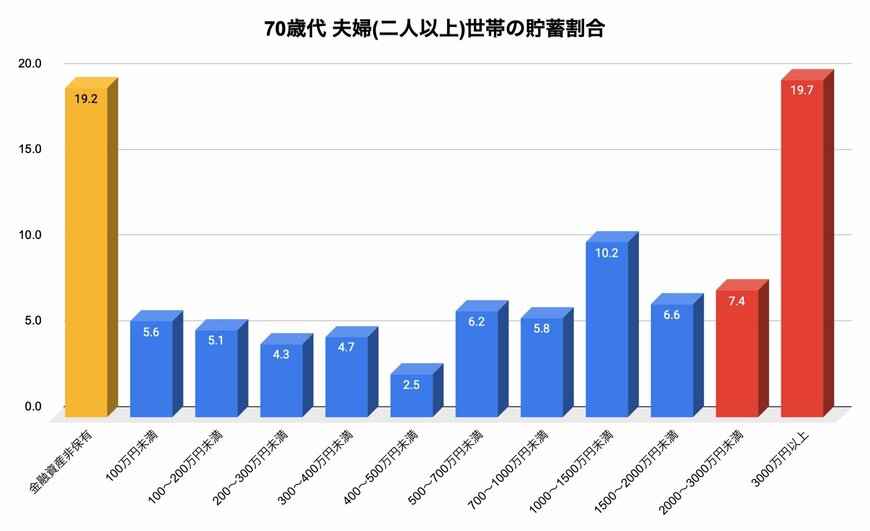
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
また、同調査による70歳代単身世帯の貯蓄割合は下記のとおりです。
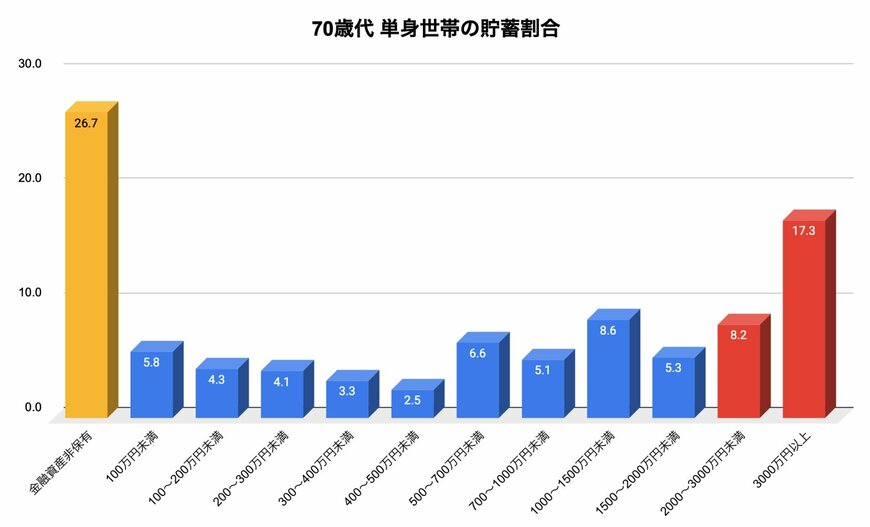
- 金融資産非保有:26.7%
- 100万円未満:5.8%
- 100~200万円未満:4.3%
- 200~300万円未満:4.1%
- 300~400万円未満:3.3%
- 400~500万円未満:2.5%
- 500~700万円未満:6.6%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.3%
- 2000~3000万円未満:8.2%
- 3000万円以上:17.3%
二人以上世帯・単身世帯ともに、約25%の世帯が貯蓄2000万円以上を保有していることがわかります。
その一方で、約20〜25%の世帯が貯蓄ゼロとなる「金融資産非保有」であることもみてとれます。
上記から、「老後資産が十分な世帯」と「老後資産がない世帯」で二極化傾向にあるとうかがえます。
厚生労働省の「2022(令和4)年 国民生活基礎調査の概況」では、100%年金だけで生活している人は全体の44%であり、半数以上は年金だけでは生活できていないのが現状です。
このことからも、年金だけに頼らないための「ある程度の老後資金」は必要であることが予想されますが、具体的にいくら貯蓄があれば安心して老後を迎えられるのでしょうか。
次章にて「老後の年金収入」と「老後の生活費」から、老後資金の目安をシミュレーションしていきましょう。
2. 70歳代の年金収入はいくら?
老後は「公的年金」が収入源の柱となりますが、現在70歳代の人は、毎月どのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、70歳代の厚生年金と国民年金の平均月額は下記のとおりです。
2.1 70歳代 国民年金の平均月額
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
2.2 70歳代 厚生年金の平均月額(国民年金を含む)
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
国民年金で月に約5万円、厚生年金で約14万円となっていますが、上記は「額面の金額」であり、実際にはここから税金や社会保険料が天引きされるため、さらに手取り額は少なくなることが予想されます。
留意点として公的年金の受給額は、個人差があるため、より詳しい金額がしりたい人は「ねんきん定期便」や「ねんきんネット」で見込額を確認することをおすすめします。
3. 老後の生活費はいくら?年金だけでは「赤字」になるのか
70歳代が受け取れる年金平均月額をみて「年金だけで生活していくのは難しそう」と感じた方もいるのではないでしょうか。
年金と同様に、老後の生活費においても、具体的にイメージしたことがある人は多くないでしょう。
では、現在年金暮らしをしている人の、生活費はどのくらいなのでしょうか。
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯・単身世帯それぞれの生活費は下記のとおりです。


夫婦世帯の生活費は「約23万円」、単身世帯の生活費は「約14万円」となっており、ともに、年金収入だけでは2万円ほど赤字となっています。
仮に65歳から老後生活をスタートさせて、20年間生活する場合、赤字分を補填するためにトータルで480万円が必要になります。
さらに、老後は医療費や介護費用の負担、家の修繕費などもかかることが予想されるため、それらの費用も確保しておかなければいけません。
老後に必要な資金をシミュレーションする場合は、「年金収入」と「生活費」を事前に想定したうえで考えられると良いでしょう。
さらに毎月の赤字分の補填額だけでなく、不測の事態に備えるための資金も用意しておけると安心した老後生活に近づけるでしょう。
※金額等は執筆時点での情報にもとづいています。
4. 老後に必要な資金は人によって異なる
本記事では、老後生活をスタートさせている70歳代の貯蓄実態について詳しく解説していきました。
70歳代の多くの世帯で貯蓄2000万円に到達していないことがわかりましたが、老後に必要な資金は人によって異なります。
たとえば、年金収入が15万円で生活費が13万円の場合は、老後資金がなくても年金だけで生活していける可能性があります。
反対に、年金収入が5万円で生活費が15万円の場合は、老後資金2000万円でも不足するかもしれません。
このように、老後資金をシミュレーションする際は、年金収入と老後の生活費が非常に重要になるため、老後資金準備の第一歩として、まずはご自身が将来受け取れる年金額から確認してみてはいかがでしょうか。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
太田 彩子


