


2024年1月19日、厚生労働省は2024年度の年金額を公表しました。今年は2.7%の引き上げとなります。
しかし、公的年金は加入している年金保険の種類や収入、加入期間などによって額が異なります。
そのため、老後に受け取れる年金額を事前に把握しておくことが大切です。
本記事では、年金制度の仕組みや厚生年金と国民年金の平均受給額について紹介します。また、夫婦やシングル世帯など、働き方による将来の年金受給額もシミュレーションしていますので、参考にしてください。
1. 日本の公的年金制度をおさらい
年金受給額を知るためには、厚生年金と国民年金の制度について知っておく必要があります。
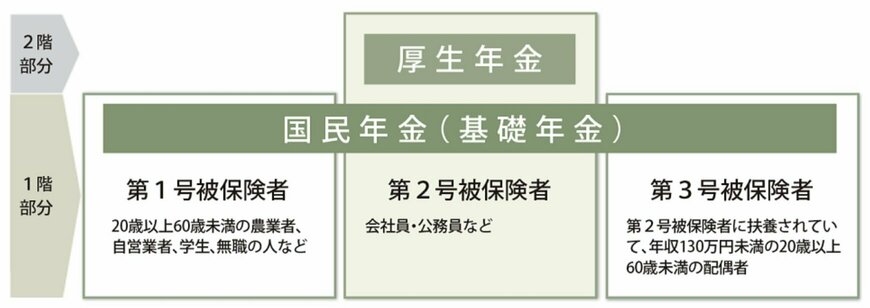
日本の年金制度は、図のように2階建ての構造をしています。
1.1 国民年金(基礎年金)
1階部分の国民年金(基礎年金)には、日本国内に住む20歳から60歳の人が原則的加する制度です。
保険料は定額で、2021年度は1万6610円、2022年度は1万6590 円、2023年度は1万6520円と毎年変わります。
40年間すべて保険料を納付すれば「満額」が受け取れますが、納付期間が足りない場合はその分を満額から差し引かれて給付されます。
1.2 厚生年金(被用者年金)
2階部分の厚生年金には、会社員や公務員などが国民年金に上乗せして加入します。報酬比例制なので、現役時代の収入や加入年数によって、将来の年金額が変わる仕組みです。
そのため、受給額に個人差が大きくなる部分でもあります。ここからは、厚生労働省の資料から直近の受給額データを見ていきましょう。
2. 厚生年金と国民年金の平均受給額はいくら?
「将来年金を受け取れる」ということは知っていても、実際の年金受給額を把握できている人は意外と少ないものです。
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金と国民年金それぞれの平均受給額は、下記のとおりです。
【厚生年金】
- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
【国民年金】
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
国民年金は支払い額が同じであるため、平均受給額に大きなばらつきはありません。
一方、厚生年金は支払い額が収入や加入期間によって変動するため、平均受給額には差があります。
国民年金と厚生年金を比較すると、受給額の差は約10万円ほどであり、受け取る年金によって老後の資金管理に大きな影響があると考えられます。
3. 【年金】夫婦共働きやシングル世帯ごとに将来受け取れる年金額をシミュレーション
では最後に、家族構成や働き方に応じた、将来の年金額8パターンのシミュレーションを見ていきましょう。
それぞれの平均受給額については、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」を参考にしています。
3.1 夫婦世帯の将来の年金額をシミュレーション
夫婦世帯が、将来受け取れる年金受給額のシミュレーションは下記のようになりました。

- 夫が厚生年金、妻が国民年金:21万8301円
- 夫婦ともに国民年金:11万3224円
- 夫婦ともに厚生年金:26万8753円
- 夫が国民年金、妻が厚生年金:16万3676円
夫婦ともに厚生年金を受給しているか、夫が厚生年金で妻が国民年金を受給している場合、年金額が20万円以上になる可能性があります。
一方で、夫婦ともに国民年金を受給しているか、夫が国民年金で妻が厚生年金を受給している場合、月に受給できる額は10万円台になることもあります。
特に、夫婦ともに国民年金を受給している場合は、月額が約10万円になることがあり、老後の生活費を補うために十分な貯蓄を備えておくことが重要です。
3.2 シングル世帯の将来の年金額をシミュレーション
続いて、シングル世帯が、将来受け取れる年金受給額のシミュレーションは下記のようになりました。

- 男性 厚生年金(会社員、公務員など):16万3875円
- 男性 国民年金(自営業、フリーランスなど):5万8798円
- 女性 厚生年金(会社員、公務員など):10万4878円
- 女性 国民年金(自営業、フリーランスなど):5万4426円
シングル世帯では、女性が正社員として働き続けることが多いため、実際の厚生年金は平均受給額よりも高くなる可能性があります。
しかし、どの試算額も現役時代の収入に比べると大幅に低く、国民年金では月に5万円程度しか受け取れません。
また、実際に受け取る際には税金や社会保険料が天引きされるため、手取り収入はそれよりも少なくなる見込みです。
「自分のパターンでは将来の年金額は少ないかも」と感じた場合、早めに資金の準備を進めておくことが大切です。
4. 早めにセカンドライフへの備えを
本記事では、「厚生年金と国民年金の平均受給額」「将来受け取れる世帯単位での年金試算額」について紹介していきました。
将来の年金受給額は、現役時代の収入と比べて減少する傾向があります。
自身の生活費と将来の年金受給額を比較し、生活収支がマイナスになる場合は、今からセカンドライフに向けた貯蓄やNISAやiDeCoなどの資産運用を活用してみましょう。

参考資料
中本 智恵



