

総務省統計局による最新の家計調査によると、2023年における「65歳以上・無職の夫婦世帯」の家計収支は、平均で毎月約4万円の赤字となったそうです。
前回の調査結果よりも赤字幅が大きく増加しており、物価高騰による支出の増加などが背景にあるものと推測されます。
今回は、65歳以上「無職の夫婦世帯」の詳細な家計収支や、公的年金の平均受給額、平均貯蓄額などについて解説します。
本記事で老後生活へのイメージを深め、老後対策を始めるきっかけにしていただければ幸いです。
1. 65歳以上「無職の夫婦世帯」の家計収支
総務省統計局の「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は以下のようになっています。
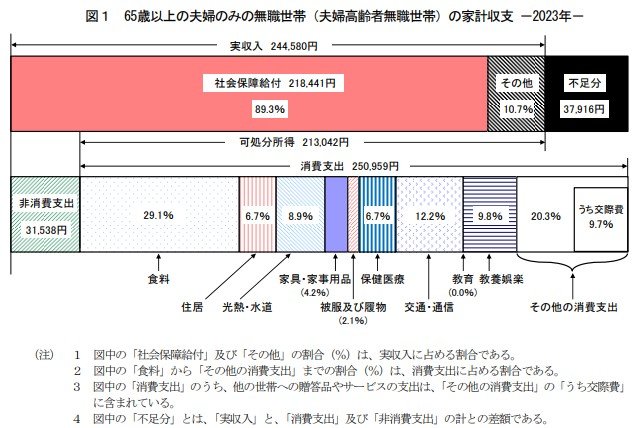
- 実収入:24万4580円
- 消費支出:25万959円
- 非消費支出:3万1538円
- 不足分:3万7916円
調査結果によると、毎月平均で3万7916円が不足したとのことです。老後生活が25年間あると仮定して単純計算すれば、老後資金は1137万4800円不足することになります。
世帯によって家計収支は異なりますし、物価の状況などにも左右されますが、可能な限り老後対策を行っておく必要があるでしょう。
2. 公的年金の平均受給額はいくら?
公的年金の受給額は加入期間などによって異なるため、個人差が大きくなります。
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号) 受給権者の平均年金月額は14万3973円、国民年金は5万6316円とのことでした。
男女別の平均年金月額を見ると、以下のようになっています。
2.1 【男性】年金の平均受給額
- 厚生年金:16万3875円
- 国民年金:5万8798円
2.2 【女性】年金の平均受給額
- 厚生年金:10万4878円
- 国民年金:5万4426円
老後の主な収入源は年金となるので、事前に見込み受給額を確認し、老後の収支を想定しておくことが大切です。
3. 60~70歳代の平均貯蓄額はいくら?
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を基に、60~70歳代の貯蓄状況を見てみましょう。
3.1 60歳代の平均貯蓄額
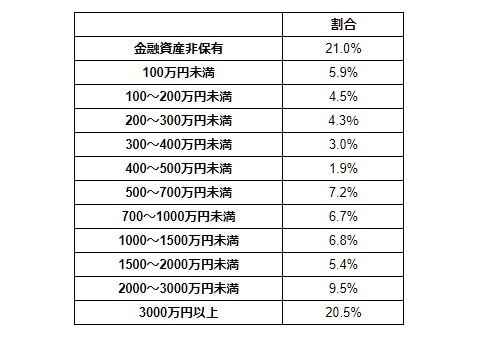
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
- 平均値:2026万円
- 中央値:700万円
3.2 70歳代の平均貯蓄額
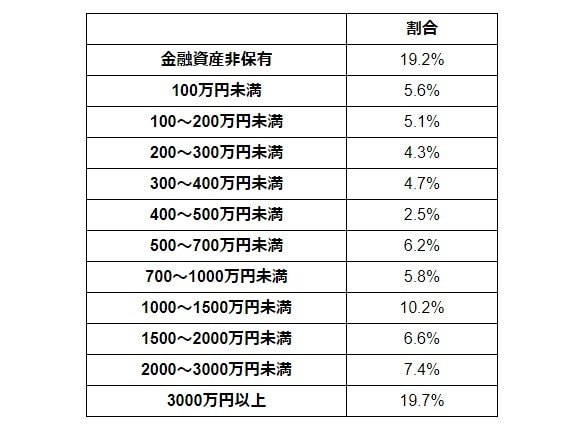
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
- 平均値:1757万円
- 中央値:700万円
60歳代、70歳代の平均貯蓄額はそれぞれ、2026万円、1757万円となっています。
しかし、より実態に近いとされる中央値はどちらの世代も700万円となっており、さらに「金融資産非保有」の世帯が2割程度あります。
貯蓄状況を見ると、老後生活への準備ができていない世帯も多いことが見て取れます。
4. 今からできる老後対策とは
ゆとりある老後を過ごすためには、早めに準備を始めておくことが大切です。そこで今回は、今からできる老後対策について紹介します。
4.1 家計を見直す
まずは、家計の収支を把握し、削減できる支出がないか調べてみましょう。例えば、以下のような固定費の削減から考えてみます。
- 住居費
- 水道光熱費
- 通信料
- 保険料
- サブスクリプションサービス
- 教育費
- ローン
上記の中でも、通信料、保険料、サブスクリプションサービスは見直しやすい項目と言えます。毎月ほぼ定額でかかる支出を削減できれば、年間で見ると数万円~数十万円を節約できる可能性があります。
4.2 貯蓄や資産運用を行う
家計を見直すことで資金を捻出できたら、少額でも良いので貯蓄や資産運用に回すことを検討しましょう。
老後資金の準備が目的であれば、以下のような方法が選択肢として挙げられます。
- 銀行預金
- 積立投資
- iDeCo
ただし、銀行預金では利息がほとんど付かないので、リスクを許容できる方は新NISAやiDeCoなどの税制優遇制度を活用して積立投資を行うのがおすすめです。
積立投資なら、長期間積み立てることでリスクを大幅に抑えることができ、複利効果によって安定した運用成果を得やすくなります。少額から始めることもできるので、投資の経験や知識がない方でも始めやすい方法です。
5. 老後資金の準備は早めの行動がカギ
2023年の調査結果では、老後の家計収支が毎月4万円ほどの赤字になることがわかりました。
今後の経済状況などによっては支出がさらに増加する可能性もあり、ゆとりある老後を過ごすには早めの準備が必要となります。
家計の見直しや貯蓄・資産運用など、自分にできることから始めてみてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告〔家計収支編〕2022年(令和4年)平均結果の概要」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
加藤 聖人


