


2024年1月29日に公表されたJob総研による『2024年 老後資金の意識調査』によると、8割が”老後不安”を抱えていることがわかりました。
その理由は「年金の受給有無」「物価高騰による生活費の増加」「健康保険や医療費の増額」などが挙げられています。
さらに回答者のうち、「貯め始めている派」が52.0%で過半数を占め、「貯めていない派」は48.0%とのこと。
多くの方が不安を抱える昨今ですが、いざお金の話となると、身の回りの方々へは中々聞きにくい話題の一つでしょう。
そのため、周りの方々へ相談が出来ず困っている方も多いのではないでしょうか。2019年には「老後2000万円問題」が話題になりご自身の将来資金や老後資金について考えた方も多く、少子高齢化が進む今の日本では「公的年金」以外にも貯蓄は必要不可欠なものとなっています。
必要な貯蓄額はご自身のライフスタイルによって変わりますが、この記事では60歳・70歳代の二人以上世帯の貯蓄額に焦点を当ててお話をしていきます。
1. 【60歳代・二人以上世帯】貯蓄3000万円以上は何パーセントか
まずは、60歳代・二人以上世帯で「貯蓄3000万円以上」の人はどれくらいいるのか見ていきます。
1.1 金融資産を保有していない世帯を含む貯蓄額
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」より、60歳代・二人以上世帯の貯蓄事情について、金融資産を保有していない世帯を含んだ数字を確認します。

【60歳代・二人以上世帯】の貯蓄3000万円以上の割合
- 20.3%
【60歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1819万円
- 中央値:700万円
60歳代世帯のうち、貯蓄貯蓄3000万円以上の割合は約2割となりました。一方、貯蓄を保有しない世帯は20.8%にものぼります。
ほぼ同数ということから、貯蓄事情は二極化傾向にあることがわかります。
では貯蓄保有世帯に絞ると、どのように変わるのでしょうか。
1.2 貯蓄保有世帯のみの貯蓄額
同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

【60歳代・二人以上世帯】の貯蓄3000万円以上の割合
- 25.6%
【60歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:2317万円
- 中央値:1270万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄3000万円以上は25.6%です。
平均は2000万円を超え、中央値は1000万円を超えました。
2. 【70歳代・二人以上世帯】貯蓄3000万円以上は何パーセントか
では70歳代以上になると、貯蓄額はどうなるのでしょうか。60歳代よりも「リタイア世帯」の割合が高まっていると予想できます。
同じ金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」より、70歳代・二人以上世帯の貯蓄事情を確認しましょう。
同様に、金融資産を保有していない世帯を含んだ数字から確認します。
2.1 金融資産を保有していない世帯を含む貯蓄額
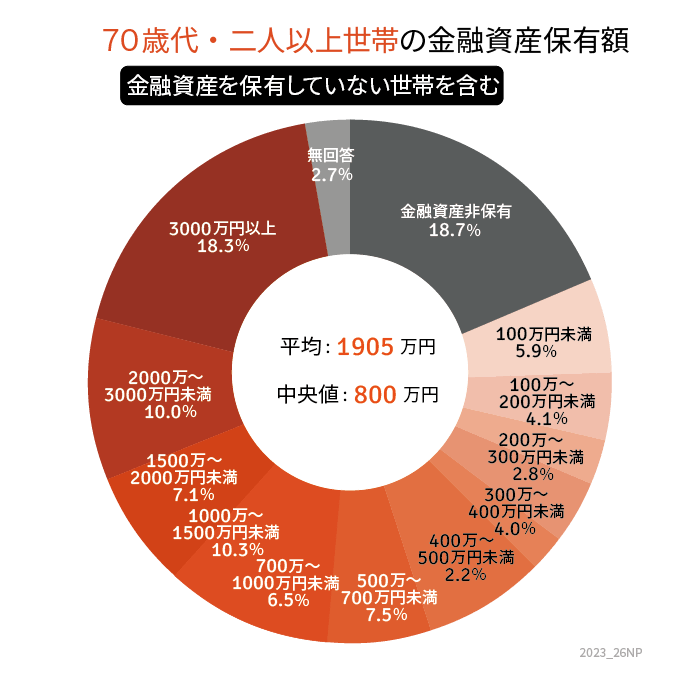
【70歳代・二人以上世帯】の貯蓄3000万円以上の割合
- 18.3%
【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1905万円
- 中央値:800万円
貯蓄3000万円以上の世帯は18.3%となりました。貯蓄を保有しない世帯は、やはりほぼ同数の18.7%を占めます。
では貯蓄保有世帯に絞ると、どのように変わるのでしょうか。
2.2 貯蓄保有世帯のみの貯蓄額
同調査より、貯蓄保有世帯のみの貯蓄額について見ていきましょう。
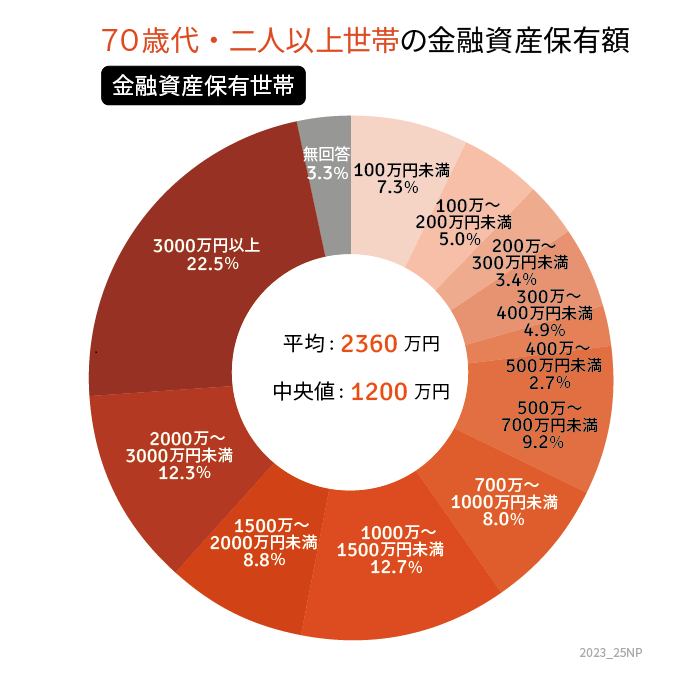
【70歳代・二人以上世帯】の貯蓄3000万円以上の割合
- 22.5%
【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:2360万円
- 中央値:1200万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄3000万円以上は22.5%です。
平均は2000万円を超え、中央値は1000万円を超えました。
3. 老後に向けた貯蓄、今のプランで大丈夫か
60~70歳代・二人以上世帯の「貯蓄3000万円以上の割合」と平均・中央値を確認してきました。
多くの方は老後に不安を感じ、それぞれ対策を始めているかと思います。それでも、貯蓄3000万円以上の世帯と貯蓄ゼロの割合はほぼ同数という結果です。
支出のコントロールを行いつつ、収入を高め、時には資産運用を取り入れてお金を増やす。貯蓄を増やすにはこの方法しかありません。
確実に貯蓄を貯めていくには、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的です。
先取り貯金にはさまざまな種類があり、預貯金だけでなく積立投資もその一つとなります。2024年は新NISAスタートの年。貯蓄の一部に、新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。
3.1 【ご参考】貯蓄額一覧表(金融資産を保有していない世帯を含む)
60歳代・二人以上世帯
- 金融資産非保有:20.8%
- 100万円未満:6.1%
- 100~200万円未満:5.5%
- 200~300万円未満:3.3%
- 300~400万円未満:3.2%
- 400~500万円未満:3.4%
- 500~700万円未満:5.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.7%
- 2000~3000万円未満:8.8%
- 3000万円以上:20.3%
70歳代・二人以上世帯
- 金融資産非保有:18.7%
- 100万円未満:5.9%
- 100~200万円未満:4.1%
- 200~300万円未満:2.8%
- 300~400万円未満:4.0%
- 400~500万円未満:2.2%
- 500~700万円未満:7.5%
- 700~1000万円未満:6.5%
- 1000~1500万円未満:10.3%
- 1500~2000万円未満:7.1%
- 2000~3000万円未満:10.0%
- 3000万円以上:18.3%

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- 金融庁「新しいNISA」
- 株式会社ライボ「Job総研による『2024年 老後資金の意識調査』を実施 8割が”老後不安” 年金不信に備え NISA利用が最多」
長井 祐人


