


老後資金の準備に2024年1月から始まった「新NISA」の活用を検討している方もいらっしゃると思います。
しかしその中には、「今から始めても遅いのでは?」と二の足を踏んでいる方もいるのではないでしょうか。
今回は、「48歳から65歳までの運用でも老後資金は1500万円貯められますか?」とのご質問に答えていきます。
結論から申し上げると、17年間で1500万円を貯めることは可能ですが、実際の運用結果は17年間積み立ててみないとわかりません。
なぜなら、投資先によって運用利回りが異なりますし、それに伴い毎月必要となる積立額も異なるからです。
本記事では、17年間で1500万円貯められるケースを想定し、想定利回り別にシミュレーションを行いました。シミュレーション結果を参考に、投資計画を立ててみてはいかがでしょうか。
1. 「想定利回り別シミュレーション」17年間で1500万円を貯めるには
運用利回りが高いほど、毎月の積立金額が少なくても目標金額を達成しやすくなります。今回は、想定利回りを1~8%と仮定し、17年間で1500万円を貯めるために必要な概算積立金額を算出しました。
※あくまでもシミュレーションであり、実際の運用結果を確約するものではありません
※金融庁が運営する「資産運用シミュレーション」を参考にしたものです
1.1 想定利回り1.0%→月6万8000円ずつ
- 5年目:418万2000円
- 10年目:857万8000円
- 17年目:1511万4000円
1.2 想定利回り2.0%→月6万2000円ずつ
- 5年目:390万9000円
- 10年目:822万9000円
- 17年目:1504万9000円
1.3 想定利回り3.0%→月5万7000円ずつ
- 5年目:368万5000円
- 10年目:796万5000円
- 17年目:1514万4000円
1.4 想定利回り4.0%→月5万2000円ずつ
- 5年目:344万8000円
- 10年目:765万7000円
- 17年目:1515万7000円
1.5 想定利回り5.0%→月4万7000円ずつ
- 5年目:319万6000円
- 10年目:729万8000円
- 17年目:1506万4000円
1.6 想定利回り6.0%→月4万3000円ずつ
- 5年目:300万円
- 10年目:704万7000円
- 17年目:1518万9000円
1.7 想定利回り7.0%→月3万9000円ずつ
- 5年目:279万2000円
- 10年目:675万円
- 17年目:1521万5000円
1.8 想定利回り8.0%→月3万5000円ずつ
- 5年目:257万2000円
- 10年目:640万3000円
- 17年目:1511万3000円
2. 過去実績から見る運用利回りの目安
金融庁のデータを基に、1989年以降、毎月一定額を国内外の株式と債券に積立投資を行った場合の年間収益率を見てみましょう。
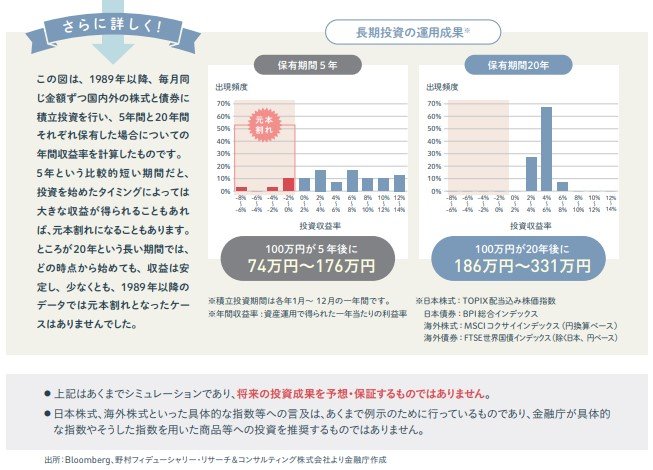
保有期間が20年間の場合、収益率は2~8%の間に収れんしており、最頻値は4~6%となっています。
上のグラフは過去のデータを基にした収益率であり、今後も同様のリターンを得られるとは限りませんが、長期投資なら比較的安定したリターンが期待できます。
3. 「リスク許容度」を把握しよう
利回りが高いほど効率良く資産を増やすことができますが、金融商品のリスクとリターンは比例関係にあります。
積み立てる金融商品によってリスクの大小が異なるため、自身のリスク許容度に応じて投資先を選択することが大切です。
例えば、GPIFの資料を基に、4資産(国内株式、国内債券、外国株式、外国債券)の価額推移を見てみましょう。
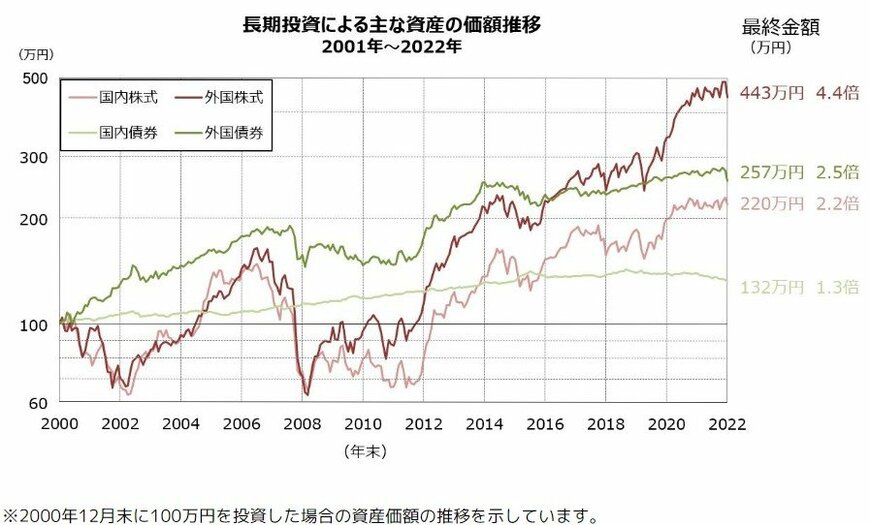
一般的に、債券よりも株式のほうがリスクが高い資産と言われています。値動きの変動幅が大きく、売買のタイミングによっては大きな損失が発生する可能性もありますが、その分期待できるリターンも大きくなります。
なるべくリスクを抑えて運用したい場合は、債券を中心に組み入れているファンドなどを選ぶとよいでしょう。
しかし、投資信託であれば複数の資産・銘柄に分散投資できますし、長期の積立投資なら買付タイミングを分散することもできるので、相対的にリスクを抑えられる投資方法と言えます。
4. 自分に合った積立額の設定と投資先の選択を
今回解説したように、運用利回りが高ければ少ない金額でも目標を達成できる可能性があります。
ただし、実際の運用結果は17年間積み立ててみないとわかりませんし、毎月捻出できる金額は家計の収支状況によって異なります。
まずは家計収支やリスク許容度を把握し、自分に合った積立額の設定と投資先の選択を行いましょう。
参考資料
加藤 聖人


