
近年晩婚化も進むのと同様に、おひとりさま世帯も増加しています。給与なども一昔前と比べて男女平等になりつつあることもあり、男女共にひとりで自立した生活を送っているからかもしれません。
老後を前にして気になることが老後生活資金になります。しかし、いざお金のことになると中々身内でも相談しづらい方も多いでしょう。
今回は、2024年3月に公表された最新データをもとに、40歳代のおひとりさまがどのくらい所得から貯蓄へ回しているのか見ていきたいと思います。
さらに、貯蓄以外の老後資金準備の方法などもご紹介していきます。
1. 40歳代「おひとりさま」の平均貯蓄額はいくら?
まずは40歳代おひとりさま世帯の平均貯蓄額を見ていきましょう。
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和5年度)」によると、40歳代 単身世帯の平均貯蓄額は下記の結果となりました。
- 平均値:559万円
- 中央値:47万円
「平均値」は極端に貯蓄額が多い人がいた場合、引き上げられる傾向にあります。一方、「中央値」は対象となるデータを順に並べ、中央にある値を指すため、実態を表しやすいと言われています。
40歳代おひとりさまの平均貯蓄額の実態は「47万円」と言えるでしょう。
ただし、中央値と平均値に大きな差が生じていることから、貯蓄ができている人とできていない人の格差が生じていることがわかります。
1.1 40歳代「おひとりさま」の貯蓄一覧
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」より、40歳代おひとりさま世帯の貯蓄ごとの割合も確認します。
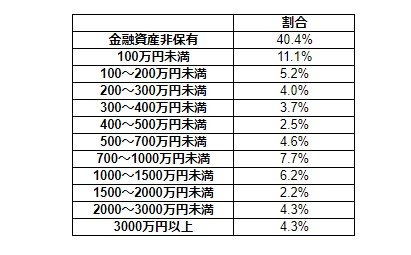
- 金融資産非保有:40.4%
- 100万円未満:11.1%
- 100~200万円未満:5.2%
- 200~300万未満:4.0%
- 300~400万円未満:3.7%
- 400~500万円未満:2.5%
- 500~700万円未満:4.6%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:2.2%
- 2000~3000万円未満:4.3%
- 3000万円以上:4.3%
貯蓄割合の中で最も多いのは100万円未満で「11.1%」を占めています。
次いで多いのは700~1000万円未満で「7.7%」を占めており、やはり貯蓄ができている人とできていない人の差があることがわかります。
一方、「貯蓄ゼロ」となる「金融資産非保有世帯」の割合は40.4%となっており、3人に1人以上は貯蓄ができていないこと見てとれます。
これから老後資金を貯めていく世代にとって、ゼロから始めることも覚悟する必要があるでしょう。
では、40歳代おひとりさま世帯は収入からどのくらい貯蓄に回しているのでしょうか。
次章で詳しく紹介していきます。
2. 40歳代「おひとりさま」の収入から貯蓄に回す平均割合はどれくらい?
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」によると、40歳代 単身世帯の「年間手取り収入(臨時収入を含む)からの貯蓄割合」は下記の結果となりました。
- 5%未満:3.1%
- 5~10%未満:8.8%
- 10~15%未満:13.5%
- 15~20%未満:6.2%
- 20~25%未満:11.9%
- 25~30%未満:1.6%
- 30~35%未満:7.3%
- 35%以上:12.4%
- 貯蓄しなかった:35.2%
平均は14%、最も多かったのは「10~15%未満」でした。
多くの40歳代おひとりさま世帯が収入の1割程度を貯蓄に回していることがわかります。
一方で、貯蓄をしなかったと回答した人は全体の35.2%を占めており、収入から貯蓄に回す余裕がない世帯も一定数存在していると見てとれます。
これから貯蓄を始めるという場合は、まず「先取り貯蓄」の仕組みづくりが必要かもしれません。
先取り貯蓄とは、収入から貯蓄分を先に別の口座に分けておき、残りでやりくりするという貯蓄方法です。
「残し貯め」という不安定な方法から「毎月決まった額を貯蓄する」という仕組みを作ることで、安定的に目標金額を貯めることができます。
まずは、手取り収入から貯蓄に回す割合を決め、徐々に10%、15%と割合を増やしていくのもひとつでしょう。
3. 貯蓄ゼロから始めたい老後対策3選
老後のための準備は、早いに越したことがありません。
本章では、貯蓄ゼロでも始めていきたい老後対策について紹介していきます。
3.1 年金の見込み月額を把握する
まずは将来自分が受け取れる具体的な年金額を、ねんきん定期便やねんきんネットなどから把握しておきましょう。
何となく難しいイメージがあって考えることの少ない年金ですが、老後生活を迎えるにあたってとても重要な存在になります。
日本の公的年金は、現役時代に加入している年金保険の種類や年収、加入期間などによって受給額が異なります。
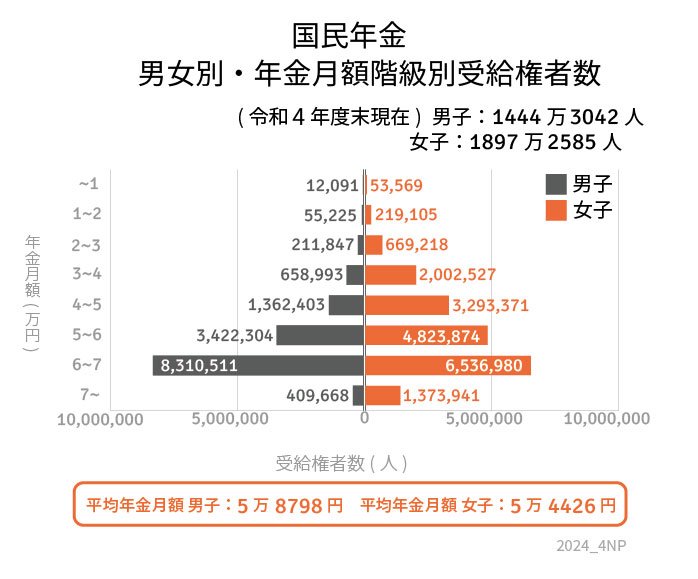
参考までに、厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」によると国民年金の平均月額は5万6316円、厚生年金の平均月額は14万3973円ですが、個人差が大きいためあまり参考になりません。
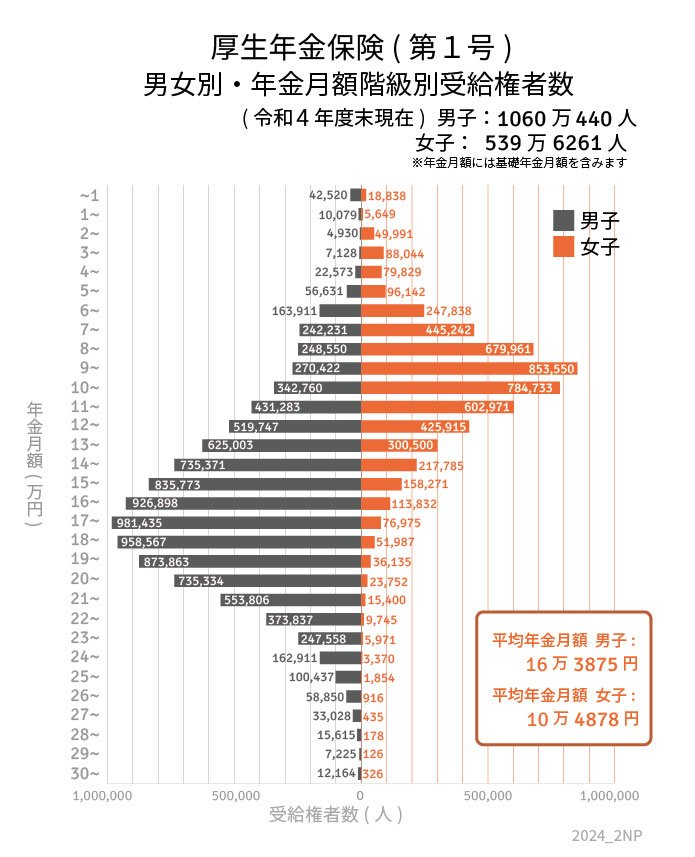
事前に年金額を把握しておくことで、将来「年金だけでは不足するおおよその金額」をシミュレーションできるため、それらを元に老後資金の金額設定をしておきましょう。
3.2 資産運用を検討する
現代の日本は預金金利が低いことから、老後資金として現金を貯蓄していてもなかなか増えないのが現状です。
資産運用であれば、長い年月をかけてコツコツ積み立てていくことで、複利効果で雪だるま方式に資産を増やしていける可能性もあります。
投資ときくとリスクのイメージが先行するかもしれませんが、最近ではiDeCoやNISAといった国が主導している「税制優遇制度」もあるため、初心者も始めやすくなっています。
とはいえリスクはゼロでないので、預貯金も平行して進める必要があるでしょう。言うまでもなく、リスクや自分自身のリスク許容度はしっかり勉強する必要があります。
3.3 独自の年金をつくる
公的年金だけでは足りない場合、個人年金保険(私的年金)の活用も検討してみるといいでしょう。
個人年金保険は、現役時代に加入し、一定の年齢に達するまで保険料を積み立てていき、老後にお金が受け取れるものです。
個人年金保険は老後の収入源を増やせるだけでなく、住民税や所得税といった税金の控除対象となることから、老後対策と節税対策がセットできるという特徴もあります。
4. 老後対策は世界共通
2019年に金融庁が「人生100年時代における資産形成」を発表しています。この中身は、アメリカ、イギリス、日本の資産形成の分布などが載っています。
各国でも老後資金対策として準備を行っていますが、結果はかなり違います。国が違えば制度も変わります。まずは、私たち日本の制度を「知る」ことから始めましょう。
ねんきん定期便であったり、税金であったり、医療費制度などもあります。知らないと使えないものも多く存在しますので、お住まいの市区町村のHPを一度見てみるのも良いでしょう。
そして今回ご紹介した老後対策も様々あります。まずは一歩踏み出して行動に移してみてはいかがでしょう。

参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 厚生労働省「令和5年版厚生労働白書」
- 金融庁「人生100年時代における資産形成」
渡邉 珠紀