結婚・出産・住宅購入など、ライフステージの変化があった際に今後のお金について向き合う方は多いのではないでしょうか。昨今話題のNISAをきっかけに、投資経験がない方にも資産運用は注目を集めています。
筆者もファイナンシャルアドバイザーとして、日々老若男女問わず様々な方の相談に乗っていますが、資産運用の相談に伴って、保険の見直しもしたいという声もよくいただきます。
今回の相談者は、保険の見直しに関するお悩みを抱えているようです。
【相談者】
- 30歳代 女性(夫・子ども1人)
- 会社員(時短勤務)、共働き
- 団信(団体信用生命保険)あり
【相談内容】
妊娠を機に医療保険に入りました。今後住宅購入も検討しており、団信でどこまで賄えるかも気になっています。保険の見直しっていつ行うのがよいのでしょうか?
住宅購入のような多額&長期の借入・返済計画は、慎重に行わなければいけません。今回は団信や住宅購入などを踏まえながら「保険の見直し」について考えていきたいと思います。
1. そもそも「団信(団体信用生命保険)」とは?
まず、住宅購入の際に加入する団体信用生命の仕組みを理解しておきましょう。
1.1 「団信(団体信用生命保険)」に加入すると、万が一のときに住宅ローンの残高をゼロにできる
特約のないノーマルな団信は、契約者が死亡もしくは高度障害状態になった場合に保険金が支払われるものを指します。
つまり、働けない状態になった場合に残りの住宅ローンの返済を免除され、残りのローン残高をゼロにできるという保険です。したがって、家族はそのまま住宅に住み続けられることになります。
住宅ローンは長い期間をかけて返済していくもの。途中で不運な事故にあったり、重い病気になったりする可能性は、どんなに健康な人であってもゼロとは言い切れません。
団信に加入していれば、万が一、そのような事態になったときに、少なくとも家族には家を残すことができ、生活をある程度守ることができるのです。
1.2 団信加入が借り入れの条件になる場合が多い
住宅ローンの契約人が病気や事故などで支払い困難になってしまう場合にそなえて、ほとんどの金融機関では住宅ローンの契約する時点で団信への加入が必須条件となっているようです。
しかし、団信はあくまでも生命保険。抱えている持病や健康状態によって加入できないケースがあります。
健康に不安がある場合には金融機関に、疾病や持病があっても加入しやすいよう条件が緩和された団信の取り扱いがあるかどうか、ある場合はその審査基準についても確認しておくと良いでしょう。
1.3 幅広いリスクに対応できる「特定疾病保障保険」タイプもある
死亡時と高度障害時には「一般団信」で保障されますが、それ以外の場面にやや弱いのがデメリット。幅広いリスクに対応できるよう保障内容を充実させたものが、特定疾病保障保険と呼ばれるものです。
特定疾病保障保険のタイプには一般団信に特約をつける「特約付き団信」と、金融機関が独自で作る保険があり、金融機関ごとに商品が異なります。
がんや心筋梗塞、脳卒中などの重い疾病にかかった場合、通常の生活費だけでなく医療費も増大します。この時、疾病保障付団信があれば、ローン返済の負担を減少させることができ、経済的な安心感を得られるでしょう。
2. 一般的な「医療保険」と団信の違いって?
まとめると、団体信用生命保険で保険金が支払われるのは基本的に死亡・高度障害状態のときです。特約をつけると、三大疾病や八大疾病で所定の状態に該当したときにも保険金を受け取ることができます。
一方、医療保険は病気などになった際の「医療費の負担」をカバーするための保険。団信の機能とは異なります。
病気やケガで長期間にわたって働くことができなくなってしまった場合、残念ながら、一部の団体信用生命保険を除いて保険金は支払われません。
もちろん短い期間のみであれば、有給休暇や傷病手当金といった企業の制度を活用しながら貯蓄などを切り崩すことで凌げるかもしれません。
とはいえ、その働けない期間が長期間となり収入が大幅に減少したなか、毎月の住宅ローンを返済しつづけるのは難しくなってくるでしょう。
そのため、団信に加入したから他の保険は必要ないとは言い切れません。自分の健康状態やライフプランに過不足なく必要な保障が備わった保険に加入することが重要です。
3. 「保険の見直し」は、加入目的を明確にできたタイミングで
たとえば「住宅を買おうかな」と思ったとき、どういう基準で決めますか?
住宅の必要性をはかる基準は人により様々ですが、今の家賃と購入時にかかる費用、維持費を天秤にかけると思います。もちろんその「資金面」も大切ですが、目先のお金だけではなく自分の現在地とプランを考えてみましょう。
独身なのか、家族がいるのか、自分が亡くなった後に「家」をどうしたいか……つまり、目的です。
そして保険においても、どんな目的で保障を持ちたいかが大事になります。
- 亡くなった場合の生活費の補填が必要なのか
- 入院したときにどういう点が心配なのか
- 働けなくなってしまったときは大丈夫か
これらを整理した後は、それがいくらあったら安心できるのか明確にしていきましょう。これはシミュレーションサイトを使用したり社会保障や公的年金なども考慮したりして、算出していきます。
そこまで出揃って初めて「手段」である保険が出てきます。現在の保険がぴったりと当てはまっている場合は、他社の同じタイプの商品と比べて、より良いものがあれば見直しましょう。
当てはまっていない場合は、まずは当てはまる商品がどのようなものか条件を出していきましょう。その条件を家族内で確認したうえで、比較しながら選んでいくことが大切です。
見直しを行うかどうかを判断するためには、目的を明確にすることが大切なのです。
4. ライフステージの変化を見逃さないで「保険の見直し」を
では保険の見直すベストタイミングとはいつなのでしょうか。どのぐらいの保障が必要なのか、どんな保障が必要なのかは、その方の年齢や家族構成などによって異なります。
どのぐらいの保障が必要なのか、どんな保障が必要なのかは、その方の年齢や家族構成などによって異なります。
やはり、結婚や出産、住宅購入、子供の独立など、ライフステージの変化の兆しがあった際は見直しても良いでしょう。
その見直しをきっかけに、ライフプランニングが大きく動くことになります。ひいては自分の人生における現在地を見直すきっかけにもなるかもしれません。
また、寿命や医療事情の変化にあわせて保険会社も新しいものへ更新されていきます。今後の医療事情にも適応できるような保障を持つためにも、医療保険の場合には数年に1回は見直しを検討してもよいでしょう。
5. 【参考】30歳代・二人以上世帯の貯蓄額一覧表
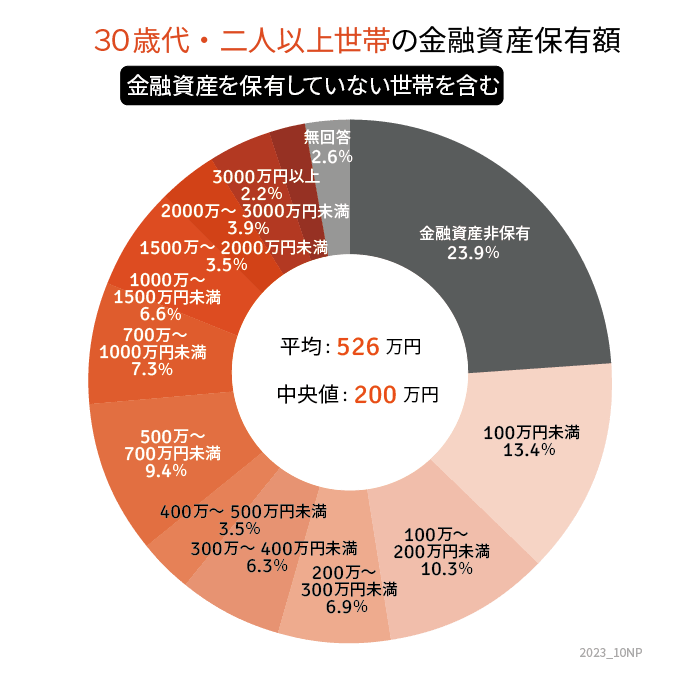
- 金融資産非保有:20.8%
- 100万円未満:6.1%
- 100~200万円未満:5.5%
- 200~300万円未満:3.3%
- 300~400万円未満:3.2%
- 400~500万円未満:3.4%
- 500~700万円未満:5.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.7%
- 2000~3000万円未満:8.8%
- 3000万円以上:20.3%
参考資料
菅原 美優