


年金の受給額を少しでも増やすために、「年金の繰下げ受給」を検討している人もいるかもしれません。
では、年金の繰下げ受給は一生涯で見た際にお得なのでしょうか。本記事では、年金を65歳から受給開始した場合と70歳から受給開始した場合とで受給総額の違いをシミュレーションするので参考にしてみてください。
1. 年金の繰下げ受給とは
年金の繰下げ受給とは、年金の受給開始時期を遅らせることで年間にもらえる年金額を増やす制度です。
年金は通常65歳から受取を開始しますが、繰下げ受給を使えば最長75歳まで受給開始を遅らせることができます。受給開始年齢ごとの年金受給増額割合は以下のとおりです。

1.1 受給開始年齢ごとの年金受給額減額割合
受給開始年齢 年金受給額の増額率(65歳対比)
- 66歳 +8.4%
- 67歳 +16.8%
- 68歳 +25.2%
- 69歳 +33.6%
- 70歳 +42.0%
- 71歳 +50.4%
- 72歳 +58.8%
- 73歳 +67.2%
- 74歳 +75.6%
- 75歳 +84.0%
75歳まで受給開始を遅らせれば、65歳から受取を開始した場合と比べて年間にもらえる額を+ 84%も増やせます。
2. 65歳受給開始と70歳受給開始で年間にもらえる金額はいくらか
では、実際に65歳から受給開始した場合と70歳から受給開始した場合とで年金額はどれくらい異なるのでしょうか。受給開始年齢ごとの年間受給額を以下の条件でシミュレーションしてみましょう。
- 1975年1月1日生まれ
- 平均年収400万円
- 23歳~64歳まで会社員として勤務
シミュレーションの結果は以下のとおりです。

2.1 受給開始年齢ごとの年金受給額
受給開始年齢 年間年金受給額
- 65歳 168万円
- 66歳 182万円
- 67歳 197万円
- 68歳 211万円
- 69歳 225万円
- 70歳 239万円
*税金と社会保険料は考慮しない
70歳で受給を開始した場合、65歳から受給開始する場合と比べて年間に71万円も受け取る金額を増やせます。
年間71万円も多くもらえるのであれば、繰下げ受給により受取開始年齢を遅らせることを検討したい人も多いのではないでしょうか。
3. 65歳受給開始と70歳受給開始はどちらがお得なのか
受給開始年齢を遅らせれば年間にもらえる金額が増えることを確認しましたが、生涯でみるとどうなのでしょうか。
さきほどと同じ条件で、寿命ごとに65歳から受取を開始した場合と70歳から受取を開始した場合とでの生涯における受給総額の違いをシミュレーションしてみます。シミュレーションの結果は以下のとおりです。
3/3
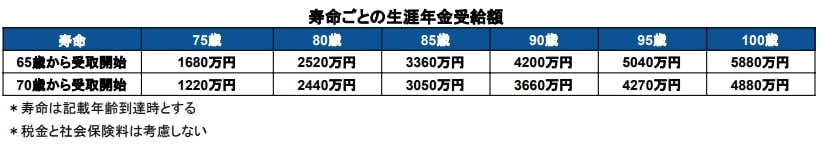
出所:筆者作成
3.1 寿命ごとの生涯年金受給額
寿命 65歳から受取開始 70歳から受取開始
- 75歳 1680万円 1220万円
- 80歳 2520万円 2440万円
- 85歳 3360万円 3050万円
- 90歳 4200万円 3660万円
- 95歳 5040万円 4270万円
- 100歳 5880万円 4880万円
*寿命は記載年齢到達時とする
*税金と社会保険料は考慮しない
寿命によって、繰下げ受給が得か損かは異なります。
例えば、80歳以下で死亡する場合は繰下げ受給をせずに65歳から年金の受取を開始した方が受け取る年金総額は高額です。一方で、85歳よりも長生きする場合は70歳に受給開始を遅らせた方が生涯で多額の年金を受け取れます。
ただし、寿命は事前にわからないため、繰下げ受給が得か損かを事前に把握することは難しいです。
4. 年金受給額をシミュレーションしよう
年金の繰下げ受給についてシミュレーションしましたが、もらえる年金額は現役時代の働き方や年収によって異なります。
そのため、まずは自分が将来いくらの年金をもらえるのかを把握することから始めましょう。日本年金機構の「ねんきんネット」を使えば簡単にシミュレーションできるので利用してみてください。


参考資料
苛原 寛


