
2024年から新NISAが始まりました。これまで投資の経験がない方にも注目されており、投資ブームとなっています。
新NISAでは非課税の期間が無期限化されるなど、より使い勝手のよい制度となりました。
しかしそれに伴い、売却のタイミングや終了期間など、自己管理・判断が極めて重要となります。
今回は、今こそ知っておきたいNISAの終わり方についてまとめました。
1. 新NISAでは非課税期間が無期限になる
まずは、新NISAのルールをおさらいしましょう。
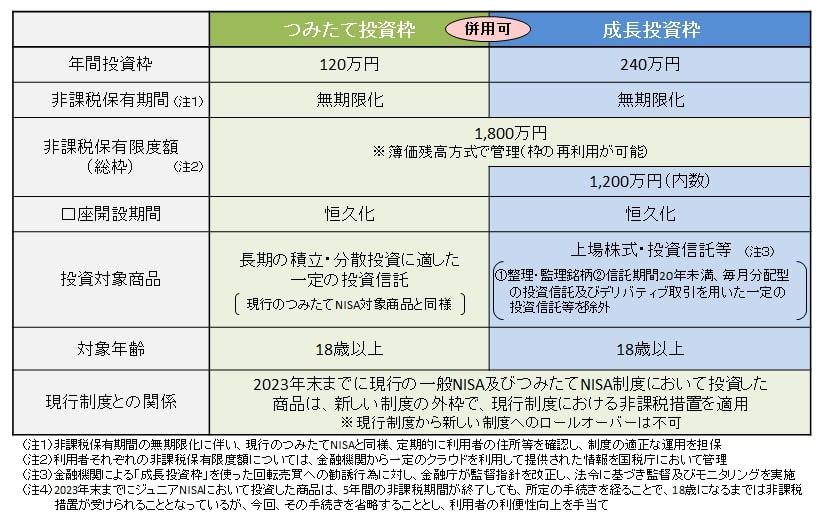
これまではつみたてNISAで20年、一般NISAで5年という非課税期間が設けられていて、その後は新たに非課税枠を消費する「ロールオーバー」を使用しなければ課税口座に移されるか、売却しなければならない制度でした。
新NISAになると非課税期間が恒久化されるため、保有し続けている限り非課税が適用され続ける形となります。
より非課税の恩恵を大きく享受できる一方で、NISAの非課税期間を目処として売却することができないため、従来のNISAより能動的に資産運用の計画を立てる必要があります。
2. 「資産運用自体」を終了させるタイミング
NISAでの資産運用を終了させるタイミングについては、あらかじめ目処を持っておくとよいでしょう。
主なパターンを2つ紹介するので、自分がどれによく当てはまるかを考えてみてください。
2.1 年金だけでは厳しい…「老後」にさしかかるとき
より長期の視点では、老後生活にさしかかる60歳代半ばごろに運用を終了するという考え方があります。
目先のライフイベントに向けた資産形成を必要としない方の場合、老後の生活にゆとりを持たせる目的で資産運用をするケースが多いでしょう。
その場合は、年金だけでの生活が難しくなったタイミングで新NISAを現金化して取り崩していくのが一つの有効な活用法です。
2.2 子どもの教育、住宅や車の購入…特定の「資産形成目的」を達成したとき
若い方を中心に結婚、子育て・教育費用、住宅購入など、まとまった資金ニーズに向けて資産運用をするケースもあるかと思います。
あらかじめ資産運用を「何の資金を形成するために」行うのか明確にしましょう。そのタイミングを目標として積み立てて、新NISAでの運用するのもひとつの手です。
目標としていたライフイベントのタイミングが到来したら、新NISAで運用した資産を現金化。ゴールを設定しやすく、また明確に道筋がわかるため
3. 個別銘柄の売却、入れ替え…「リバランス」の考え方
新NISAでの資産運用を生涯行う場合でも、個別銘柄の売却や入れ替えなどを検討する方も少なくありません。
続いては、銘柄の売却やリバランスについて考えていきます。
3.1 生涯の非課税枠「1800万円」を使い切ったとき
1800万円の生涯の非課税枠を使い切ったときが、銘柄の売却を検討する一つのタイミングと考えられます。
新NISAは1800万円を使い切っても、保有銘柄を売却すれば翌年には非課税枠が復活します。
もし、満額に達したタイミングでほかに投資したい銘柄があるときには、多くの含み益の出ている銘柄からさらなる上昇が期待しにくい銘柄を売却するのも一案です。
3.2 リスクをゆるやかにするため売却を考えたとき
資産運用では、基本的に年齢が上がるほどリスクを落としていくのがセオリー。
若いときは、リスクは比較的高めでもリターンが大きい株式中心に、老後にさしかかったら徐々に債券の比率を高め、資産を大きく減らさないよう安定運用していくのも有効な方法です。
この形で実践する場合、年々株式や株式ファンドを売却し、債券や債券ファンドに入れ替えていく作業が発生します。
先程と同様に、非課税の恩恵を最大限享受するためには、含み益が大きい銘柄を売却するのが一つの考え方といえます。
4. 投資目的や目標を明確にして「新NISA」を活用しよう
ライフプランに応じて、自分にあった「新NISA」の活用法を模索してみよう2/2
出所:金融庁「はじめてみよう!NISA早わかりガイドブック」
新NISAが始まり、制度改定により使いやすくなりました。しかし、将来上手くお金を増やして受け取るには、出口の面で注意が必要です。
そもそも、必ずしも新NISAの運用自体を完全にやめる必要はありません。
老後に差し掛かっても余剰資金については新NISAでの運用を継続し、投資収益を得ることにより資産の取り崩しペースを遅らせるのも有効な判断の一つです。
資金が必要になった場合には、部分的に保有銘柄を売却して現金化しつつ、残りの部分では投資を継続するとよいでしょう。
本記事を参考に、運用終了期間や売却するタイミングなど、出口戦略を計画的に立てた上で資産運用をスタートしていきましょう。
参考資料
菅原 美優