


総務省「2020年基準 消費者物価指数東京都区部 2024年(令和6年)1月分(中旬速報値)」によれば、生鮮食品を除く総合指数は前年同月比で1.6%増でした。
項目別にみれば菓子類11.3%、乳卵類12.0%、家事用消耗品11.7%など幅広い分野で値上げが続いており、具体的にはトイレットペーパー15.9%、 調理カレー18.9%、ペットフード(キャットフード)32.1%などさまざまな面で家計を圧迫しているでしょう。
特に60歳代で悩ましいのは「いつまで仕事を続けるのか」ということ。
60歳代でリタイアを考えるかたも多いと思いますが、社会情勢の影響による物価高をみると、「いつまで働けばいいのか」「元気なうちは働き続けないと」と悩ましいところでしょう。
では、実際に65歳以上でリタイアしている人はどれくらい貯蓄を保有しているのでしょうか。65歳以上・リタイア世帯のお金事情を紐解きます。
1. 65歳以上・無職世帯「貯蓄額」の平均と中央値はいくら?
一般的な年金受給開始年齢は65歳からですから、「65歳から仕事を辞めよう」と考える人もいるでしょう。
ではまず、世帯主が65歳以上の貯蓄を総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」をもとに見ていきましょう。
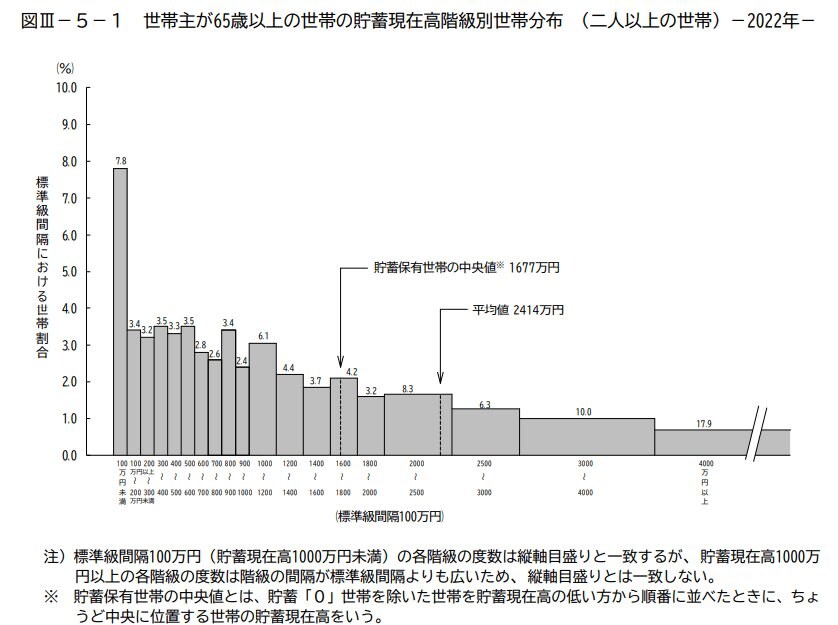
総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」によると、「世帯主が65歳以上の二人以上世帯」の貯蓄現在高は次のとおりです。
1.1 65歳以上の二人以上世帯の貯蓄額一覧表(平均・中央値)
- 平均:2414万円
- 貯蓄保有世帯の中央値:1677万円
- 100万円未満:7.8%
- 100~200万円未満:3.4%
- 200~300万円未満:3.2%
- 300~400万円未満:3.5%
- 400~500万円未満:3.3%
- 500~600万円未満:3.5%
- 600~700万円未満:2.8%
- 700~800万円未満:2.6%
- 800~900万円未満:3.4%
- 900~2000万円未満:2.4%
- 1000~1200万円未満:6.1%
- 1200~1400万円未満:4.4%
- 1400~1600万円未満:3.7%
- 1600~1800万円未満:4.2%
- 1800~2000万円未満:3.2%
- 2000~2500万円未満:8.3%
- 2500~3000万円未満:6.3%
- 3000~4000万円未満:10.0%
- 4000万円以上:17.9%
65歳以上の貯蓄は平均で2414万円でした。
2000万円を超えてはいますが、より実態に近い中央値をみると1677万円まで下がっています。
また、分布を見ると貯蓄100万円未満~4000万円以上まで、世帯差の大きさがわかります。
では、65歳以上・無職世帯の平均貯蓄額を確認しましょう。
2/5
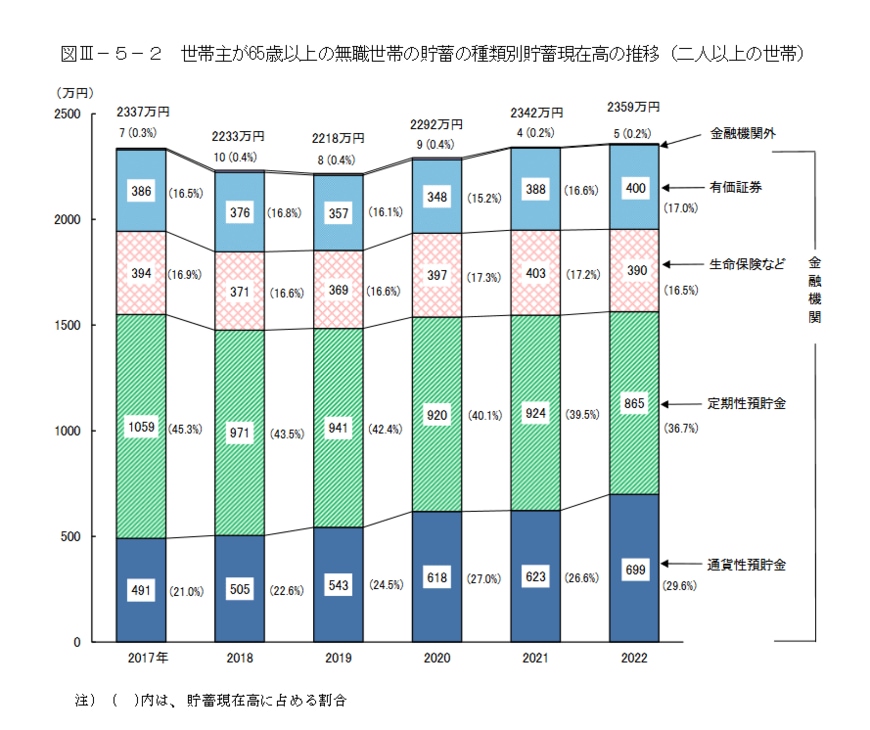
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
65歳以上でリタイアした世帯の平均は2359万円で、2019~2022年まで上がっています。
ただし、先ほどみたように世帯差が大きいため、貯蓄ができていない世帯もあると考えられるでしょう。
2. 65歳以上・夫婦「月の生活費」はいくら?年金収入や消費額を見る
では、65歳以上の生活費は月いくらかかるのでしょうか。
総務省統計局の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきます。
2.1 65歳以上・夫婦のみの無職世帯「月の生活費」

2.2 65歳以上・月の生活費
月の収入
収入:24万6237円(うち社会保障給付)22万418円
月の支出
- 消費支出:23万6696円
- 食料:6万7776円
- 住居:1万5578円
- 光熱・水道:2万2611円
- 家具・家具用品:1万371円
- 被服及び履物:5003円
- 保健医療:1万5681円
- 交通・通信:2万8878円
- 教育:3円
- その他:4万9430円
- 非消費支出:3万1812円
消費合計26万8508円
月の収支:▲2万2270円
65歳以上の無職夫婦世帯でかかる消費は月26万8508円ですが、年金収入の平均は約22万円でした。
赤字をみると月2万円超。仮に老後を25年と仮定すると、約670万円が生活費だけで赤字です。
しかし、年金受給額も消費支出も家庭差が大きいので、ご家庭に合わせた月の収支を計算することが大切です。
3. 【年金額】厚生年金と国民年金の平均月額はいくらか
最後に、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、現代シニアの平均的な年金額も見ていきましょう。
4/5
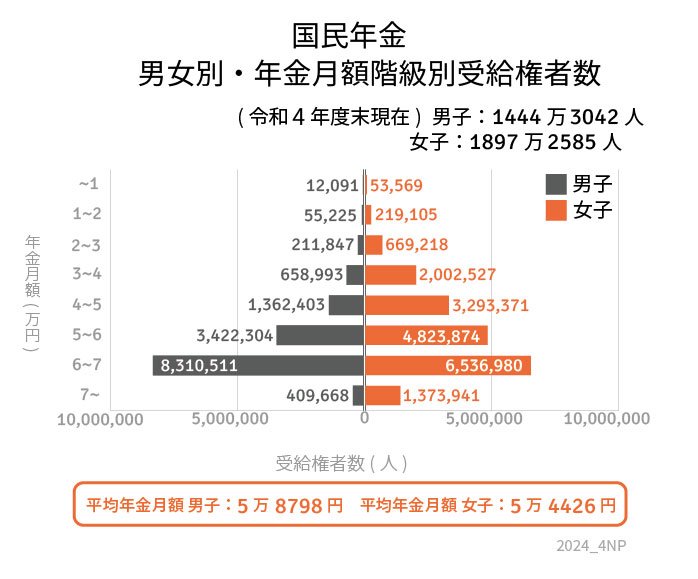
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.1 国民年金(老齢基礎年金)の受給額
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
5/5
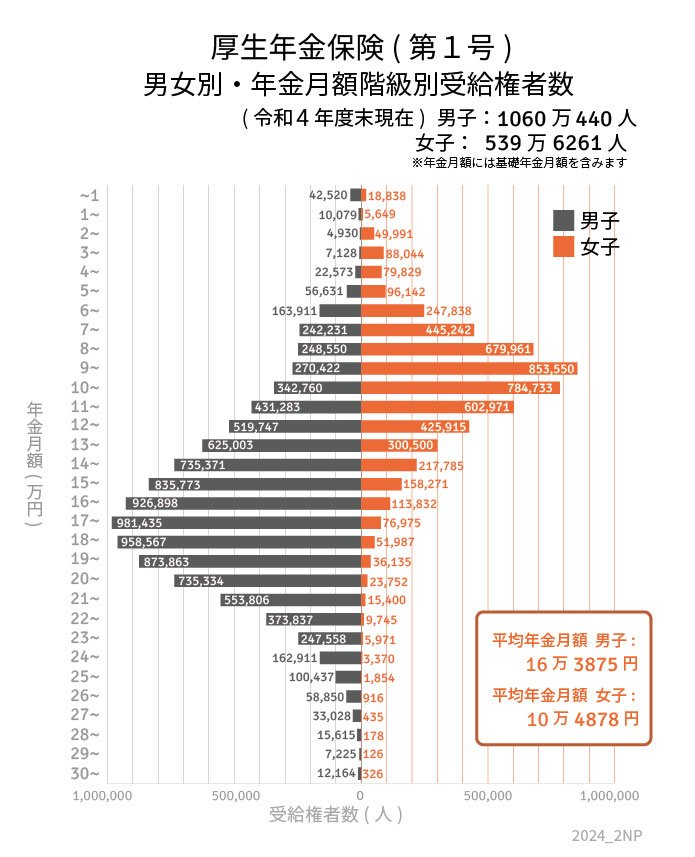
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.2 厚生年金の平均年金月額
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金で5万円台、厚生年金で14万円台でした。
ただし、夫婦が加入していた年金の種類や加入期間、厚生年金においては収入に応じて払った保険料に応じて、年金受給額は個人差が大きくなります。
あくまで参考として、ご自身についてはねんきんネットやねんきん定期便で確認するといいでしょう。
4. 65歳以上のリタイア後を想定した老後資金計画を
平均的な貯蓄額や生活費、年金月額をみてきましたが、実際はご自身の金額をもとに、老後計画を立てるといいでしょう。
リタイアすれば仕事による収入がなくなるため、昨今のような物価高では不安を抱える方も多いと思います。
貯蓄を少しでも増やすには、長く働き続けて収入を得るのも一つの方法でしょう。
ほかには資産運用をおこなうことで、「お金に働いてもらう」ことも可能です。
新NISAが2024年1月よりはじまりましたが、年間投資枠が拡大したため、より資産形成がしやすくなりました。
運用はリスクがありますが、新NISAにより初心者でも運用をはじめやすくなったでしょう。
運用と一口に言っても、金融商品や運用方法はさまざまです。一般的には、投資信託などを一定額を長期間かけて毎月積み立てる積立投資は、買付時期や金融商品を分散して投資するため、比較的リスクが低いといわれています。
年齢が上がるほどリスクは取りづらいので、ご自身に合った運用を考えることは大切でしょう。
ご自身にあった老後対策を考えてみてくださいね。


参考資料
- 総務省「2020年基準 消費者物価指数東京都区部 2024年(令和6年)1月分(中旬速報値)」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
宮野 茉莉子


