
ふるさと納税とは、全国の各自治体に対して寄附(ふるさと納税)をすることで、そのうち2000円を超える部分が、ふるさと納税を行った年の所得税と、翌年の住民税から控除される制度です。
どこの自治体に寄附するかは自由に選ぶことができますし、地域に寄附したお礼として、名産品や特産品をもらうことができるのでメリットも大きく、人気が高い制度といえます。
ふるさと納税のサイトには、全国の特産品が数多く並んでおり、それを見ていると「ふるさと納税にチャレンジしたい」と思う方は多いのではないでしょうか。
とはいえ、ふるさと納税の寄附金の控除を受けて得になる人は、所得税や住民税の負担が大きい人です。
一方、世帯員すべての住民税がかからない住民税非課税世帯であれば、ふるさと納税によるメリットは得られません。
今回は、住民税非課税世帯が、ふるさと納税に該当しない理由の「寄附金控除の上限」について説明します。
1. ふるさと納税で全額控除される「寄附金控除の上限」とは
ふるさと納税を行うと、自己負担したうちの2000円を除いた額がその年の所得税から控除されたり、翌年の住民税から控除されたりします。
つまり、自己負担した2000円は寄附金として負担することになります。
この控除できる額のことを「寄附金控除の上限」といい、ふるさと納税の各種サイトや総務省の「ふるさと納税のしくみ」などで、納税者本人の給与などの収入、家族構成などを入力することでシミュレーションが可能です。
たとえば、年収300万円の独身または共働き※1の方の場合、寄附金控除の上限となるのは2万8000円です。
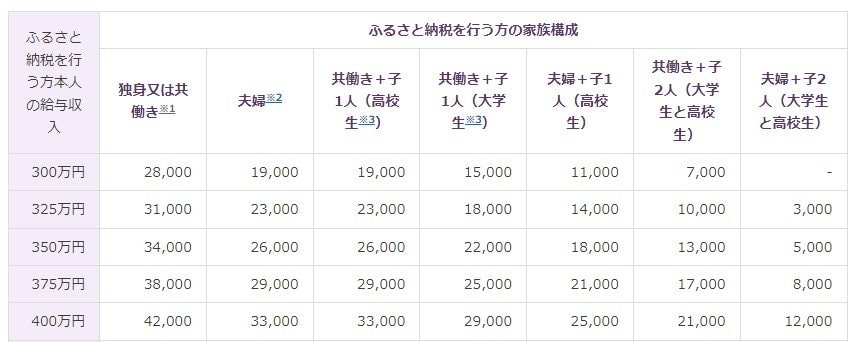
※1:「共働き」は、ふるさと納税を行う方本人が配偶者(特別)控除の適用を受けていないケースを指します。(配偶者の給与収入が201万円超の場合)。また、年収300万円の夫婦世帯※2であれば、寄附金控除の上限となるのが1万9000円です。
※2:「夫婦」は、ふるさと納税を行う方の配偶者に収入がないケースです。
どの場合も、あらかじめ決まっている寄附金控除の上限を超えたふるさと納税をしても、その部分は控除の対象になりませんので注意しましょう。
もし、寄附金控除の上限を超えてふるさと納税をすると、所得税などの軽減になるどころか、自己負担が増えただけ…という結果になってしまいます。
また、寄附金控除の上限は、実際に納める税金の範囲内で設定されています。
もし、住民税などの税金を納めていない住民税非課税世帯であれば「寄附金控除の上限も0円」となります。
次は、どのような世帯が住民税非課税世帯なのか確認してみましょう。
2. 住民税非課税世帯とはどんな世帯をいうの?
住民税には、所得額にかかわらず個人が等しく負担する「均等割」と所得額に応じて負担する「所得割」があります。
均等割は、市町村民税3500円、道府県民税1500円の合計5000円です。
一方、所得割の税率は、一律市町村民税6%、道府県民税4%の合計10%です。
なお、政令指定都市については、道府県民税が2%、市民税が8%となるように、自治体ごとで税率が異なる場合があります。
住民税非課税世帯というのは、世帯のメンバーすべてが、住民税(所得割・均等割)の両方を支払わない世帯のことをいい、実際は、以下のような場合が該当します。
2.1 住民税非課税世帯の要件
- 生活保護法の生活扶助を受けている
- 未成年者、寡婦、ひとり親、障がい者のいずれかで前年の合計所得が135万円以下(給与収入になおすと、年収204万4000円未満)
- 前年の合計所得が区市町村の条例で定められた額以下である
東京23区内における所得目安は次のとおりです。
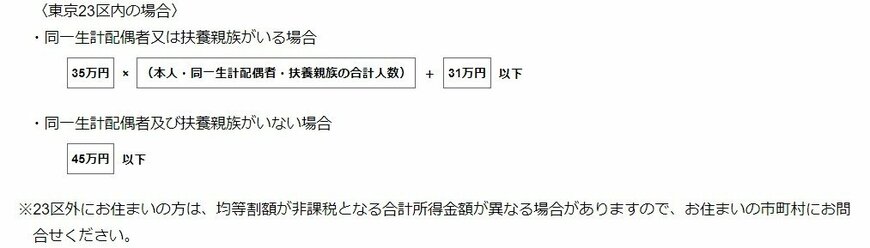
- 同一生計の配偶者または扶養親族がいる場合:合計所得金額が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 扶養親族がいない場合:合計所得金額が45万円以下
3. 住民税非課税世帯はふるさと納税を行わない方がよい
3/3
umaruchan4678/shutterstock.com
冒頭でもお伝えしましたが、ふるさと納税による寄附金の控除を受けてメリットがある人というのは、所得税や住民税の負担が大きい人です。
世帯のメンバーすべてが、住民税(所得割・均等割)の両方を支払わない住民税非課税世帯は、納税額がゼロということもあり、控除を受ける必要がありません。
そのため、ふるさと納税を行わなくてもよいといえます。
とはいえ、昨年、住民税非課税世帯だったけど、今年は順調に収入が増え、住民税非課税世帯から外れる見込みの世帯があるかもしれません。
そのような世帯であれば、時期をみてふるさと納税を検討する必要もあるでしょう。
その際は、寄附金控除の上限をあらかじめ確認しておき、その範囲内で行うようにしましょう。


参考資料
舟本 美子