2024年1月9日に公表された「2020年基準消費者物価指数 東京都区部 2023年(令和5年)12月分(中旬速報値)」によると、総合指数は前年同月比で2.4%上昇となりました。
このような物価高の現状においても、穏やかな老後を過ごすにはどれほどの資産が必要なのでしょうか。
今回の記事では、シニア世代に対する経済面での意識調査の結果や収支状況などをまとめました。
1. 約7割のシニア世代は「経済的な心配がない」状態で生活

内閣府が公表した「令和5年版高齢社会白書」では、75歳以上の12.5%が「家計にゆとりがあり、まったく心配なく暮らしている」と回答。57.8%が「家計にあまりゆとりはないが、それほど心配なく暮らしている」を選択しました。
双方をあわせると、シニア世代の約7割は家計を心配していないという結果になりました。65歳から74歳までの世代、高齢者全体で結果をみても傾向は大きく変わっておらず、大半の高齢者は家計を心配せずに生活しているといえます。
ただし今回の調査で、日々の生活費に「多少なりとも不安」を感じるシニア世代が約3割程いることも見逃せません。
2. 【70歳代】二人以上世帯の平均貯蓄額は「2318万円」
同調査では、年代ごとの二人以上世帯の貯蓄額も集計されていました。
その結果によると、70歳代以上の二人以上世帯の平均貯蓄額は2318万円です。

ちなみに、60歳代の平均貯蓄額は2537万円。60歳代から70歳代以上にかけて貯蓄の減少が見られますが、資産を大幅には取り崩さず、70歳代に差し掛かっている世帯が多いと推測されます。
3. 65歳以上の二人世帯の生活費… 赤字って本当?
続いて、総務省統計局「2022年(令和4年) 家計の概要」をもとに、老後の生活費を見てみましょう。
65歳以上の二人世帯の平均的な家計の収支は以下の通りです。

- 実収入:24万6237円
- 可処分所得:21万4426円
- 消費支出:23万6696円
可処分所得から消費支出を引くと「2万2270円」の赤字になります。
仮に70歳の方が90歳まで上記の支出を継続すると仮定すると、上図「不足分」を掛けて累計534万4800円不足する計算となります。
70歳代以上の平均並の資産を保有していれば、介護費用などによる支出の上振れを加味しても過度な心配は不要でしょう。
しかし、シニア世代はあくまでも「貯蓄や年金を取り崩して生活する」ということを忘れずに生活するのがよいかもしれません。
4. 年金受給中のシニア世帯は「公的年金・恩給」が所得の約4割
シニア世代の所得の柱は「年金」といえます。実際に、シニア世代の所得の内訳を確認してみましょう。
厚生労働省「2022(令和4)年 国民生活基礎調査の概況」によれば、年金を受給する高齢者世帯で「公的年金・恩給の総所得に占める割合が100%の世帯」は44.0%でした。
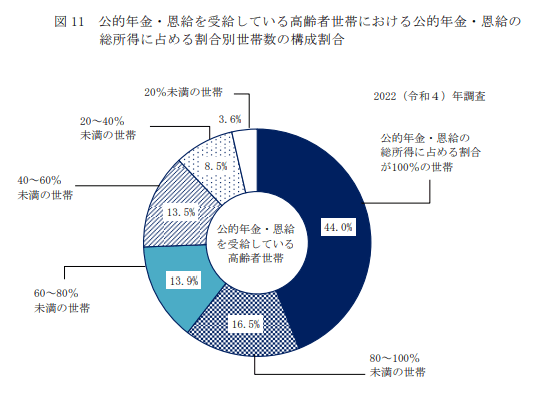
前回の2021年調査において、年金が総所得に占める割合が100%の世帯は24.9%。前々回の2019年調査では48.4%。
割合がガクッと下がった昨年と比較して、一昨年の状況に近しい結果となりました。
年金受給額は本人や世帯により異なりますが、状況だけみると収入の柱となりうる存在だといえるでしょう。ただし、年金にはあくまでも個人差があります。
自分の年金見込額については「ねんきんネット」や「ねんきん定期便」で確認してみてください。
5. 老後に向けて早い段階から貯蓄を増やす方法を考えてみよう
5/5

これから老後を迎える世帯にとっては、退職金や年金が老後生活を支える要となります。
貯蓄と年金をメインに生活する老後生活をイメージしたときに、資産計画を不安に感じている人は少なくないでしょう。
今までの貯蓄や退職金を切り崩して老後生活を生きていくことになるため、計画的に考える必要がでてきます。
安定した老後を過ごすため効率的に資産を増やす方法として、資産運用を検討してもよいかもしれません。
投資には元本割れのリスクが伴いますが「時間」を味方につけて長期的に捉えることで、そのリスクを軽減してくれる効果があります。
運用を始めるタイミングに「遅すぎる」ということはありません。自分にあった方法を探していきましょう。

参考資料
荒井 麻友子