


2024年が幕開けしました。物価高が続く中、老後に対して不安を抱える方は少なくありません。
少しでも年金を増やすために、「年金の繰下げ受給」を検討している方も多いのではないでしょうか。
くらしとお金の経済メディア「LIMO」では、メールマガジン会員に「年金の繰下げ受給」に関するアンケートを行いました。
年金額を増やせるメリットのある繰下げ受給ですが、実際には検討している人の方が多いのでしょうか。アンケート結果から紐解きます。
1. 年金の繰下げ受給を検討している人は34.6%
LIMOが行った調査によると、40歳以上の方のうち34.6%は繰下げ受給をする予定であることがわかりました。
1/3

LIMO編集部作成
- する:34.6%(37人)
- しない:65.4%(70人)
107名の回答者のうち、国民年金(老齢基礎年金)のみを受給するという方は4人だけでした。
このうち、2名は繰下げ受給を希望しています。ただし「しない」と回答した50歳代の方は「老後のことまで考えが及びません」と回答しています。
繰下げ受給を「しない」と回答した方の中には、明確に決めているわけではなく「わからない」「まだ考えていない」という方もいるようです。
2. なぜ繰下げ受給を希望するのか
調査では、なぜ繰下げ受給を希望するのかについても聞きました。主な回答を見ていきましょう。
2.1 長生きに備えるため
- 長生きした時に不安がある
- この先、長生き出来るか?予測できない。年金貰えるうちにと考えます
2.2 繰下げ待機中の資金を確保しているため
- 働いているから
- 収入があるから
- 65歳時でも事業を継続するため
- 繰り下げている間の生活費が用意できているため
2.3 年金額を増やすため
- なるべく後から受け取る方が得な気がするから
- 受給金額を増やすため予定してます
- 少しでも多く受給するため
- 受け取り額が増えるから。今は勤めているので厚生年金だけ受給しています
3. なぜ繰下げ受給をしないのか
反対に、繰下げ受給を希望していない方にもその理由を聞きました。主な理由を見ていきましょう。
3.1 寿命がわからないから
- 何歳まで生きるかわからないから
- いつ死ぬかわからないから
- 寿命が分からないから
- いつ死ぬかわからない。財産を残さずに死ねるなら本望
- 82歳が損益分岐点なので、そこまで生きる保証がない為
3.2 健康寿命を考えたから
- 健康でいられるのはわずか。ボケたり寝たきりになって受給しても無意味。何よりいつ死ぬかもわからない。若い時ブラック企業で耐えて働いた事が報われない。
- 繰下げ受給して税金が高くなったら意味が無いし、健康寿命を考えても元気なうちに楽しみたいから。年を取るほど金は要らなくなると考える。
- 65才時点で、体力や思考力が維持できている保証はないので。年金受給を取り入れた生活を考えている。
3.3 必要がないから
- 充分な資産がある
- 老後資金を別途準備しているので、繰り上げる必要がない
- 繰り下げする必要がないから
- お金に困っていない
3.4 経済的な理由から
- もらえるうちにもらうため
- 働いていないから
- 私は既に年金生活だが、50歳代半ばから認知症の母の介護をしていたので、家計は苦しく繰り下げする余裕は無かった
- 受給時の家計が厳しかった
3.5 その他
- 繰下げすることにより得ることができない手当支給があるし、税金にも影響してくるし長生きできる保証もない。試算するのも面倒なので、もう選択の余地なく決められたものとして65で受給開始したら気が楽だと思う。
- 早くリタイアしたい。
- 面倒
- 年を取るに従い各種手続きへの対応が難しくなると思い、すぐやることにしています。新NISAでの運用に少しでも早く資金を回したい。
この他、「わかりづらいから」「まだ決めていないので、とりあえずの話です。どっちが得か微妙なので」など、制度に対する理解があいまいなため、選択していないという方もいました。
経済的な理由は「する・しない」派どちらにも見受けられます。
受給開始を遅らせて受給額をアップさせるか、あるいはすぐにでも年金を受給したいか。家庭によって考え方が異なることがよくわかります。
ちなみに世帯年収ごとに回答を得た結果によると、年収が低いほど繰下げ受給をする予定はなく、年収が高いほど繰下げ受給をする傾向が高くなりました(図表参照)。
2/3

LIMO編集部作成(単位:人)
ただし全体の回答数が少ないため、あくまでも参考のひとつだとお考えください。
4. 年金の繰下げ受給は本当にお得なのか
ここで、年金の繰下げ受給について制度概要を振り返ってみましょう。
老後に受け取る年金には、国民年金から支給される老齢基礎年金と、厚生年金から支給される老齢厚生年金があります。
どちらも原則は65歳からの受給となりますが、66歳以降に繰り下げることもできます。このとき、1カ月遅らせるごとに0.7%ずつ受給額が増えるのです。
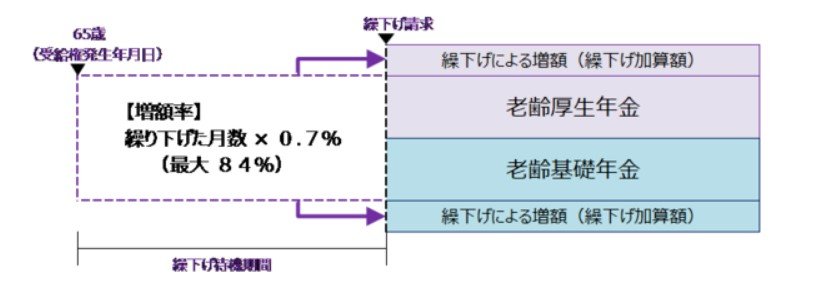
年金の見込額が少ない方にとって、メリットのある制度だといえるでしょう。
しかし、2023年12月に公表された厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、繰下げ受給の利用者は少ないことが明らかになっています。
老齢厚生年金受給権者のうち、特別支給の老齢厚生年金の受給権者を含まない受給権者の繰下げ率は、2022年度末現在で1.3%のみ。
年度末時点で70歳の老齢厚生年金受給権者繰下げ受給状況でも、2.1%のみでした。
また、国民年金(老齢基礎年金)の繰下げ率は2.0%です。
先のアンケートでは34.6%の方が「繰下げ受給」の利用を検討していましたが、いざ受給のタイミングになるとやめてしまう可能性もあります。
次では気をつけたい「繰下げ受給のデメリット」を押さえておきましょう。
5. 繰下げ受給のデメリット8点
日本年金機構によると、繰下げ受給の注意点として以下の8点が提示されています。
- 加給年金額や振替加算額は増額の対象にならない。また、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができない。
- 65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月を過ぎて請求を行っても増額率は増えない。
- 日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取ることができる場合は、すべての老齢厚生年金について同時に繰下げ受給の請求をしなくてはいけない。
- 65歳の誕生日の前日から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利があるときは、繰下げ受給の申出ができない。ただし、「障害基礎年金」または「旧国民年金法による障害年金」のみ受け取る権利のある方は、老齢厚生年金の繰下げ受給の申出ができる。
- 66歳に達した日以降の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合には、その時点で増額率が固定されるため、年金の請求の手続きを遅らせても増額率は増えない。
- 厚生年金基金または企業年金連合会(基金等)から年金を受け取っている方が、老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げとなる。
- このほか、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合がある。
- 繰下げ請求は、遺族が代わって行うことはできない。繰下げ待機中に亡くなった場合で、遺族の方からの未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで、過去分の年金額が一括して未支給年金として支払われる。ただし、請求した時点から5年以上前の年金は時効により受け取れなくなる。
例えば1番に関して、年下の配偶者や遅くに生まれた子どもがいる家庭などは、加給年金が受け取れない点にも注意が必要です。
また、年金は雑所得になるため当然税金がかかります。介護保険料や健康保険料もかかりますが、繰下げによって所得があがれば、こうした負担が一気に高まる可能性もあります。
受給に際しては、こうしたデメリットも総合的に考慮しておく必要があるでしょう。
6. 年金は何歳で受け取る?いまのうちにしっかり考えよう
繰下げ受給の実態やアンケート結果を紹介しました。
年金を何歳で受け取ると得なのかについては、答えがありません。個々の状況を考慮した上で、不明点があれば年金事務所等で相談してみましょう。
6.1 調査概要
- 調査日:2023年12月13日(水)〜2023年12月25日(月)
- 対象者:くらしとお金の経済メディア「LIMO」のメールマガジン会員
- 回答数:107件
※小数点以下第2位を四捨五入しているため、合計しても必ずしも100とはなりません。
※自由回答はすべて原文ママです。


参考資料
太田 彩子


