


政府は、経済対策の一環として「住民税非課税世帯」や「低所得世帯」などへの支援強化を表明。
上記の支援策として、低所得世帯へ10万円の給付と、住民税非課税世帯や低所得世帯に18歳以下の子どもがいれば1人あたり5万円追加で上乗せして給付するとしています。
経済対策として給付金が支給されることは喜ばしいことですが、上記の給付金を受け取れるのは「所得の低い世帯のみ」となっています。
では具体的に「低所得世帯」とは、どのような世帯を指すのでしょうか。
本記事では、低所得世帯における概要や要件について詳しく解説していきます。
住民税非課税世帯との違いについても解説しているので参考にしてください。
1. 低所得世帯とはどんな世帯?
今回の政府の経済対策として給付金が受け取れる「低所得世帯」は、低所得のため所得税は納めておらず、一定以上の収入があるときに課される「住民税の均等割のみ」を納めている世帯を指します。
住民税は、「均等割」と「所得割」のふたつで構成されています。
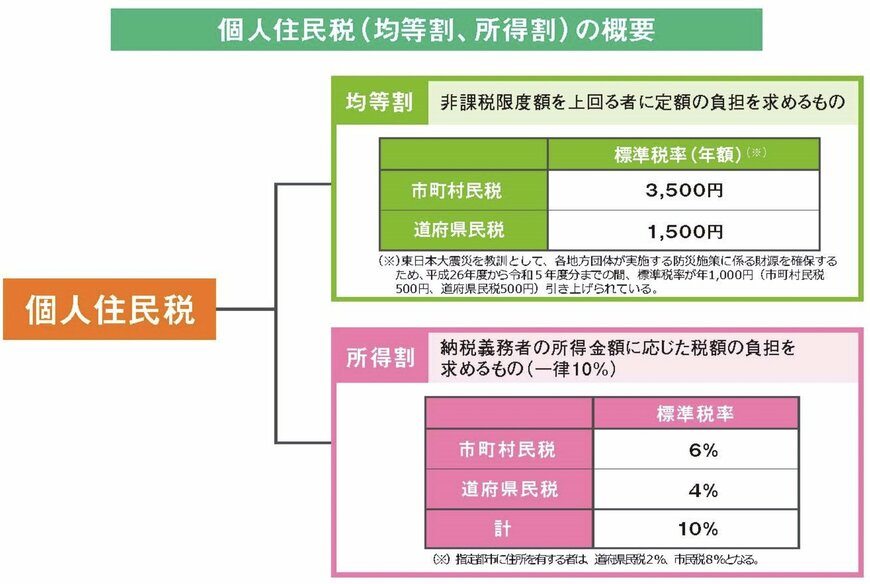
つまり、このうちの「所得割」が非課税となる世帯を「低所得世帯」としているのです。
1.1 低所得世帯の年収目安
低所得世帯は名の通り「所得の低い世帯」となりますが、具体的にどのくらいの年収水準の場合に、低所得世帯に該当するのでしょうか。
所得割が非課税となる要件は、各自治体によって異なりますが、一例として大阪府大阪市・東京都23区の「所得割が課税されない方の要件」は下記のように明記されています。
大阪市の「所得割」が課税されない方の要件
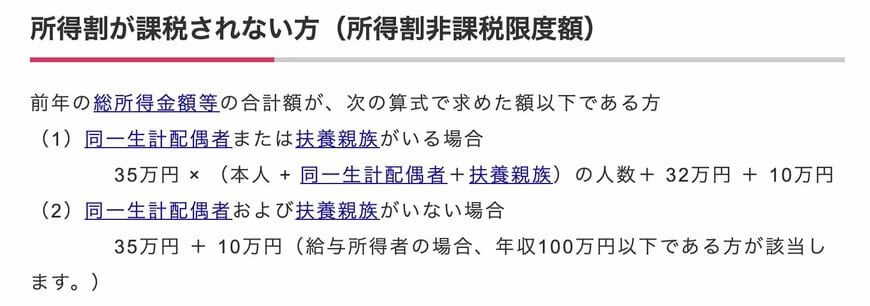
前年の総所得金額等の合計額が、次の算式で求めた額以下である方
- 同一生計配偶者または扶養親族がいる場合
35万円 × (本人 + 同一生計配偶者+扶養親族)の人数+ 32万円 + 10万円
- 同一生計配偶者および扶養親族がいない場合
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当します。)
東京都23区の「所得割」が課税されない方の要件
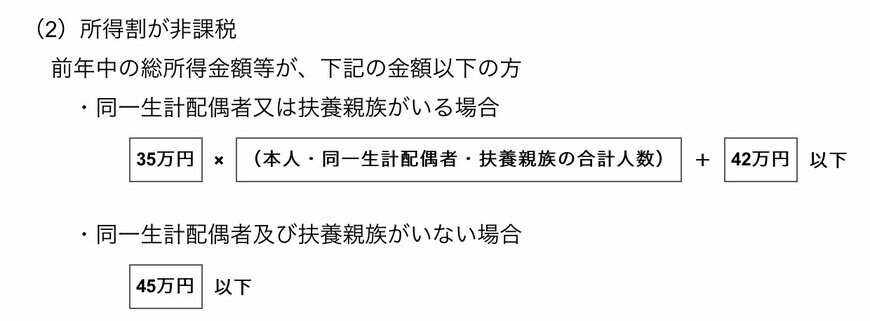
前年中の総所得金額等が、下記の金額以下の方
- 同一生計配偶者又は扶養親族がいる場合
35万円 ×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下
- 同一生計配偶者及び扶養親族がいない場合
45万円以下
所得割が非課税となる所得目安は、市区町村によって異なるため、より詳しく知りたい方はお住まいの自治体ホームページで確認してみると良いでしょう。
2. 低所得世帯と住民税非課税世帯の違い
前章では、低所得世帯の概要や要件について説明しましたが、類似するものとして「住民税非課税世帯」があります。
住民税非課税世帯も、低所得世帯と同様に「住民税が課税されていない世帯」であり、世帯全員が前年中の所得合計が市区町村の条例で定める一定額以下になった場合に対象となります。
前述したように、住民税は「均等割」と「所得割」のふたつで構成されており、住民税非課税世帯はそのどちらも課税されない状態の世帯を指します。
大きな違いは、該当する収入目安でしょう。
住民税非課税世帯に該当する収入目安も各自治体によって異なりますが、大阪市と東京都23区の「住民税非課税世帯の要件」と、先ほど紹介した「低所得世帯の要件」を比較してみましょう。
下記は、大阪市と東京都23区の「住民税非課税世帯の要件」となっています。
2.1 大阪市の住民税非課税世帯の要件
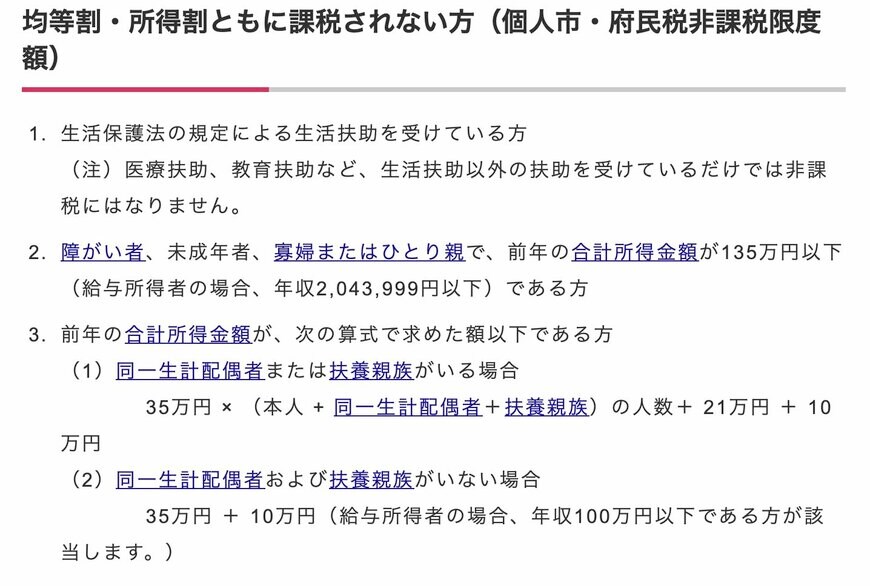
- 生活保護法の規定による生活扶助を受けている方
(注)医療扶助、教育扶助など、生活扶助以外の扶助を受けているだけでは非課税にはなりません。
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収2,043,999円以下)である方
- 前年の合計所得金額が、次の算式で求めた額以下である方
- 同一生計配偶者または扶養親族がいる場合
35万円 × (本人 + 同一生計配偶者+扶養親族)の人数+ 21万円 + 10万円
- 同一生計配偶者および扶養親族がいない場合
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当)
2.2 東京都23区の住民税非課税世帯の要件
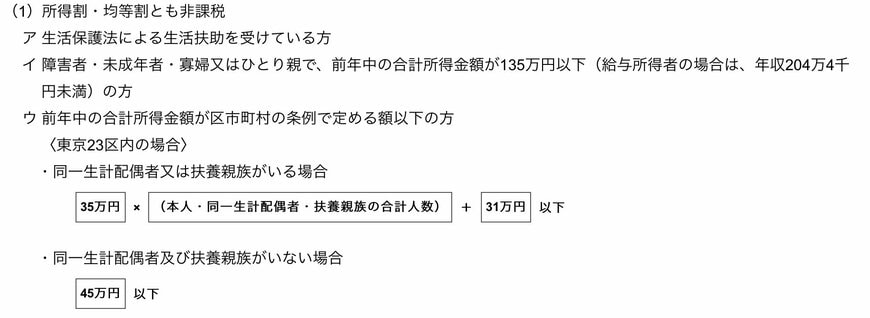
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4千円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
〈東京23区内の場合〉
- 同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合
45万円以下
低所得世帯と住民税非課税世帯の要件を比較すると、住民税非課税世帯のほうが収入目安の要件が厳しいことがわかります。
また、住民税非課税世帯は、生活保護を受けている世帯や、障害者・未成年者・寡婦・ひとり親世帯なども所得によっては対象になります。
3. 低所得世帯に10万円・子どもがいれば5万円追加に課題や不満も
冒頭でもお伝えしたように、政府は経済対策の一環として「低所得世帯」への支援策として、10万円を給付すると表明しています。
さらに、住民税非課税世帯や低所得世帯に18歳以下の子どもがいれば1人あたり5万円追加で上乗せして給付するとしています。
所得が低い世帯にとっては朗報ですが、世間からは批判や疑問の声があがっています。
今回の政府の支援策の対象となるのは所得の低い世帯のみとなっており、所得格差を拡大させる可能性があるという批判の声が聞かれます。
また、給付金額である10万円に対しても「10万円だけでは何も解決しないのでは」という疑問の声や指摘もあります。
4. 国民が納得できる経済対策につながるか
本記事では、低所得世帯における概要や要件について詳しく解説していきました。
政府は経済対策の支援策として、低所得世帯へ10万円の給付と、住民税非課税世帯や低所得世帯に18歳以下の子どもがいれば1人あたり5万円追加で上乗せして給付するとしています。
しかし、上記の給付金を受け取れるのは「所得の低い世帯のみ」となっているため、「対象世帯の狭さ」や「給付金額の不十分さ」に批判や疑問の声があがっています。
課題や批判、疑問の声を踏まえ、政府が今後どのように政策を見直し・検討するのか注目が集まっています。
参考資料
和田 直子


